John BERGERAT
L'APPROCHE
La gestion quantitative du risque
Je suis développeur, trader quantitatif et analyste. Depuis sept ans, je construis des algorithmes d'investissement dont l'objectif tient en une phrase : battre le marché en rendement ajusté au risque, en neutralisant les pertes profondes pendant les crises.
Ce que je fais, précisément
Je fais de la gestion active quantitative. Des algorithmes décident quand un portefeuille doit changer de composition : réallocation vers des obligations souveraines quand les modèles détectent une détérioration, retour vers les actions quand les conditions se normalisent, bascule vers des actions value ou des secteurs précis, l'énergie par exemple, quand les signaux s'alignent.
Ces décisions ne viennent pas d'une intuition. Elles viennent d'indicateurs mesurables : techniques (tendance, momentum, volatilité), macroéconomiques (taux d'intérêt, chômage, inflation, courbes de taux), fondamentaux (valorisations, bénéfices) et géopolitiques. Chaque signal est testé sur des décennies de données avant de toucher un franc réel.
Je développe ces modèles depuis sept ans, en Python, Matlab et Stata, sur un backtester que j'ai construit moi-même. Une trentaine de stratégies composent aujourd'hui mon portefeuille de recherche : du long only aux stratégies long-short, jusqu'au bêta neutre et à l'exposition neutre. Certaines, créées en 2022, ont traversé 2023, 2024, 2025 et 2026 en conditions réelles.
Les fenêtres de rotation vont du trimestre à la journée, calibrées pour un objectif simple : payer le moins de coûts de transaction possible. Pas de haute fréquence. Des stratégies tournent automatiquement via API sur de vrais comptes, pour des fonds institutionnels : un fonds au Canada aujourd'hui, un fonds à Londres par le passé, des modèles vendus à un fonds néerlandais, des développements en cours avec des partenaires américains.
LE SPECTRE DES STRATÉGIES
| Long only | investi à l'achat, réalloué entre classes d'actifsrotation trimestrielle à mensuelle |
| Long-short | positions acheteuses et vendeuses simultanéesrotation mensuelle à hebdomadaire |
| Bêta neutre | exposition au marché neutralisée, seul l'écart compterotation hebdomadaire à journalière |
| Exposition neutre | risque directionnel réduit au minimumrotation hebdomadaire à journalière |
LES FAMILLES D'INDICATEURS
| Techniques | tendance, momentum, volatilité, structure des prix |
| Macroéconomiques | taux d'intérêt, inflation, chômage, courbes de taux |
| Fondamentaux | valorisations, bénéfices, primes de risque |
| Géopolitiques | chocs, sanctions, ruptures d'approvisionnement |
Le risque d'abord, le rendement ensuite
Je ne cherche pas le rendement maximal. Je cherche le meilleur rendement par unité de risque, ce que mesure le ratio de Sharpe. La nuance paraît académique, elle est tout sauf ça : c'est la différence entre un portefeuille qui fait 12 % une année et moins 40 % la suivante, et un portefeuille qui vise une progression régulière en neutralisant les périodes de crise.
Un hedge fund, littéralement, est un fonds de couverture. C'est le sens que je donne au mot : des modèles de gestion de risque qui réduisent l'exposition avant que la perte ne devienne profonde. Je ne suis pas obnubilé par la performance. Je suis obsédé par le drawdown.
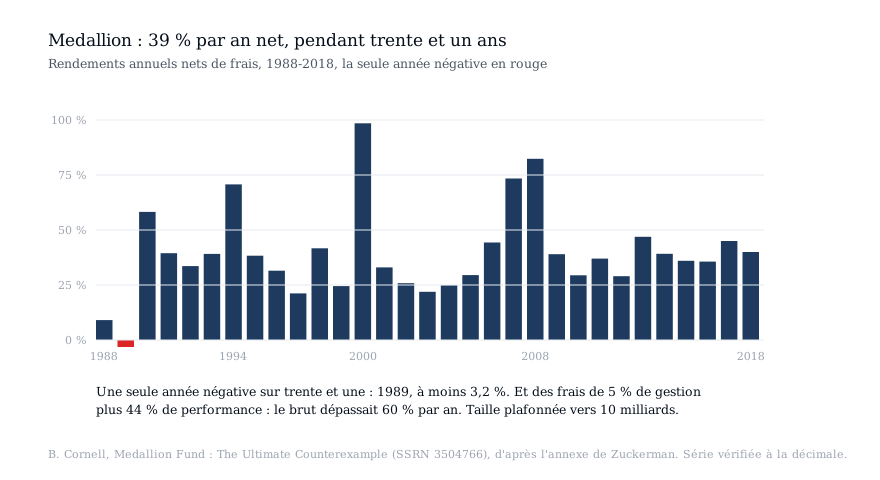
La raison est arithmétique, pas philosophique. Une perte de 50 % exige un gain de 100 % pour être effacée. Éviter la perte profonde rapporte structurellement plus que courir après le gain qui la répare.
Warren Buffett : la discipline, prouvée sur six décennies
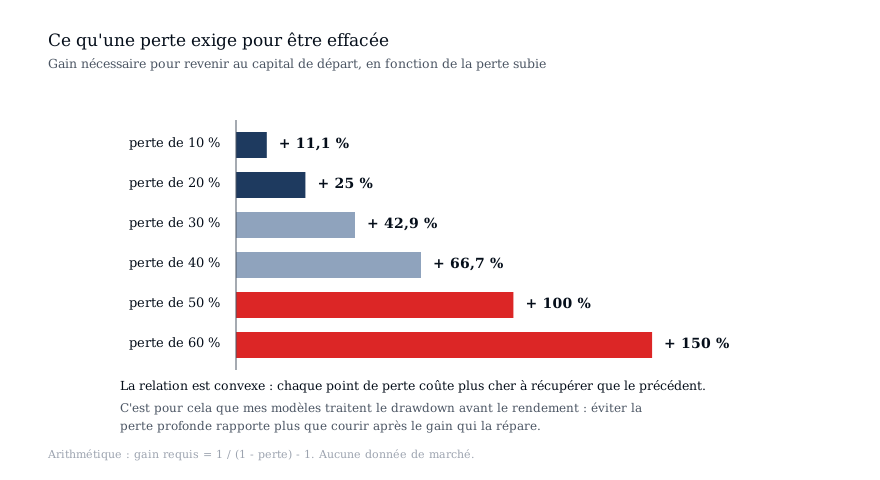
Ma première référence n'est pas un quant. Warren Buffett tient la plus longue série publique vérifiable de la gestion active : le tableau qui compare, année par année depuis 1965, la valeur de marché par action de Berkshire Hathaway au S&P 500 dividendes inclus. Sur soixante et un ans, 19,7 % par an contre 10,5 %. Neuf points d'écart annuel qui, composés, séparent 460 dollars de 61 000 dollars pour un dollar investi.
Et avant Berkshire, il y a eu le partnership : de 1957 à 1968, 31,6 % par an en brut, sans une seule année perdante, documenté dans ses lettres aux associés. Près de sept décennies de discipline publiée, chiffrée, vérifiable.
Ce que je retiens de cette série n'est pas le rendement, c'est autre chose : Berkshire a connu onze années négatives, dont une perte de 48,7 % en 1974. La plus grande série de l'histoire n'est pas une série sans pertes. C'est une série qui a survécu à ses pertes, parce que la méthode n'a jamais changé. La discipline bat le talent dès que l'horizon dépasse dix ans.
Medallion : ce que les mathématiques peuvent faire
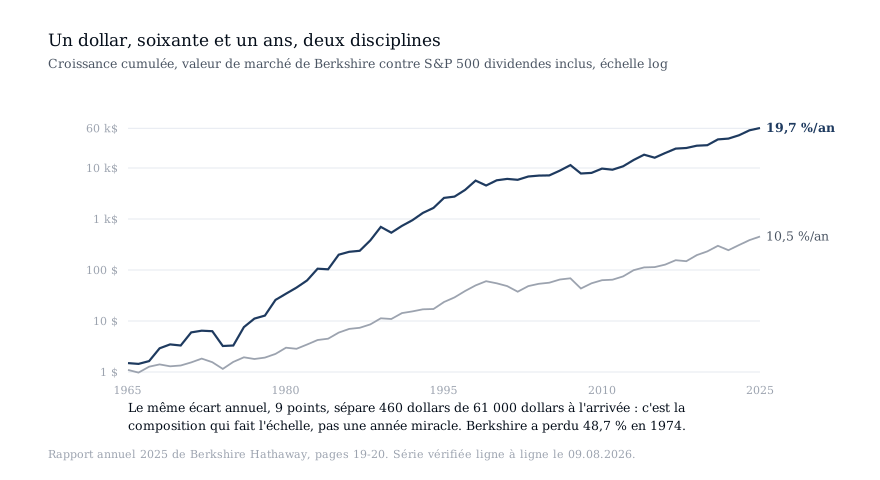
Ma seconde référence est le fonds le plus légendaire des États-Unis, et il est entièrement quantitatif. Medallion, le fonds interne de Renaissance Technologies, fondé par le mathématicien Jim Simons, a rendu 39 % par an net de frais de 1988 à 2018. Une seule année négative en trente et une : 1989, à moins 3,2 %. En 2000, l'année où le Nasdaq s'effondrait, il rendait 98,5 %. En 2008, pendant que le S&P perdait 37 %, il rendait 82 %.
Et ces chiffres sont nets de frais de 5 % de gestion plus 44 % de performance, les plus élevés de l'industrie : le rendement brut dépassait 60 % par an. Le tout sur des milliards de dollars, c'est important de le préciser : le fonds plafonne volontairement sa taille autour de dix milliards et est fermé aux investisseurs externes depuis 2005.
Medallion est la démonstration que des modèles mathématiques disciplinés, appliqués sans état d'âme, battent le marché durablement. Pas une anomalie statistique : trente et une années, documentées par des données de justice et d'enquête, analysées par la recherche académique. C'est cette école, l'école quantitative américaine, dont je me revendique. Personne ne reproduira Medallion, moi pas plus qu'un autre. Mais la direction qu'il indique, la décision par les données plutôt que par l'intuition, est la bonne.
Ce que je constate en Suisse
La gestion de patrimoine suisse est essentiellement passive. Des portefeuilles 60/40, une gestion de bon père de famille, une revue annuelle. Cette approche a une qualité réelle, la simplicité, et un défaut que personne ne chiffre au client : elle subit les crises en entier. Un 60/40 n'a rien amorti en 2022, quand les actions et les obligations ont baissé ensemble.
Ce qui manque n'est pas la prudence, c'est la technologie : une approche scientifique de la rotation sectorielle, des modèles qui lisent les taux, le chômage, l'inflation et l'information disponible, et qui réduisent l'exposition quand les conditions se dégradent. Cette approche existe depuis des décennies aux États-Unis. Elle n'est pas arrivée dans la gestion privée suisse.
C'est exactement ce que j'essaie d'amener : une gestion moderne, quantitative, orientée risque, dans un marché qui gère encore comme il y a trente ans. Je sais que cette approche ne correspond pas à l'industrie locale. C'est assumé, c'est même le point.
Les coûts, l'ennemi silencieux
Mon mémoire de master, à HEC Lausanne, portait sur l'efficience des marchés américains. Ma conclusion : des inefficiences existent et se mesurent, mais leur exploitation est une question de coûts de transaction. Ce résultat guide tout ce que je construis depuis.
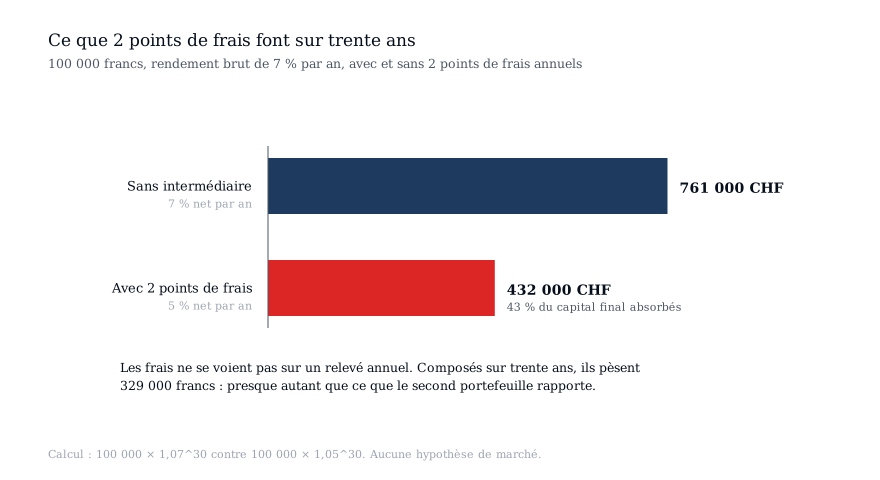
Il vaut aussi pour l'investisseur privé. Sur un rendement actions de 7 % par an, 2 points de frais d'intermédiation laissent 5 %. La différence paraît petite. Composée sur trente ans, elle absorbe 43 % du capital final.
C'est pour cela que je recommande aux investisseurs autonomes des courtiers à coûts institutionnels, Interactive Brokers par exemple, qui permettent en plus l'automatisation par API et protocole FIX : gérer son propre compte selon des modèles quantitatifs n'est plus réservé aux fonds.
Le laboratoire n'est pas une vitrine, c'est mon établi
Les outils du laboratoire, le Baromètre de l'économie, la Revue de presse, le constructeur de portefeuille, ne sont pas des gadgets pédagogiques ajoutés au site. Ce sont mes propres outils de travail, la base sur laquelle mes algorithmes s'appuient : le Baromètre suit les mêmes séries macroéconomiques que mes modèles de détection de régime.
Je les mets à disposition gratuitement, parce que l'investisseur qui veut apprendre par lui-même et investir par lui-même mérite mieux que ce que le marché lui offre : des outils réels, avec leurs hypothèses et leurs limites écrites dessous.
Où je vais
À terme, mon objectif est de créer un fonds, en Suisse, aux États-Unis ou en Europe, et de réunir des investisseurs autour de cette approche. Cette page n'est pas une sollicitation : c'est une direction, annoncée parce qu'elle explique tout le reste.
Si mon audience le demande, je publierai des signaux : des rotations sectorielles fondées sur mes algorithmes de détection de crise, de récession ou de bulle. Avec la transparence complète que ce site pratique déjà : backtests honnêtes sur plusieurs années avec le moins de biais possible, rendements théoriques mesurés après la création du modèle et non avant, puis track records réels sur de vrais comptes. Rien ne sera publié sans cette échelle de preuve.
D'ici là, je continue à faire ce que je fais depuis sept ans : de la recherche, des modèles, et des outils publics pour ceux qui veulent comprendre. Si vous voulez en discuter, posez vos questions ou demandez un rendez-vous. Il n'y a pas de problème.
Des questions sur cette approche ?
Je réponds volontiers, et un rendez-vous se prend simplement. Sans engagement, et sans conseil personnalisé : ce n'est pas mon rôle, et la loi l'encadre précisément.
Prendre contactCette page décrit une activité et une philosophie d'investissement. Elle ne constitue ni un conseil en placement, ni une recommandation personnalisée, ni une offre ou une sollicitation d'investir dans un quelconque véhicule. Les performances passées, y compris celles des fonds cités en référence, ne préjugent pas des performances futures.