Conseiller en gestion de patrimoine : à quel prix, à quel seuil
Publié le par John Bergerat
Investissement
La question posée derrière « conseiller en gestion de patrimoine » n'est presque jamais « qu'est-ce que ce métier ». C'est « m'en faut-il un, et combien ça coûte ». Cet article ne répond qu'à celle-là. Le chiffre de départ est public : selon l'étude de gestion de fortune publiée par moneyland.ch le 28 août 2025, un mandat bancaire classique coûte en moyenne 1,28 % de l'encours par an, soit 3 212 francs sur un portefeuille actions de 250 000 francs. Ce chiffre n'inclut ni les frais des fonds détenus, ni le change, ni les impôts et taxes de bourse. Une fois ces couches ajoutées, la facture réelle d'un mandat traditionnel tourne autour de 2 % par an. Voici ce que ces deux points retirent d'un patrimoine sur vingt ans, à partir de quel encours la dépense commence à se défendre, et ce qu'elle achète réellement.
Le forfait « all in » ne couvre pas tout
La tarification forfaitaire s'est généralisée dans la gestion de fortune suisse depuis le milieu des années 2010. Un pourcentage unique, prélevé sur l'encours, censé remplacer l'empilement de commissions d'avant. L'intention est bonne. Le nom est trompeur.
L'étude moneyland.ch citée plus haut porte sur les mandats de banques suisses, relevés en juillet et août 2025 pour trois montants et trois stratégies. Sur un portefeuille actions de 250 000 francs, la commission de mandat s'établit en moyenne à 1,28 %, soit 3 212 francs par an. Selon la stratégie retenue, l'offre la plus chère coûte jusqu'à quatre fois l'offre la moins chère. Et l'étude précise ce qu'elle ne compte pas : les frais de change, les impôts, les taxes de bourse et les frais des fonds utilisés.
C'est la phrase la plus importante du document. Les frais des fonds détenus dans le mandat sont souvent du même ordre de grandeur que le mandat lui-même. Un portefeuille rempli de fonds actifs à 0,80 % ou 1,20 % de frais courants double presque la facture affichée dans le contrat.
Voici les couches, poste par poste.
| Poste | Ordre de grandeur annuel | Compris dans le forfait |
|---|---|---|
| Honoraires de gestion | 1,28 % en moyenne chez les banques traditionnelles, avec un écart d'un à quatre selon l'offre, à partir de 0,25 % chez les acteurs numériques | Oui, par définition |
| Garde des titres et transactions internes | variable selon l'établissement | Le plus souvent |
| Frais courants des fonds détenus | 0,10 % à 0,25 % en ETF, 0,80 % à 1,50 % en fonds actifs | Non |
| Conversion de devises | 0,03 % à 1,2 % par opération selon l'établissement | Non |
| Droit de timbre de négociation | 0,075 % sur un titre suisse, 0,15 % sur un titre étranger, à l'achat et à la vente | Non |
| Taxes de bourse et impôts | selon la place de cotation et le canton | Non |
Les trois dernières lignes ne sont pas propres au mandat : elles frappent aussi l'investisseur qui gère lui-même. Le détail de ces frottements est traité dans l'article sur le coût réel d'un courtier suisse, où la conversion de devises se révèle le poste dominant, loin devant la commission de courtage.
La règle de lecture est simple : le pourcentage écrit dans le contrat de mandat n'est pas le coût du mandat. C'est le coût de la ligne la plus visible.
La facture annuelle, en francs et par taille de portefeuille
Les pourcentages ne parlent pas. Trois configurations, chiffrées en francs, sur deux tailles de portefeuille.
Les hypothèses sont explicites. Le mandat bancaire classique retient la moyenne moneyland de 1,28 %, plus 0,80 % de frais courants sur des fonds actifs, plus 0,10 % de frottements de change et de timbre. Le mandat en ETF chez un établissement bon marché retient 0,50 % de forfait, 0,15 % de frais de fonds et les mêmes 0,10 % de frottements. Le portefeuille indiciel tenu soi-même ne supporte que 0,15 % de frais de fonds et 0,05 % de garde.
| Configuration | Coût total annuel | Sur 500 000 francs | Sur 1 000 000 francs |
|---|---|---|---|
| Mandat bancaire classique, fonds actifs | environ 2,20 % | 11 000 francs | 22 000 francs |
| Mandat en ETF, établissement bon marché | environ 0,75 % | 3 750 francs | 7 500 francs |
| Portefeuille indiciel tenu soi-même | environ 0,20 % | 1 000 francs | 2 000 francs |
Deux points de frais séparent la première ligne de la dernière. Sur un million de francs, cela fait 20 000 francs par an, tous les ans, prélevés que l'année ait été bonne ou mauvaise.
Une nuance de méthode. La ligne du milieu n'est pas théorique : l'étude moneyland d'août 2025 relève des forfaits facturés en francs et non en pourcentage, par exemple 1 250 francs par an chez Bank BSU, un acteur numérique, pour un portefeuille actions de 500 000 francs, soit 0,25 %. Les gestionnaires numériques suisses facturent en moyenne moins de la moitié d'un mandat bancaire traditionnel, et utilisent des produits nettement moins chers. L'écart entre les deux premières lignes du tableau tient donc autant au choix des produits qu'au tarif du gérant.
Les rétrocessions, la couche qui n'apparaît sur aucune facture
Une rétrocession est une part des frais d'un produit reversée par son émetteur à celui qui l'a placé dans le portefeuille. Elle ne figure sur aucun relevé du client, puisqu'elle est prélevée en amont, dans les frais courants du fonds.
Le droit suisse est clair sur le principe et permissif sur la pratique.
Le principe. L'article 400 alinéa 1 du Code des obligations oblige le mandataire à restituer au mandant tout ce qu'il a reçu dans l'exécution du mandat, y compris les avantages indirects versés par des tiers. Le Tribunal fédéral l'a établi pour les rétrocessions bancaires dans l'ATF 132 III 460 de 2006, puis étendu à la distribution de fonds de placement dans l'ATF 138 III 755 du 30 octobre 2012. La créance en restitution se prescrit par dix ans à compter du jour où le gérant a encaissé la rétrocession, selon l'ATF 143 III 348.
La pratique. La Loi sur les services financiers n'interdit pas les rétrocessions. Son article 26 pose une alternative : soit le prestataire reverse intégralement les sommes reçues au client, soit il l'informe préalablement de leur nature et de leur montant attendu et obtient une renonciation. Une renonciation valable suppose une information complète et chiffrée, pas une clause générale enfouie dans les conditions.
La conséquence concrète pour qui compare des offres tient en une question, et la réponse doit être écrite : le gérant perçoit-il des rétrocessions, de quel montant attendu, et sont-elles reversées ou conservées. Un mandat affiché à 0,80 % qui conserve 0,40 % de rétrocessions coûte en réalité 1,20 %. La différence ne se lit nulle part dans le contrat de mandat, seulement dans le document d'information sur les coûts que la LSFin rend obligatoire.
Ce qu'un point de frais retire sur vingt ans
Voici le cœur du calcul, et il ne dépend pas du rendement des marchés.
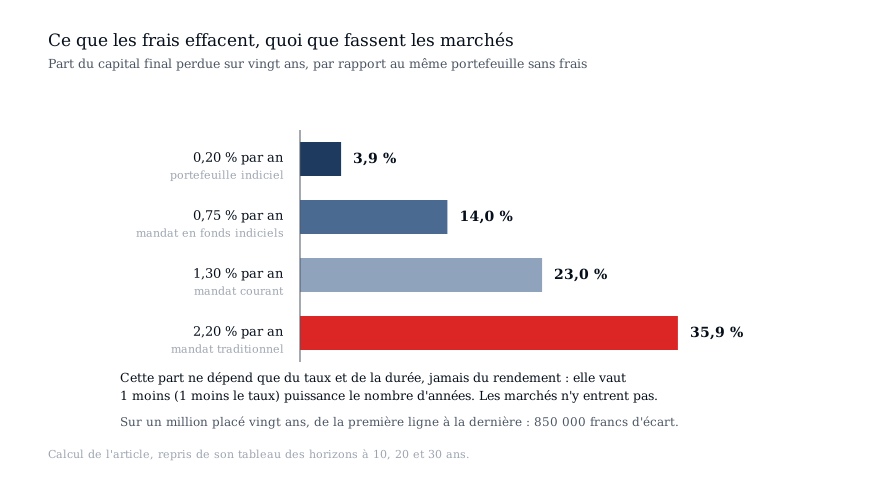
Des frais prélevés chaque année sur l'encours multiplient le capital final par un facteur qui ne dépend que du taux de frais et de la durée. À 1 % par an sur vingt ans, ce facteur vaut 0,99 puissance 20, soit 0,818. Autrement dit, un point de frais annuel efface 18,2 % du capital final sur vingt ans, que les marchés aient monté de 3 % ou de 8 % par an.
| Frais annuels tous compris | Sur 10 ans | Sur 20 ans | Sur 30 ans |
|---|---|---|---|
| 0,20 % | 2,0 % | 3,9 % | 5,8 % |
| 0,75 % | 7,3 % | 14,0 % | 20,2 % |
| 1,30 % | 12,2 % | 23,0 % | 32,5 % |
| 2,20 % | 19,9 % | 35,9 % | 48,7 % |
Chaque case indique la part du capital final effacée par les frais, par rapport au même portefeuille sans frais.
En francs, sur un million placé pendant vingt ans avec un rendement brut de 5 % par an, sans versement complémentaire et hors fiscalité :
L'écart entre la première et la dernière configuration approche 850 000 francs sur vingt ans, soit près d'un tiers du capital final. Entre un mandat traditionnel à 2,20 % et un mandat en ETF à 0,75 %, l'écart reste de l'ordre de 580 000 francs. Et ce calcul suppose exactement le même rendement brut dans les deux cas : c'est un écart de frais, pas un écart de talent.
Ce mécanisme est celui des intérêts composés appliqué à l'envers. Le calculateur d'intérêts composés permet de refaire ce calcul avec vos propres durées et hypothèses de rendement, et de voir le montant se déplacer quand on change le taux de frais d'un dixième de point.
Une précision de méthode, souvent escamotée dans les brochures. Les frais sont certains, le rendement ne l'est pas. Une réduction de frais de 1 point est un gain acquis d'avance ; une surperformance espérée de 1 point est une hypothèse. Les deux ne se comparent pas.
Le seuil à partir duquel un mandat se défend
Trois mécanismes déplacent le curseur avec la taille du patrimoine, et un seul d'entre eux est arithmétique.
Les frais fixes se diluent. Dès qu'un gérant facture un forfait en francs plutôt qu'un pourcentage, le coût relatif s'effondre avec l'encours. Le forfait de 1 250 francs relevé par moneyland pour un portefeuille actions de 500 000 francs représente 0,25 %. Le même forfait sur 100 000 francs représenterait 1,25 %, et sur 2 millions 0,06 %. Le raisonnement vaut aussi pour les prestations facturées à l'heure : un bilan patrimonial, une planification successorale ou une revue de prévoyance coûtent à peu près la même chose que le patrimoine soit de 300 000 francs ou de 3 millions.
L'accès aux établissements change. Les banques privées suisses traditionnelles situent leur ticket d'entrée entre 500 000 francs et un million, parfois davantage. En dessous, l'offre existe mais elle est numérique ou hybride, avec des minimums qui descendent à quelques milliers de francs. Ce n'est pas un jugement de qualité : c'est une contrainte de coût de production côté établissement.
Le statut réglementaire bascule. La LSFin permet à un client privé fortuné de se déclarer client professionnel, ce qu'on appelle l'opting out. Deux voies, à l'article 5 alinéa 2 : une fortune d'au moins 2 millions de francs, ou une fortune d'au moins 500 000 francs assortie de connaissances et d'une expérience suffisantes. Ce statut ouvre l'accès à des placements réservés aux investisseurs qualifiés, notamment des fonds non autorisés à la distribution au public. Il réduit en contrepartie le niveau de protection réglementaire. C'est un seuil légal, pas un seuil de bon sens.
Restent deux facteurs qui n'ont rien à voir avec la taille du portefeuille et beaucoup à voir avec la complexité de la situation : la fiscalité et la succession. L'impôt sur la fortune est cantonal et communal, et son taux effectif va de l'ordre de 0,13 % dans les cantons les plus légers à près de 0,9 % à Genève sur une fortune de 5 millions. Sur un patrimoine important, cet écart pèse plus lourd qu'un demi-point de frais de gestion. Et depuis la révision du droit successoral entrée en vigueur le 1er janvier 2023, les réserves héréditaires ont été réduites, ce qui élargit la part disponible et rend les arbitrages plus fins.
La formulation honnête du seuil n'est donc pas un montant, c'est une comparaison. Le surcoût annuel du mandat, en francs, doit être mis en face de ce qu'il remplace. Sur 500 000 francs, l'écart entre 2,20 % et 0,20 % vaut 10 000 francs par an. La question devient : les prestations obtenues valent-elles 10 000 francs par an, sachant qu'un bilan fiscal ou successoral acheté à l'unité chez un fiduciaire ou un notaire se paie une fois et non chaque année.
Ce qu'un portefeuille indiciel ne fait pas à votre place
Le raisonnement précédent ne débouche pas sur « aucun mandat ne se justifie ». Il existe des prestations qu'un portefeuille indiciel ne rend pas, et les ignorer serait malhonnête.
La coordination fiscale. Un portefeuille suisse encaisse des dividendes et des intérêts amputés de l'impôt anticipé de 35 %. Cette retenue est récupérable, mais seulement par une déclaration correcte, et elle interagit avec l'impôt sur le revenu et l'impôt sur la fortune. Sur un patrimoine réparti entre plusieurs enveloppes, cantons ou juridictions, cette coordination a une valeur réelle et chiffrable, indépendante de tout rendement de marché.
La prévoyance. Les rachats dans le deuxième pilier, leur étalement sur plusieurs exercices, l'arbitrage entre capital et rente, la répartition des avoirs du pilier 3a entre plusieurs comptes pour échelonner les retraits : ce sont des décisions à effet fiscal important, qui se prennent une fois et se rattrapent mal. Un ETF ne les prend pas.
La succession et la gouvernance familiale. Pacte successoral, contrat de mariage, régime matrimonial, mandat pour cause d'inaptitude, transmission d'une entreprise ou d'un immeuble : ce sont des sujets de droit, pas d'allocation d'actifs. Quand plusieurs générations ou plusieurs héritiers sont concernés, la valeur d'un tiers qui documente et arbitre est difficile à répliquer seul.
La discipline. Un mandat discrétionnaire retire au client la possibilité de vendre au pire moment. C'est une prestation réelle, rarement présentée comme telle, et impossible à chiffrer a priori.
Ces quatre postes ont un point commun : aucun n'est un service de sélection de titres. Ils se facturent d'ailleurs très bien à l'heure ou au forfait, sans pourcentage sur l'encours. C'est précisément le sens de la question de seuil posée plus haut.
La surperformance n'est pas dans le contrat
Reste la promesse implicite qui accompagne souvent un mandat : faire mieux que le marché. Les données disponibles ne la soutiennent pas.
Le taux d'échec. Les tableaux de bord SPIVA publiés par S&P Dow Jones Indices comparent chaque semestre les fonds actifs européens à leur indice de référence, en tenant compte des fonds disparus. Dans le relevé arrêté à mi-2025, environ 81 % des fonds de la catégorie actions suisses sont battus par le S&P Switzerland BMI sur dix ans. Sur les fonds actions mondiales libellés en euro, la proportion dépasse 95 % sur la même durée. Les taux mesurés à un an sautent fortement d'un relevé à l'autre ; c'est l'horizon de dix ans qui porte l'information.
La persistance. C'est le chiffre décisif, et il est moins connu. Le tableau de bord de persistance européen de S&P Dow Jones Indices suit ce que deviennent les fonds bien classés. Seuls 6,1 % des fonds européens classés dans la première moitié du classement y restent cinq années consécutives. Un pur tirage à pile ou face sur les quatre années suivantes en produirait 6,25 %. La persistance mesurée n'est donc pas seulement faible : elle se situe au niveau du hasard, très légèrement en dessous. Rien là-dedans ne permet de choisir un gérant sur son classement passé.
La conséquence pratique est directe. Choisir un gérant sur ses trois dernières années de performance revient à extrapoler un signal dont la persistance mesurée est proche du bruit. Et un mandat qui prélève 2,20 % par an doit dégager 2,20 % de surperformance brute chaque année, indéfiniment, simplement pour égaler un portefeuille indiciel à 0,20 %. Aucune série de données publiques ne documente une catégorie de gérants qui y parvienne durablement.
Deux précautions honnêtes. Ces mesures portent sur des fonds de placement, pas sur des mandats de gestion : les mandats ne publient pas de séries comparables et échappent donc à ce type de contrôle, ce qui est en soi une information. Et un mandat peut créer de la valeur par le contrôle du risque plutôt que par le rendement, sans que cela apparaisse dans une comparaison de performance brute.
Pour se faire une idée du poids relatif de l'allocation et des frais, un constructeur de portefeuille permettant de tester des allocations sur données historiques est plus instructif qu'un palmarès de fonds : il montre que l'essentiel de la dispersion des résultats vient du partage entre actions et obligations, pas du choix des lignes.
Verdict : trois chiffres, un critère
Les brochures comparent des philosophies de gestion. Trois chiffres suffisent, et deux ne figurent pas dans le contrat de mandat.
Le critère de décision découle du troisième chiffre, et il ne porte pas sur la performance. Il porte sur ce que cet écart achète : une coordination fiscale, une planification de prévoyance, un dossier successoral, une continuité en cas d'incapacité. Ces prestations existent et ont une valeur. Elles se facturent aussi à l'heure ou au forfait, sans prélèvement annuel sur l'encours, et c'est cette comparaison-là qui tranche.
Deux ordres de grandeur à garder en tête pour la faire. Un point de frais annuel efface 18,2 % du capital final sur vingt ans. Et le taux de frais est le seul paramètre d'un portefeuille qui soit connu à l'avance avec certitude.
Les barèmes évoluent. Les chiffres de cet article proviennent d'études datées, citées en bas de page. Avant toute décision, la grille tarifaire de l'établissement et le document d'information sur les coûts font foi. Pour un point d'entrée plus large sur la construction d'un patrimoine avant même la question du mandat, voir les étapes pour investir son argent depuis la Suisse et le fonctionnement détaillé des ETF.
Avertissement : cet article est informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un conseil fiscal, ni une recommandation personnalisée, ni une offre de service. Les établissements et produits cités le sont à titre d'illustration des ordres de grandeur publiés. Les calculs de frais reposent sur des hypothèses explicites et ne préjugent d'aucun résultat. Les performances passées ne présagent pas des performances futures. Quantalytics n'est pas une banque, ni un gestionnaire de fortune autorisé par la FINMA, ni un conseiller en placement au sens de la LSFin, et ne propose aucun mandat de gestion. Avant toute décision, la vérification de l'autorisation FINMA d'un prestataire se fait gratuitement dans le registre public de l'autorité.
Points clés
- •Un mandat bancaire classique coûte en moyenne 1,28 % de l'encours par an, soit 3 212 francs sur 250 000 francs, selon l'étude moneyland.ch du 28 août 2025. Ce chiffre exclut les frais des fonds, le change, les impôts et les taxes de bourse.
- •Une fois ces couches ajoutées, la facture réelle d'un mandat traditionnel avec fonds actifs approche 2,20 % par an, contre environ 0,75 % pour un mandat en ETF et 0,20 % pour un portefeuille indiciel tenu soi-même.
- •Un point de frais annuel efface 18,2 % du capital final sur vingt ans et 26,0 % sur trente ans, quel que soit le rendement des marchés.
- •Sur un million de francs placé vingt ans à 5 % brut, l'écart entre 2,20 % et 0,20 % de frais approche 850 000 francs, à rendement brut identique.
- •Les rétrocessions appartiennent au client selon l'article 400 alinéa 1 CO et les arrêts ATF 132 III 460 et ATF 138 III 755, mais l'article 26 LSFin permet au prestataire de les conserver moyennant information chiffrée et renonciation écrite.
- •Le seuil n'est pas un montant mais une comparaison : sur 500 000 francs, l'écart de frais vaut environ 10 000 francs par an, à mettre en face de prestations fiscales et successorales qui se facturent aussi une fois, à l'heure ou au forfait.
- •Environ 81 % des fonds actions suisses sont battus par le S&P Switzerland BMI sur dix ans au relevé de mi-2025, et seuls 6,1 % des fonds européens de la première moitié du classement y restent cinq années consécutives, contre 6,25 % qu'un pur hasard produirait, selon S&P Dow Jones Indices.
Questions fréquentes
Combien coûte réellement un mandat de gestion en Suisse ?
Le forfait de gestion des banques suisses revient en moyenne à 1,28 % par an pour un portefeuille actions de 250 000 francs, soit 3 212 francs, selon l'étude de gestion de fortune moneyland.ch publiée le 28 août 2025, et l'offre la plus chère coûte jusqu'à quatre fois l'offre la moins chère selon la stratégie. Mais cette étude exclut explicitement les frais des fonds détenus, le change, les impôts et les taxes de bourse. Les frais des fonds sont souvent du même ordre que le mandat lui-même. Une fois tout additionné, un mandat traditionnel investi en fonds actifs revient autour de 2,20 % par an, contre environ 0,75 % pour un mandat construit en ETF chez un établissement bon marché.
Que retire un point de frais annuel sur vingt ans ?
18,2 % du capital final, et ce chiffre ne dépend pas du rendement des marchés. Des frais prélevés chaque année sur l'encours multiplient le capital par 0,99 puissance 20, soit 0,818. Sur trente ans, la perte atteint 26,0 %. À 2,20 % de frais, elle monte à 35,9 % sur vingt ans et 48,7 % sur trente. En francs, sur un million placé vingt ans avec un rendement brut de 5 % par an, l'écart entre 0,20 % et 2,20 % de frais approche 850 000 francs, à rendement brut strictement identique dans les deux cas.
À partir de quel patrimoine un mandat de gestion se justifie-t-il ?
Il n'existe pas de seuil universel, mais trois mécanismes déplacent le curseur. Les frais fixes se diluent : un forfait de 1 250 francs représente 1,25 % sur 100 000 francs, 0,25 % sur 500 000 et 0,06 % sur 2 millions. L'accès change : les banques privées suisses traditionnelles situent leur ticket d'entrée entre 500 000 francs et un million. Et le statut bascule : la LSFin permet à un client disposant d'au moins 2 millions de francs, ou de 500 000 francs assortis de connaissances suffisantes, de se déclarer client professionnel et d'accéder à des placements réservés aux investisseurs qualifiés, en échange d'une protection réglementaire réduite.
Qu'est-ce qu'une rétrocession et le gérant a-t-il le droit de la garder ?
C'est une part des frais d'un produit reversée par son émetteur à celui qui l'a placé dans le portefeuille. Elle n'apparaît sur aucun relevé, puisqu'elle est prélevée dans les frais courants du fonds. Sur le principe, elle appartient au client : l'article 400 alinéa 1 du Code des obligations impose la restitution, confirmée pour les rétrocessions bancaires par l'ATF 132 III 460 de 2006 puis étendue à la distribution de fonds par l'ATF 138 III 755 du 30 octobre 2012, avec une prescription de dix ans selon l'ATF 143 III 348. Mais l'article 26 LSFin autorise le prestataire à les conserver s'il informe préalablement le client de leur nature et de leur montant attendu et obtient une renonciation valable.
Un mandat de gestion permet-il de battre le marché ?
Les données publiques ne le montrent pas. Dans le tableau de bord SPIVA Europe arrêté à mi-2025, environ 81 % des fonds actions suisses sont battus par le S&P Switzerland BMI sur dix ans, et plus de 95 % pour les fonds actions mondiales en euro. Sur la persistance, seuls 6,1 % des fonds européens classés dans la première moitié y restent cinq années consécutives, quand un pur hasard en produirait 6,25 % : la persistance mesurée est au niveau du hasard, très légèrement en dessous. Ces mesures portent sur des fonds et non sur des mandats, qui ne publient pas de séries comparables, ce qui constitue en soi une information.
Qu'apporte un mandat qu'un portefeuille indiciel n'apporte pas ?
Quatre choses, dont aucune n'est la sélection de titres. La coordination fiscale d'abord : récupération de l'impôt anticipé de 35 %, interaction entre impôt sur le revenu et impôt sur la fortune, dont le taux effectif va de l'ordre de 0,13 % dans les cantons les plus légers à près de 0,9 % à Genève sur une fortune de 5 millions. La prévoyance ensuite : étalement des rachats dans le deuxième pilier, arbitrage capital ou rente, échelonnement des retraits du pilier 3a. La succession et la gouvernance familiale : pacte successoral, régime matrimonial, mandat pour cause d'inaptitude, transmission d'entreprise, dans un droit successoral révisé depuis le 1er janvier 2023. Et la discipline, un mandat discrétionnaire retirant la possibilité de vendre au pire moment.
Comment vérifier qu'un prestataire est bien autorisé en Suisse ?
Par le registre public de la FINMA, gratuitement et en quelques minutes. Depuis l'entrée en vigueur de la Loi sur les établissements financiers, tout gestionnaire de fortune qui gère des avoirs de tiers à titre professionnel doit disposer d'une autorisation de la FINMA et être affilié à un organisme de surveillance. Un prestataire absent du registre ne peut pas exercer légalement cette activité à titre commercial. Cette vérification précède utilement toute discussion tarifaire, puisqu'elle est factuelle et sans coût.
Faut-il comparer les gérants sur leur performance passée ?
C'est le critère le plus mis en avant et le moins informatif. La persistance mesurée des bons classements est proche du bruit statistique, et une performance passée est présentée sur une fenêtre choisie par celui qui la présente. Deux éléments sont en revanche connus à l'avance avec certitude : le total des frais et le sort des rétrocessions. Un mandat prélevant 2,20 % par an doit dégager 2,20 % de surperformance brute chaque année, indéfiniment, pour simplement égaler un portefeuille indiciel à 0,20 %. Les frais sont certains, la surperformance est une hypothèse, et les deux ne se comparent pas.
Ces analyses sont écrites par un développeur de stratégies quantitatives, qui gère le risque avant le rendement et travaille pour des fonds institutionnels. Comprendre mon approche