China ETF : pourquoi 44 fois plus de PIB n'a rapporté que 1,56 % par an
Publié le par John Bergerat
ETF
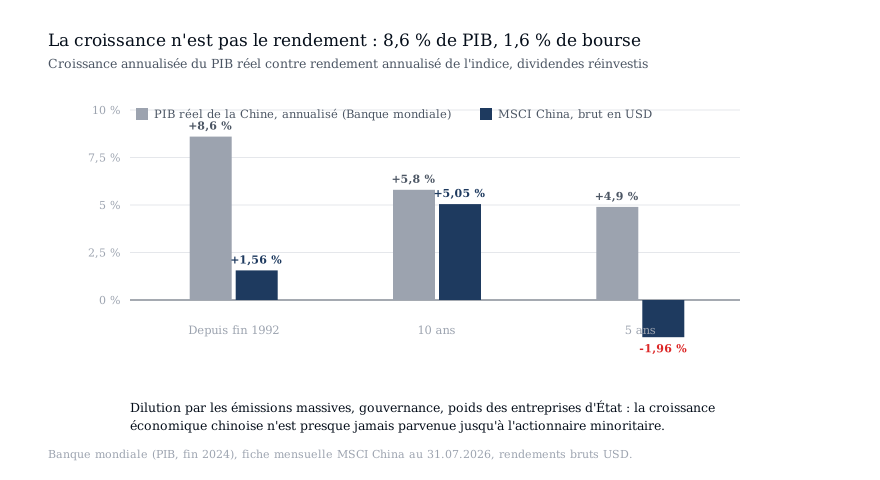
Un china ETF pose un paradoxe que peu d'investisseurs regardent en face : depuis fin 1992, le MSCI China a rapporté 1,56 % par an en brut, dividendes réinvestis (factsheet MSCI, 31 juillet 2026), alors que le PIB chinois a été multiplié par 44 sur la même période, de 429 à 18 730 milliards de dollars courants (Banque mondiale). La croissance économique n'est pas le rendement boursier. Cet article chiffre l'écart, explique ses trois mécanismes (dilution, gouvernance, entrée tardive des A-shares dans l'indice), définit le risque juridique VIE en termes simples, puis compare les ETF UCITS accessibles depuis la Suisse avec leurs équivalents américains, droit de timbre et retenues à la source compris.
PIB multiplié par 44, bourse à 1,56 % par an : l'écart chiffré
Les deux chiffres tiennent en une phrase. Entre 1992 et 2024, le PIB chinois est passé de 429 à 18 730 milliards de dollars courants, soit une multiplication par 44 (Banque mondiale, données 2024). Sur la même période, le MSCI China, l'indice de référence des china ETF, a rapporté 1,56 % par an en brut, dividendes réinvestis, au 31 juillet 2026 (fiche mensuelle MSCI).
Concrètement : 100 dollars investis fin 1992 dans l'indice chinois valent environ 168 dollars mi-2026. Les mêmes 100 dollars dans le MSCI Emerging Markets, qui a rapporté 7,80 % par an sur la même fenêtre, en vaudraient environ 1 240. En volume, l'économie chinoise a été multipliée par 14 en termes réels sur la période (croissance annualisée de 8,6 %). La bourse n'a presque rien capté de cette expansion.
| Fenêtre | PIB réel Chine, annualisé | MSCI China, brut USD | MSCI EM, brut USD |
|---|---|---|---|
| Depuis fin 1992 | 8,6 %* | 1,56 % | 7,80 % |
| 10 ans | 5,8 %* | 5,05 % | 9,64 % |
| 5 ans | 4,9 %* | -1,96 % | 8,52 % |
*PIB jusqu'à fin 2024, dernière donnée Banque mondiale ; indices au 31.07.2026.
Deux précisions de méthode. Le PIB est mesuré en croissance réelle, l'indice en rendement nominal en dollars : la comparaison porte sur les ordres de grandeur, pas sur la décimale. Et le MSCI China a été lancé en octobre 1995 : les données antérieures sont rétro-calculées par MSCI, ce que la fiche mensuelle MSCI indique explicitement.
Le constat reste massif. Sur 10 ans, fenêtre entièrement réelle, l'écart persiste : 5,05 % par an pour l'indice chinois contre 9,64 % pour les émergents dans leur ensemble et 12,86 % pour le MSCI ACWI. Avant d'ajouter une ligne Chine, vous pouvez mesurer ce qu'elle change dans une allocation en francs avec le Constructeur de portefeuille, qui recalcule le rendement et la volatilité historiques du portefeuille complet, poche émergents comprise.
Dilution, entreprises d'État, A-shares entrées en 2018 : la mécanique de l'écart
L'écart entre croissance et rendement n'est pas une anomalie chinoise. Dimson, Marsh et Staunton ont documenté, sur plus d'un siècle et des dizaines de pays, une corrélation nulle, voire négative, entre la croissance du PIB et le rendement des actions (Credit Suisse Global Investment Returns Yearbook). La Chine en est le cas d'école, pour trois raisons.
La dilution. Un indice ne capte pas la croissance d'une économie, il capte le bénéfice par action des titres qui le composent. Quand la croissance est financée par des émissions massives d'actions nouvelles, des introductions en bourse en chaîne et des augmentations de capital, la capitalisation totale gonfle mais l'actionnaire existant est dilué. Sa part du gâteau rétrécit à mesure que le gâteau grandit. C'est le mécanisme central : la croissance chinoise a été largement financée par du capital neuf, pas par les bénéfices réinvestis des sociétés déjà cotées.
La gouvernance et le poids de l'État. Le MSCI China compte 576 titres, dont une part importante d'entreprises contrôlées par l'État : quatre des dix premières positions sont des banques d'État (China Construction Bank, ICBC, Bank of China) ou de grands financiers comme l'assureur privé Ping An. Ces sociétés poursuivent aussi des objectifs de politique publique, crédit dirigé, emploi, stabilité, qui ne maximisent pas le rendement de l'actionnaire minoritaire.
L'entrée tardive des A-shares. Les actions domestiques de Shanghai et Shenzhen ne sont entrées dans le MSCI China que le 1er juin 2018, avec un facteur d'inclusion initial de 2,5 % du flottant, porté à 20 % en novembre 2019 (fiche mensuelle MSCI). Pendant 25 ans, l'indice n'a donc représenté que les titres accessibles aux étrangers, cotés à Hong Kong ou New York, une fraction biaisée du marché chinois. Un investisseur en MSCI China ETF n'a jamais détenu « la Chine » : il a détenu ce que la réglementation chinoise voulait bien vendre aux étrangers, au moment où elle le voulait.
A-shares, H-shares, ADR : trois portes d'entrée, un risque juridique nommé VIE
Le marché actions chinois offre trois grandes portes d'entrée, que le MSCI China agrège (avec quelques catégories annexes détaillées en FAQ).
| Segment | Cotation | Devise | Accès étranger | Particularité |
|---|---|---|---|---|
| A-shares | Shanghai, Shenzhen | CNY | Via Stock Connect, quotas | Dans l'indice depuis 2018, facteur porté à 20 % fin 2019 |
| H-shares | Hong Kong | HKD | Libre | Sociétés incorporées en Chine |
| ADR | NYSE, Nasdaq | USD | Libre | Souvent via structure VIE |
Le point juridique qui mérite une définition simple : la structure VIE (Variable Interest Entity). Les secteurs chinois dits stratégiques, dont l'internet, sont fermés à la propriété étrangère. Pour lever des capitaux à l'étranger malgré tout, Alibaba, Tencent ou PDD utilisent un montage : l'investisseur achète les actions d'une société coquille immatriculée aux îles Caïmans, laquelle est liée à l'entreprise opérationnelle chinoise par des contrats, et non par la détention du capital.
Dit autrement : un détenteur d'ADR Alibaba ne possède pas une part d'Alibaba Chine. Il possède une créance contractuelle sur ses profits, dont la validité dépend de la tolérance du régulateur chinois, qui n'a jamais formellement reconnu ces structures. S'y ajoute un risque américain : le Holding Foreign Companies Accountable Act (2020) permet de radier de la cote américaine les sociétés dont l'auditeur refuse l'inspection du régulateur comptable US. Les ETF à exposition mixte détiennent ces ADR et portent donc ce double risque.
Ce risque ne se voit pas dans un TER. Il ne se matérialise jamais, ou une fois. La campagne réglementaire chinoise de 2021-2022 contre les plateformes technologiques a rappelé que Pékin peut redessiner les règles d'un secteur entier en quelques mois : le MSCI China a perdu 21,64 % en 2021 puis 21,80 % en 2022 (fiche mensuelle MSCI), deux années consécutives à -21 % pendant que le MSCI ACWI gagnait 19 % puis perdait 18 %.
Deux titres pèsent 24,4 % de l'indice, les dix premières positions en pèsent 43,0 %
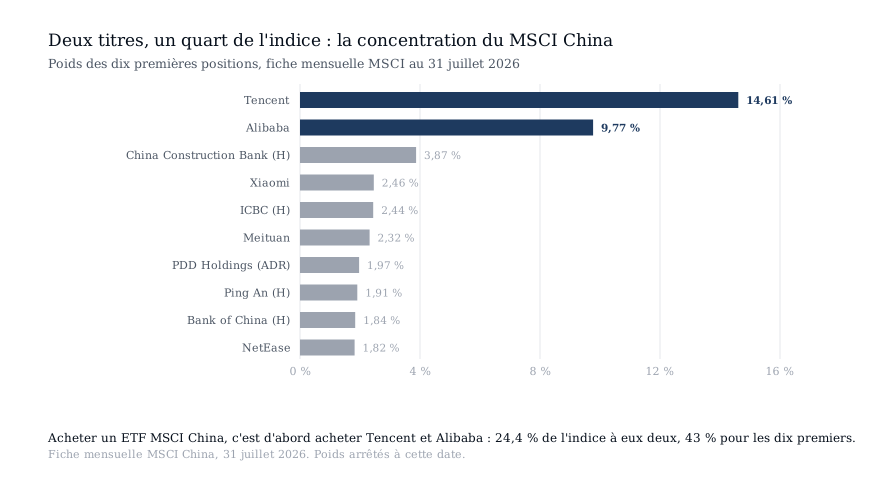
Acheter un ETF MSCI China, c'est d'abord acheter deux entreprises. Au 31 juillet 2026, Tencent pèse 14,61 % de l'indice et Alibaba 9,77 %, soit 24,4 % à eux deux (fiche mensuelle MSCI). Les dix premières positions cumulent 43,0 % de l'indice, pour 576 titres au total. La médiane de capitalisation des constituants est de 927 millions de dollars : la longue queue de l'indice ne pèse presque rien.
La concentration est aussi sectorielle. Trois secteurs font 64 % de l'indice : consommation discrétionnaire 25,1 % (Alibaba, Meituan, PDD), finance 19,8 % (les banques d'État), services de communication 19,2 % (Tencent, NetEase). La technologie de l'information, au sens strict, ne pèse que 10,3 %.
Deux conséquences pratiques. D'abord, le pari est binaire : la thèse « la Chine va rebondir » se résume en grande partie à « Tencent et Alibaba vont rebondir ». En 2025, l'indice a gagné 31,42 % ; ce rebond est passé par ces mégacapitalisations. Ensuite, les ETF sectoriels internet comme le KraneShares CSI China Internet concentrent encore davantage : ils ne détiennent que la poche offshore de la tech chinoise, celle précisément logée dans des structures VIE.
Pour situer cette concentration : dans le MSCI Emerging Markets, indice de 1 178 titres, le premier composant (TSMC) pèse 15,46 % et les dix premières positions en pèsent 38,1 %. Un indice pays est structurellement plus concentré qu'un indice régional, et le MSCI China l'est plus que la moyenne. Le Baromètre de l'économie permet par ailleurs de suivre le climat macro global au jour le jour, à partir de la presse économique et des séries officielles, utile quand la thèse d'investissement dépend d'un cycle de relance.
De 0,28 % à 0,75 % de TER : les véhicules accessibles depuis la Suisse
Trois ETF UCITS couvrent l'essentiel des besoins depuis un compte-titres suisse, et un ETF américain sert de point de comparaison. Chiffres vérifiés en août 2026 (justETF, iShares).
| ETF | ISIN | TER | Encours | Réplication | Domicile |
|---|---|---|---|---|---|
| iShares MSCI China UCITS (Acc) | IE00BJ5JPG56 | 0,28 % | 2 338 M€ | Physique | Irlande |
| Amundi MSCI China UCITS (Acc) | LU1841731745 | 0,29 % | 630 M€ | Synthétique (swap) | Luxembourg |
| KraneShares CSI China Internet UCITS | IE00BFXR7892 | 0,75 % | 466 M€ | Physique | Irlande |
| iShares MSCI China ETF (MCHI, US) | US46429B6719 | 0,59 % | ETF américain | Physique | États-Unis |
Trois critères de choix, au-delà du TER.
Le droit de timbre : 0,15 % à l'achat et 0,15 % à la vente via un courtier suisse, car l'émetteur est étranger dans les quatre cas (Irlande, Luxembourg ou États-Unis). Le sous-jacent chinois n'y change rien, c'est le domicile de l'émetteur qui compte. Le détail de ces frottements est chiffré dans le coût réel d'un courtier suisse.
La retenue à la source : un fonds domicilié aux États-Unis distribue ses revenus sous retenue américaine, réduite à 15 % avec le formulaire W-8BEN grâce à la convention CH-US, imputable ensuite dans la déclaration suisse. Les UCITS capitalisants irlandais et luxembourgeois réinvestissent les dividendes dans le fonds, sans distribution imposable à la source américaine pour vous.
La réplication : l'Amundi réplique l'indice par un swap avec une contrepartie bancaire, risque plafonné à 10 % de la valeur du fonds par la réglementation UCITS. L'iShares détient les titres. À TER quasi égal (0,28 % contre 0,29 %), la réplication physique retire une couche de complexité. Le fonctionnement général de ces mécanismes est détaillé dans ETF : définition et fonctionnement.
Volatilité de 24 %, pire baisse de 88,6 % : le prix du billet
Le rendement décevant du MSCI China ne s'est pas payé en tranquillité, au contraire. Sur 10 ans, sa volatilité annualisée atteint 23,99 %, contre 17,44 % pour le MSCI Emerging Markets et 14,70 % pour le MSCI ACWI (fiche mensuelle MSCI, 31.07.2026). Le pire épisode reste la traversée de décembre 1993 à septembre 2001 : une pire baisse (pire baisse) de 88,63 %, soit près de huit ans de baisse cumulée.
La séquence récente illustre le régime de volatilité :
| Année | MSCI China | MSCI EM | MSCI ACWI |
|---|---|---|---|
| 2021 | -21,64 % | -2,22 % | +19,04 % |
| 2022 | -21,80 % | -19,74 % | -17,96 % |
| 2023 | -11,04 % | +10,27 % | +22,81 % |
| 2024 | +19,67 % | +8,05 % | +18,02 % |
| 2025 | +31,42 % | +34,36 % | +22,87 % |
| 2026 (7 mois) | -7,22 % | +20,27 % | +11,60 % |
Trois années négatives consécutives, dont deux à -21 %, suivies de deux fortes hausses, puis un nouveau décrochage relatif en 2026. Un investisseur entré début 2021 a d'abord perdu près de la moitié de sa mise avant le rebond.
La conclusion quantitative est simple : une ligne Chine se dimensionne comme une position à volatilité double de celle d'un indice mondial, pas comme une brique cœur de portefeuille. Le calculateur de taille de position traduit ce raisonnement en francs : il fixe la taille d'une ligne à partir de la perte maximale que vous acceptez, plutôt qu'à partir d'une conviction sur le rebond.
La Chine pèse déjà 21,4 % d'un ETF émergents standard
Dernière question, souvent oubliée : avez-vous besoin d'un china ETF dédié ? Au 31 juillet 2026, la Chine pèse 21,38 % du MSCI Emerging Markets, derrière Taïwan (26,63 %) et devant la Corée du Sud (20,33 %) et l'Inde (11,66 %) (fiche mensuelle MSCI).
Autrement dit, une poche émergents de 10 % du portefeuille contient déjà environ 2,1 % de Chine, Tencent et Alibaba en tête, puisque ce sont aussi les premières lignes chinoises du MSCI EM. Ajouter un ETF Chine dédié ne crée pas une exposition nouvelle : il surpondère une exposition existante. Le choix entre l'indice émergents large et une ligne pays est traité en détail dans notre guide des ETF marchés émergents.
| Poids dans le MSCI EM | Pays |
|---|---|
| 26,63 % | Taïwan |
| 21,38 % | Chine |
| 20,33 % | Corée du Sud |
| 11,66 % | Inde |
| 4,15 % | Brésil |
Le test à faire avant d'acheter : construire les deux versions du portefeuille, avec et sans la surpondération Chine, et comparer leur rendement, leur volatilité et leur pire baisse historiques dans le Constructeur de portefeuille. Sur les fenêtres longues, la version surpondérée a historiquement ajouté de la volatilité sans ajouter de rendement : c'est tout le paradoxe de cet article, résumé en une simulation.
Cette façon de trancher par les chiffres plutôt que par le récit, croissance spectaculaire, marché immense, rattrapage inévitable, est au cœur de notre approche quantitative : le récit chinois était vrai, l'économie a bien été multipliée par 44, et l'investisseur indexé n'en a presque rien touché. La croissance n'est pas le rendement.
Données indices au 31 juillet 2026, PIB à fin 2024. Chiffres arrêtés au 15 août 2026.
Points clés
- •Depuis fin 1992, le MSCI China affiche 1,56 % par an en brut (USD), contre 7,80 % pour le MSCI Emerging Markets et 9,18 % pour le MSCI ACWI (MSCI, 31.07.2026). Le PIB chinois a pourtant été multiplié par 44 en dollars courants sur la période (Banque mondiale).
- •Deux titres, Tencent (14,61 %) et Alibaba (9,77 %), pèsent 24,4 % du MSCI China. Les dix premières positions en cumulent 43,0 % sur 576 titres.
- •Les A-shares de Shanghai et Shenzhen ne sont entrées dans le MSCI China que le 1er juin 2018, à 2,5 % de leur flottant d'abord, 20 % depuis novembre 2019. L'indice a raté l'essentiel du marché onshore pendant 25 ans.
- •Depuis la Suisse, les ETF UCITS MSCI China coûtent 0,28 à 0,29 % de TER (iShares, Amundi), contre 0,59 % pour le MCHI américain. Le droit de timbre est de 0,15 % dans tous les cas, l'émetteur étant étranger.
- •Le risque se paie : volatilité annualisée de 24,0 % sur 10 ans (contre 14,7 % pour le MSCI ACWI) et pire baisse (drawdown) de 88,6 % entre décembre 1993 et septembre 2001.
Questions fréquentes
Qu'est-ce que le MSCI China exactement ?
C'est l'indice de référence de la plupart des china ETF. Au 31 juillet 2026, il regroupe 576 titres chinois de grande et moyenne capitalisation, tous compartiments confondus : A-shares de Shanghai et Shenzhen (incluses depuis juin 2018, facteur d'inclusion porté à 20 % fin 2019), H-shares de Hong Kong, Red chips et P chips (sociétés à capitaux chinois cotées à Hong Kong) et ADR cotés aux États-Unis. Il couvre environ 85 % de l'univers actions chinois investissable. Les dix premières positions pèsent 43,0 % de l'indice, dont 24,4 % pour Tencent et Alibaba à eux deux.
Pourquoi le MSCI China a-t-il si peu rapporté malgré la croissance chinoise ?
Trois mécanismes se cumulent. La dilution : la croissance a été financée par des émissions d'actions et des introductions en bourse massives, qui gonflent la capitalisation totale sans enrichir l'actionnaire existant. La gouvernance : une part importante de l'indice est constituée d'entreprises contrôlées par l'État, gérées aussi pour des objectifs de politique publique. L'accès tardif : les actions domestiques ne sont entrées dans l'indice qu'en 2018, l'investisseur étranger n'a longtemps détenu qu'une fraction biaisée du marché. Résultat vérifié : 1,56 % par an en brut depuis fin 1992, contre 7,80 % pour le MSCI Emerging Markets (MSCI, 31.07.2026).
Qu'est-ce qu'une structure VIE et pourquoi est-ce un risque ?
Les secteurs chinois stratégiques, dont l'internet, sont fermés à la propriété étrangère. Alibaba, Tencent ou PDD contournent cette interdiction via une Variable Interest Entity : l'investisseur détient les actions d'une coquille immatriculée aux îles Caïmans, reliée à l'entreprise chinoise par des contrats, pas par le capital. Vous ne possédez donc pas l'entreprise, mais une créance contractuelle dont la validité dépend de la tolérance du régulateur chinois, qui n'a jamais formellement reconnu ces montages. Les ETF MSCI China et les ETF internet chinois portent ce risque via leurs ADR.
Quel droit de timbre et quelle fiscalité pour un china ETF depuis la Suisse ?
Via un courtier suisse, le droit de timbre fédéral de négociation est de 0,15 % à l'achat et 0,15 % à la vente, car les ETF concernés sont émis par des émetteurs étrangers (Irlande, Luxembourg ou États-Unis) ; le sous-jacent chinois ne joue aucun rôle. Les gains en capital de la fortune privée ne sont pas imposés en Suisse, mais les parts entrent dans l'impôt sur la fortune cantonal. Pour un ETF domicilié aux États-Unis comme MCHI, la retenue américaine sur les distributions est réduite à 15 % avec le formulaire W-8BEN, imputable dans la déclaration.
Faut-il un ETF Chine si l'on détient déjà un ETF marchés émergents ?
La Chine pèse déjà 21,38 % du MSCI Emerging Markets (31.07.2026), Tencent et Alibaba en tête. Un ETF Chine dédié ne crée donc pas d'exposition nouvelle, il surpondère une position existante, avec une volatilité de 24 % sur 10 ans contre 14,7 % pour un indice mondial. La démarche quantitative consiste à simuler le portefeuille avec et sans cette surpondération et à comparer rendement, volatilité et pire baisse historiques avant de décider, plutôt que de partir du récit de croissance.
Ces analyses sont écrites par un développeur de stratégies quantitatives, qui gère le risque avant le rendement et travaille pour des fonds institutionnels. Comprendre mon approche