ETF marchés émergents : le complément que le MSCI World n'a pas
Publié le par John Bergerat
ETF
Le MSCI World porte mal son nom : il ne couvre que 23 marchés développés. La Chine, l'Inde, Taïwan, la Corée du Sud et vingt autres pays n'y figurent pas, alors qu'ils représentent environ 12 % de la capitalisation boursière mondiale flottante à fin juillet 2026. Un portefeuille bâti sur le seul indice mondial des développés fait donc l'impasse sur un huitième du marché actions investissable. Cet article traite le morceau manquant : ce que contient l'indice MSCI Emerging Markets, les ETF UCITS qui le répliquent depuis un compte suisse, ce que la fiscalité helvétique en fait, et ce que deux décennies closes, une gagnée et une perdue, enseignent sur cette classe d'actifs. Avec une mise en garde d'entrée : qui détient déjà un fonds monde total, comme le Vanguard Total World, détient déjà ses émergents et n'a rien à ajouter.
Ce que couvre l'indice MSCI Emerging Markets
L'indice MSCI Emerging Markets sélectionne les grandes et moyennes capitalisations de 24 pays classés émergents par MSCI. À fin juillet 2026, il compte 1 178 titres et vise environ 85 % de la capitalisation flottante de chaque pays. L'ensemble pèse environ 12 % de l'indice MSCI ACWI, qui réunit développés et émergents.
Ce chiffre de 12 % mérite une seconde de réflexion. La Chine et l'Inde représentent ensemble plus d'un quart du PIB mondial en parité de pouvoir d'achat, mais environ 4 % seulement de la capitalisation boursière mondiale flottante. L'écart entre poids économique et poids boursier est structurel : flottant réduit par l'actionnariat d'État, marchés partiellement fermés aux étrangers, entreprises non cotées. Investir dans les émergents, c'est acheter le poids boursier, pas le poids économique.
La répartition par pays, elle, bouge fortement d'un cycle à l'autre. Voici la photographie datée :
| Pays | Poids dans l'indice (fin juillet 2026) |
|---|---|
| Taïwan | ~27 % |
| Chine | ~21 % |
| Corée du Sud | ~20 % |
| Inde | ~12 % |
| Brésil | ~4 % |
| 19 autres pays | ~16 % |
Deux lectures s'imposent. D'abord, la rotation interne est massive : la Chine pesait plus de 40 % de l'indice à son pic de 2020, elle en pèse environ 21 % six ans plus tard. Ensuite, la concentration s'est déplacée vers les semi-conducteurs : Taiwan Semiconductor représente à lui seul environ 15 % de l'indice, et le trio TSMC, Samsung Electronics et SK Hynix en cumule environ 28 %. Le secteur de la technologie de l'information atteint environ 41 % de l'indice à la même date. Un ETF émergents de 2026 est, pour une large part, un pari sur le cycle mondial des puces électroniques. Ce n'était pas le cas en 2010, quand les matières premières et les banques dominaient. Ce ne le sera peut-être plus en 2035.
Dernière précision de périmètre : la classification n'est pas universelle. MSCI classe la Corée du Sud en émergent, FTSE la classe en développé depuis 2009. Un ETF sur indice FTSE Emerging ne contient donc aucune action coréenne, soit un écart d'environ 20 points de composition avec le MSCI Emerging Markets à fin juillet 2026. Le choix de l'indice n'est pas un détail.
Les ETF UCITS accessibles depuis un compte suisse
Quatre produits couvrent l'essentiel des besoins. Tous sont des fonds UCITS, cotés sur SIX Swiss Exchange ou sur les grandes places européennes, et accessibles depuis un compte-titres suisse.
| Fonds | ISIN | Indice | Réplication | Frais courants | Encours (été 2026) |
|---|---|---|---|---|---|
| iShares Core MSCI EM IMI (Acc), EIMI | IE00BKM4GZ66 | MSCI EM IMI | physique, échantillonnage | 0,18 % | ~43 Mrd USD |
| Xtrackers MSCI Emerging Markets 1C, XMME | IE00BTJRMP35 | MSCI EM | physique, échantillonnage | 0,18 % | ~12 Mrd EUR |
| Amundi Core MSCI Emerging Markets (Acc) | LU1437017350 | MSCI EM | physique | 0,18 % | ~4 Mrd EUR |
| Vanguard FTSE Emerging Markets (Acc) | IE00BK5BR733 | FTSE Emerging, sans Corée | physique | 0,17 % | plus modeste |
Ces frais courants ont été relevés en août 2026 sur les fiches des émetteurs. Ils baissent par paliers et se vérifient en trente secondes sur le document du fonds : avant tout achat, c'est la fiche de l'émetteur qui fait foi, pas un comparatif.
La vraie différence entre les deux produits iShares et Xtrackers n'est pas le prix, c'est le périmètre. L'indice MSCI EM standard s'arrête aux grandes et moyennes capitalisations, environ 1 200 titres. La variante IMI, pour Investable Market Index, ajoute les petites capitalisations : près de 3 000 titres, environ 99 % de la capitalisation flottante émergente. À frais courants identiques, l'EIMI couvre donc un univers nettement plus large, ce qui explique qu'il soit devenu le produit de référence du segment avec environ 43 milliards de dollars d'encours à l'été 2026.
La réplication par échantillonnage, courante sur cet univers, mérite un mot. Détenir physiquement 3 000 titres dans 24 pays, dont certains marchés étroits, coûterait plus cher que l'indice ne le tolère. Le gérant détient donc un sous-ensemble optimisé. La mesure pertinente n'est pas les frais courants mais l'écart de suivi : la différence entre la performance du fonds et celle de son indice, à vérifier sur trois et cinq ans avant tout achat.
Côté transaction, le droit de timbre fédéral s'applique dès que l'ordre passe par un négociant en titres suisse : 0,15 % par côté pour un fonds à ISIN étranger, irlandais comme luxembourgeois, soit 15 francs à l'achat et 15 francs à la vente pour 10 000 francs. Ce poste, et la structure de coûts du courtier qui l'entoure, sont chiffrés dans l'article sur le coût réel d'un courtier suisse.
Avant d'acheter : qui détient déjà ses émergents sans le savoir
Le complément émergents ne concerne pas tout le monde. Il concerne les portefeuilles construits sur le MSCI World, et eux seulement.
Le cas le plus fréquent est celui du Vanguard Total World, le fonds monde total analysé ici sous l'angle suisse. Le VT réplique le FTSE Global All Cap, qui inclut d'office les marchés émergents à hauteur de l'ordre de 8 à 10 % du fonds selon la période. Qui détient le VT détient donc déjà sa part d'émergents, au poids de capitalisation, rebalancée automatiquement. Ajouter un ETF émergents par-dessus ne diversifie pas : cela surpondère, et il faut alors pouvoir dire pourquoi.
Même logique pour un ETF MSCI ACWI, qui réunit les 23 marchés développés et les 24 émergents dans un seul produit.
Le cas inverse est celui d'un portefeuille bâti sur un ETF MSCI World, l'indice des seuls marchés développés : exposition émergente strictement nulle. C'est pour ce portefeuille-là que la question du complément se pose, et l'ordre de grandeur habituel est une poche de 10 à 20 % de la part actions. La borne basse correspond au poids de capitalisation réel, environ 12 % de l'ACWI à fin juillet 2026. La borne haute est un choix actif, qui parie sur la décote de valorisation ou sur la décorrélation, et qui doit être assumé comme tel.
Une combinaison MSCI World à 85 % et MSCI EM à 15 % reconstruit approximativement l'ACWI, avec deux lignes au lieu d'une, un rebalancement à faire soi-même, et en échange le contrôle du curseur. Pour mesurer ce que ce curseur change concrètement sur un portefeuille, le constructeur de portefeuille du laboratoire permet de comparer les deux allocations sur données historiques, volatilité et pertes maximales comprises.
Fiscalité suisse : pas d'impôt anticipé, mais une fuite interne
Pour un résident suisse, la mécanique fiscale d'un ETF émergents irlandais ou luxembourgeois comporte trois étages, et le plus important est le moins visible.
Premier étage, le plus simple : pas d'impôt anticipé. La retenue suisse de 35 % ne frappe que les distributions de fonds domiciliés en Suisse. Un fonds irlandais ou luxembourgeois n'y est pas soumis, et l'Irlande ne prélève rien à la sortie du fonds vers l'investisseur. Aucun formulaire de récupération n'est donc nécessaire à ce niveau.
Deuxième étage : l'impôt sur le revenu. Le principe de transparence s'applique, fonds distribuant ou capitalisant. Les dividendes encaissés par le fonds sont un revenu imposable pour le porteur suisse, même réinvestis. Les gains en capital restent exonérés pour un investisseur privé non professionnel.
Troisième étage, le vrai coût : les retenues à la source internes au fonds. Avant que le dividende d'une action taïwanaise ou indienne n'atteigne le fonds irlandais, le pays d'origine prélève sa retenue. L'ordre de grandeur va de 10 % en Chine à plus de 20 % à Taïwan ou en Inde, selon le pays et selon les conventions fiscales dont dispose le domicile du fonds. Taïwan, premier poids de l'indice à fin juillet 2026, n'a pas de convention avec l'Irlande : la retenue y est intégrale.
Cette fuite a deux propriétés désagréables. D'une part, personne ne la récupère : elle est prélevée au niveau du fonds, n'apparaît sur aucun relevé, et aucun formulaire suisse ne s'y applique, le DA-1 ne visant que les retenues prélevées sur des titres détenus en direct. D'autre part, elle est structurellement plus lourde que sur un fonds d'actions américaines, où la convention entre l'Irlande et les États-Unis plafonne la retenue interne à 15 %. Le réseau de conventions est moins favorable sur les marchés émergents, et le rendement en dividende y est plus élevé : environ 2,0 % pour le MSCI EM contre 1,5 % pour le MSCI World à fin juillet 2026. Plus de dividendes, taxés plus lourdement, sans récupération possible.
L'effet est déjà compté dans les performances nettes publiées par MSCI, qui retiennent les taux de retenue maximaux : un fonds bien géré fait un peu mieux que l'indice net, notamment grâce au prêt de titres. C'est une raison de plus de juger un ETF émergents sur son écart de suivi plutôt que sur ses frais courants : la différence entre deux produits se joue davantage sur la gestion de ces retenues que sur un point de base de frais.
La décennie gagnée, la décennie perdue
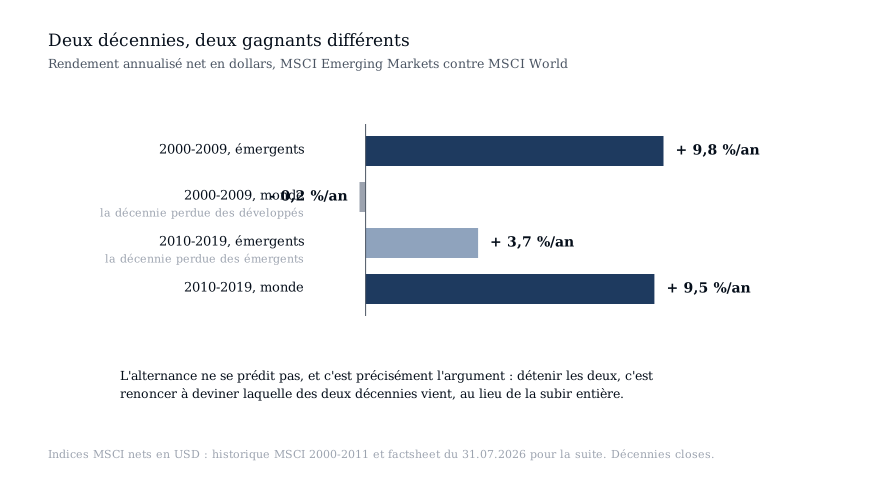
L'argument le plus solide pour et contre les émergents tient dans deux décennies closes, donc définitives.
| Période | MSCI EM (net, USD) | MSCI World (net, USD) | Cumul EM | Cumul World |
|---|---|---|---|---|
| 2000 à 2009 | +9,8 % par an | -0,2 % par an | +154 % | -2 % |
| 2010 à 2019 | +3,7 % par an | +9,5 % par an | +44 % | +147 % |
Dans les années 2000, portés par la Chine, les matières premières et un dollar faible, les émergents ont plus que doublé pendant que les développés faisaient du surplace : c'est la décennie perdue des marchés développés. Dans les années 2010, le rapport s'est exactement inversé : les développés, tirés par la technologie américaine, ont plus que doublé pendant que les émergents traînaient. Un investisseur entré dans les émergents en 2010, sur la foi de la décennie précédente, a attendu dix ans pour un gain cumulé de 44 %.
La leçon n'est pas que les émergents déçoivent. Sur l'ensemble de la période, depuis fin 2000, l'indice émergent affiche environ 9,1 % par an contre 7,5 % pour le MSCI World, chiffres arrêtés à fin juillet 2026. La leçon est que la surperformance vient par régimes de dix à quinze ans, imprévisibles à l'avance, et que la classe d'actifs se paie en volatilité : environ 17 % annualisés sur dix ans contre 15 % pour les développés, et une perte maximale historique de 65 % entre octobre 2007 et octobre 2008, contre 58 % pour le MSCI World sur la crise complète.
Pour mémoire, les années récentes closes illustrent la même instabilité de régime : 2023 et 2024 largement en faveur des développés, puis 2025 nettement en faveur des émergents, à +33,6 % contre +21,1 % pour le MSCI World en dollars. Deux années ne font pas un régime, et c'est précisément le point : cette classe d'actifs se détient sur un horizon qui enjambe les régimes, dix ans au minimum, ou ne se détient pas.
Reste l'argument de valorisation, à manier daté : à fin juillet 2026, le ratio cours sur bénéfices attendus du MSCI EM s'établit autour de 10, contre environ 19 pour le MSCI World. Une décote de cet ordre existe depuis des années et ne constitue pas un signal d'achat en soi : elle rémunère des risques réels, détaillés ci-dessous. Elle borne en revanche ce que l'on paie pour le pari.
Les risques qui justifient la décote
Quatre risques distinguent structurellement un ETF émergents d'un ETF développés. Ils ne disparaîtront pas avec le prochain cycle haussier.
Le poids de la Chine et les structures VIE. Environ un cinquième de l'indice dépend d'un cadre juridique où l'actionnaire étranger ne détient souvent pas l'entreprise elle-même. Nombre de grandes valeurs chinoises de l'internet sont logées dans des structures dites VIE : l'investisseur détient une coquille offshore liée par contrats à la société opérante chinoise, parce que la loi chinoise interdit ou limite la détention étrangère directe dans ces secteurs. Ces contrats n'ont jamais été pleinement validés par les tribunaux chinois. Le régime réglementaire peut par ailleurs changer brutalement, comme l'a montré la reprise en main du secteur des plateformes en 2021.
La concentration semi-conducteurs et le détroit de Taïwan. TSMC, Samsung et SK Hynix cumulent environ 28 % de l'indice à fin juillet 2026. C'est une exposition majeure à un seul cycle industriel, et, pour la part taïwanaise, à un risque géopolitique identifié qui ne se diversifie pas à l'intérieur de l'indice.
La gouvernance et le flottant. Entreprises d'État majoritaires dans plusieurs pays, droits des minoritaires inégaux, normes comptables et d'audit hétérogènes. La décote de valorisation en est pour partie le prix, pas une anomalie à exploiter.
Les devises. Un ETF émergents non couvert expose au panier réal, roupie, won, dollar de Taïwan et renminbi, par-dessus l'exposition dollar contre franc commune à tout fonds en devises. La couverture de change systématique sur ces devises est coûteuse et rarement proposée ; le sujet du change sur un portefeuille en francs est traité dans l'article sur la couverture du change en francs sur un ETF mondial.
Ces risques ne disqualifient pas la classe d'actifs. Ils expliquent pourquoi elle se paie moins cher que les développés, pourquoi une poche de 10 à 20 % est l'ordre de grandeur raisonnable plutôt qu'une conviction majeure, et pourquoi l'écart de suivi et la solidité de l'émetteur comptent davantage ici que sur un fonds d'actions américaines.
Sources et références. MSCI, factsheet de l'indice MSCI Emerging Markets au 31 juillet 2026, pour le nombre de pays et de titres, les poids par pays et par secteur, les performances annuelles nettes, la volatilité et les fondamentaux. MSCI, factsheet MSCI ACWI au 31 juillet 2026, pour le poids des émergents dans la capitalisation mondiale. Rendements des décennies 2000 à 2009 et 2010 à 2019 calculés sur les performances annuelles nettes en dollars publiées par MSCI. Frais courants et encours d'EIMI, XMME, Amundi Core MSCI EM et Vanguard FTSE Emerging Markets relevés en août 2026 sur les fiches des émetteurs iShares, DWS, Amundi et Vanguard. Loi fédérale sur les droits de timbre pour le taux de 0,15 % par côté sur titres étrangers. Les poids par pays, les encours et les valorisations cités évoluent : ils sont datés dans le texte et doivent être réactualisés avant toute décision.
Avertissement. Cet article est informatif et éducatif. Il ne constitue ni un conseil en investissement au sens de la LSFin, ni une recommandation personnalisée, ni une offre d'achat ou de vente. Les produits cités le sont à titre d'illustration, sans hiérarchie de préférence. Les performances passées ne préjugent pas des résultats futurs, et les deux décennies décrites ici le démontrent dans les deux sens. Tout investissement comporte un risque de perte en capital. John Bergerat Quantalytics n'est pas un établissement financier au sens de la FINMA.
Points clés
- •Le MSCI Emerging Markets couvre 24 pays et environ 1 200 grandes et moyennes valeurs, soit environ 12 % de la capitalisation mondiale flottante à fin juillet 2026 : c'est exactement ce que le MSCI World exclut.
- •La composition se déforme d'un cycle à l'autre : la Chine est passée de plus de 40 % de l'indice en 2020 à environ 21 % en 2026, pendant que Taïwan et la Corée, portées par les semi-conducteurs, montaient à environ 47 % à elles deux.
- •Quatre ETF UCITS couvrent le segment depuis la Suisse, autour de 0,17 à 0,18 % de frais courants : l'EIMI d'iShares réplique la version IMI, près de 3 000 titres, pour le même prix que l'indice standard.
- •Qui détient déjà le VT ou un ETF MSCI ACWI détient déjà ses émergents au poids de marché : le complément de 10 à 20 % ne concerne que les portefeuilles bâtis sur le MSCI World.
- •Pas d'impôt anticipé suisse sur un fonds irlandais, mais des retenues à la source internes sur les dividendes émergents, de 10 % à plus de 20 % selon le pays, que ni le DA-1 ni aucun formulaire ne récupère.
- •Deux décennies closes résument le profil : +9,8 % par an pour les émergents contre -0,2 % pour les développés de 2000 à 2009, puis +3,7 % contre +9,5 % de 2010 à 2019. La rotation existe, sa date est imprévisible.
Questions fréquentes
Faut-il ajouter un ETF marchés émergents si l'on détient déjà le VT ?
Non, pas pour se diversifier. Le Vanguard Total World réplique le FTSE Global All Cap, qui contient déjà les marchés émergents à leur poids de capitalisation, de l'ordre de 8 à 10 % du fonds selon la période, avec un rebalancement automatique. Ajouter un ETF émergents par-dessus revient à surpondérer la classe d'actifs au-delà de son poids de marché. C'est un choix actif possible, mais il doit être motivé, par exemple par une conviction de valorisation, et non présenté comme une diversification manquante. La même logique vaut pour un ETF MSCI ACWI.
Quelle est la différence entre le MSCI Emerging Markets standard et la version IMI ?
Le périmètre. L'indice standard couvre les grandes et moyennes capitalisations, environ 1 200 titres et 85 % de la capitalisation flottante de chaque pays. La version IMI, pour Investable Market Index, ajoute les petites capitalisations : près de 3 000 titres et environ 99 % de la capitalisation flottante émergente. L'iShares Core MSCI EM IMI (EIMI, IE00BKM4GZ66) réplique la version IMI pour les mêmes frais courants de 0,18 % que la plupart des produits sur l'indice standard, ce qui explique sa position de référence sur le segment.
Un ETF émergents irlandais est-il soumis à l'impôt anticipé suisse de 35 % ?
Non. L'impôt anticipé ne frappe que les distributions de fonds domiciliés en Suisse. Un fonds irlandais ou luxembourgeois n'y est pas soumis, et l'Irlande ne prélève rien à la sortie du fonds. En revanche, les dividendes encaissés par le fonds, distribués ou capitalisés, restent un revenu imposable pour le porteur résident suisse, selon le principe de transparence. Et une fuite existe en amont : les retenues à la source prélevées par les pays émergents sur les dividendes, au niveau du fonds, avant toute distribution.
Peut-on récupérer les retenues à la source sur les dividendes émergents avec le formulaire DA-1 ?
Non. Le DA-1 vise les retenues étrangères prélevées sur des titres détenus en direct par le contribuable. Dans un ETF, les retenues des pays émergents, de l'ordre de 10 % en Chine à plus de 20 % à Taïwan ou en Inde, sont prélevées au niveau du fonds, avant distribution. Elles n'apparaissent sur aucun relevé du porteur et aucun formulaire suisse ne permet de les récupérer. Cette fuite est déjà reflétée dans la performance nette de l'indice et du fonds. C'est une différence structurelle avec les actions américaines détenues en direct, où la retenue de 15 % se récupère via le DA-1.
Pourquoi Taïwan et la Corée pèsent-elles si lourd dans l'indice ?
À cause du cycle des semi-conducteurs. À fin juillet 2026, Taïwan pèse environ 27 % de l'indice et la Corée du Sud environ 20 %, portées par Taiwan Semiconductor, Samsung Electronics et SK Hynix, qui cumulent à eux trois environ 28 % de l'indice. Le secteur de la technologie de l'information atteint environ 41 %. Cette photographie est datée : la Chine pesait plus de 40 % de l'indice en 2020 avant de retomber à environ 21 %. La composition d'un indice émergents pondéré par la capitalisation se déforme fortement d'un cycle à l'autre.
Le droit de timbre suisse s'applique-t-il à l'achat d'un ETF émergents ?
Oui, dès que la transaction passe par un négociant en titres suisse, banque ou courtier établi en Suisse. Le taux est de 0,15 % par côté pour un fonds à ISIN étranger, qu'il soit irlandais ou luxembourgeois, soit 15 francs à l'achat et 15 francs à la vente pour un ordre de 10 000 francs. Un courtier étranger hors du champ de la loi sur les droits de timbre ne prélève pas cette taxe. Le choix du courtier pèse ici davantage que le choix entre deux ETF à frais courants identiques.
Qu'est-ce qu'une structure VIE et pourquoi est-ce un risque ?
Une structure VIE, pour entité à intérêt variable, est le montage par lequel de nombreuses sociétés chinoises de l'internet se rendent accessibles aux investisseurs étrangers. La loi chinoise limitant la détention étrangère directe dans ces secteurs, l'investisseur détient une société coquille offshore, liée par contrats à la société opérante chinoise, et non l'entreprise elle-même. Ces contrats n'ont jamais été pleinement validés par les tribunaux chinois, et le régime réglementaire peut changer brutalement, comme en 2021 lors de la reprise en main du secteur des plateformes. Ce risque juridique concerne une part significative de la poche chinoise de tout ETF émergents.
Les émergents ont-ils rapporté plus que les développés sur le long terme ?
Cela dépend entièrement de la fenêtre. De 2000 à 2009, l'indice MSCI EM a gagné environ 9,8 % par an quand le MSCI World perdait 0,2 % par an. De 2010 à 2019, le rapport s'est inversé : 3,7 % par an pour les émergents contre 9,5 % pour les développés. Depuis fin 2000, l'avantage cumulé revient aux émergents, environ 9,1 % par an contre 7,5 %, chiffres arrêtés à fin juillet 2026, mais au prix d'une volatilité plus élevée et d'une perte maximale historique de 65 % en 2007-2008. La surperformance vient par régimes longs et imprévisibles, ce qui plaide pour un poids modéré et un horizon d'au moins dix ans.
Ces analyses sont écrites par un développeur de stratégies quantitatives, qui gère le risque avant le rendement et travaille pour des fonds institutionnels. Comprendre mon approche