Forex trading : pourquoi 9 comptes de détail sur 10 perdent
Publié le par John Bergerat
Trading
Le marché des changes est le plus grand marché financier du monde. Selon l'enquête triennale de la Banque des règlements internationaux, il brasse 9 600 milliards USD par jour en avril 2025. Les publicités des plateformes de trading s'arrêtent à ce chiffre. Cet article commence là où elles s'arrêtent. Car le forex de détail, celui des comptes à effet de levier ouverts par des particuliers, est l'un des rares domaines de la finance où le résultat moyen a été mesuré sur des dizaines de milliers de comptes réels, par des régulateurs et par des chercheurs, sur plusieurs années et plusieurs pays. Les résultats concordent : près de 9 comptes sur 10 perdent. Voici ces chiffres, leurs sources, les mécanismes qui les produisent, et l'épisode du 15 janvier 2015, qui a montré en Suisse même ce que l'effet de levier fait à un compte quand une devise saute. Pas de morale à la fin : les chiffres suffisent.
Un marché de 9 600 milliards de dollars par jour, sans place centrale
Commençons par ce que le marché des changes est vraiment. L'enquête triennale de la BRI, la référence mondiale sur le sujet, mesure un volume quotidien moyen de 9 600 milliards USD en avril 2025, en hausse de 28 % par rapport aux 7 500 milliards de 2022. À titre d'échelle, c'est environ dix fois le PIB annuel de la Suisse, échangé chaque jour.
Ce marché n'a pas de bourse centrale. Les transactions se font de gré à gré, entre banques, fonds, entreprises et banques centrales, 24 heures sur 24 en semaine. La ventilation par instrument dit qui utilise ce marché, et pour quoi faire.
| Instrument | Volume quotidien (avril 2025) | Part |
|---|---|---|
| Swaps de change | 4 000 milliards USD | 42 % |
| Comptant (spot) | 3 000 milliards USD | 31 % |
| Contrats à terme | 1 800 milliards USD | 19 % |
| Options et divers | environ 800 milliards USD | 8 % |
Le premier poste, les swaps de change, est de la tuyauterie de financement entre institutions : des banques qui échangent des devises pour gérer leur trésorerie, pas des paris directionnels. L'essentiel du volume mondial est donc un marché interbancaire de gros, où le particulier n'a aucun rôle et aucune place.
Trois repères complètent le tableau. Le dollar intervient dans 89 % des transactions, chaque transaction impliquant deux devises. Le Royaume-Uni concentre environ 38 % du volume mondial, devant les États-Unis, autour de 19 %, et Singapour, environ 12 %. Et le franc suisse est devenu en 2025 la sixième devise mondiale, avec 6,4 % des transactions, contre une huitième place en 2022 : l'enquête d'avril 2025 a capté les flux vers le franc pendant l'épisode de volatilité lié aux annonces douanières américaines.
L'argument publicitaire du « plus grand marché du monde » est donc exact. Ce qu'il omet : la taille d'un marché ne dit rien de l'espérance de gain de ceux qui y spéculent. Elle dit seulement contre qui l'on joue. Sur le forex, la contrepartie d'un particulier est, en bout de chaîne, une salle de marchés bancaire.
14 799 comptes réels : ce que mesurent les régulateurs
La question qui compte n'est pas « peut-on gagner sur le forex ». C'est « que gagne, en moyenne, un particulier qui essaie ». Elle a une réponse mesurée.
En octobre 2014, l'Autorité des marchés financiers française a publié l'étude la plus complète jamais menée en Europe sur le sujet. Elle porte sur 14 799 clients actifs de courtiers agréés, suivis pendant quatre ans, soit 16,2 millions de transactions sur forex et CFD. Les résultats :
La distribution est fortement asymétrique. À une extrémité, 722 clients ont perdu chacun plus de 50 000 €, pour un total dépassant 102 millions €. À l'autre, les 121 plus gros gagnants ont dégagé environ 10 millions € à eux tous. Les pertes extrêmes pèsent dix fois plus que les gains extrêmes.
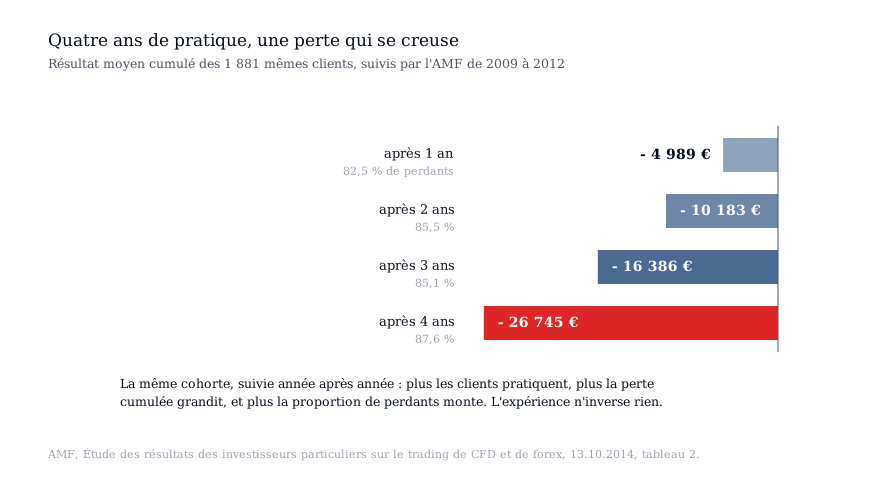
L'étude répond aussi à l'objection classique : « les perdants sont des débutants, l'expérience paie ». L'AMF a suivi une cohorte fixe de 1 881 clients actifs chaque année pendant quatre ans, donc les plus persévérants.
| Période cumulée | Résultat moyen par client | Part de perdants |
|---|---|---|
| Année 2009 seule | moins 4 989 € | 82,5 % |
| 2009 à 2010 | moins 10 183 € | 85,5 % |
| 2009 à 2011 | moins 16 386 € | 85,1 % |
| 2009 à 2012 | moins 26 745 € | 87,6 % |
La perte moyenne se creuse à chaque année de pratique supplémentaire : environ 5 200 € de plus la deuxième année, 6 200 € la troisième, 10 400 € la quatrième. L'expérience n'inverse rien : elle accumule. L'AMF constate le même gradient sur l'activité : les clients ayant passé au moins 250 ordres, soit la moitié du panel, perdent en moyenne 18 741 €, davantage que les autres. Plus on trade, plus on perd.
Deux autres sources, indépendantes, convergent. En 2018, l'ESMA a compilé les analyses des régulateurs nationaux européens avant de plafonner l'effet de levier : 74 à 89 % des comptes de détail sur CFD perdent de l'argent, avec des pertes moyennes de 1 600 € à 29 000 € par client selon les pays. C'est ce constat qui a imposé, depuis août 2018, la limite de levier de 30:1 sur les paires majeures dans l'Union européenne, et l'avertissement chiffré que chaque courtier européen doit désormais afficher.
Côté académique, Brad Barber et Terrance Odean, avec Yi-Tsung Lee et Yu-Jane Liu, ont exploité l'intégralité des transactions de la bourse de Taïwan de 1992 à 2006, un des rares jeux de données exhaustifs au monde sur le day trading. Conclusion : moins de 1 % des day traders parviennent à dégager, de façon prévisible et répétée, un gain net de frais. Et la majorité des perdants continue de trader. L'étude porte sur des actions, mais le mécanisme testé est le même : des allers-retours fréquents, au levier, contre des frais de transaction.
Trois méthodologies indépendantes, deux régulateurs et un jeu de données académique exhaustif, des années 1990 aux années 2010 : le même ordre de grandeur. Ce n'est pas un accident d'échantillon.
Pourquoi ce n'est pas une question de talent
Un taux d'échec de 9 sur 10, stable dans le temps et d'un pays à l'autre, ne s'explique pas par la psychologie individuelle. Il s'explique par l'arithmétique du produit. Trois mécanismes suffisent.
1. Un jeu à somme nulle avant frais, négative après. Détenir des actions expose à une prime de risque : l'ensemble des actionnaires peut s'enrichir en même temps, parce que les entreprises créent de la valeur. Une position de change n'a pas d'équivalent. Ce que l'un gagne sur une paire, sa contrepartie le perd. Avant frais, l'espérance collective est nulle. Après l'écart entre prix d'achat et de vente (le spread), les commissions et les frais de financement, elle est négative pour l'ensemble des participants de détail. Détail révélateur de l'étude AMF : les commissions et frais de financement facturés par les courtiers n'expliquent que 14,2 % des pertes des clients. Le reste se partage entre les frais implicites logés dans les spreads, que l'étude n'a pas pu mesurer, et les transferts vers des contreparties de marché mieux informées et mieux outillées.
2. Le tapis roulant des frais, démultiplié par le levier. Un ordre de grandeur, avec des hypothèses volontairement favorables. Un dépôt de 1 000 francs, un levier de 30:1, donc une position de 30 000 francs sur une paire majeure. Un spread de 1 pip, soit environ 0,01 % du montant de la position, coûte environ 3 francs par aller-retour. Rapporté au dépôt, chaque transaction commence donc à moins 0,3 %. À dix transactions par semaine, rythme banal en day trading, le seul spread prélève de l'ordre de 150 % du dépôt en un an. Il faudrait battre le marché de ce montant juste pour rester à zéro. S'y ajoutent les frais de report au jour le jour sur les positions conservées la nuit, différentiel de taux plus marge du courtier. La logique est la même que pour les frais de bourse classiques, où le poste le plus lourd n'est pas celui qui est affiché, comme le détaille l'article sur le coût réel d'un courtier suisse, poste par poste. Au levier, elle est simplement multipliée par trente ou par cent.
3. Le levier contre la volatilité, et l'asymétrie des pertes. Une variation quotidienne de 0,5 % est ordinaire sur une paire majeure. Au levier de 100:1, proposé couramment en Suisse, cette journée ordinaire déplace le compte de 50 %. Au levier de 30:1, de 15 %. La mécanique de l'appel de marge fait le reste : la position est coupée automatiquement quand la perte approche le dépôt, ce qui cristallise les pertes aux pires moments et interdit d'attendre un retournement. Et l'asymétrie arithmétique s'applique à chaque étape : après une perte de 50 %, il faut un gain de 100 % pour revenir au point de départ. Une suite de variations amplifiées par le levier érode le capital même quand les hausses et les baisses s'équilibrent.
Aucun de ces trois mécanismes ne dépend du talent du trader. Ils sont dans la structure du produit : somme nulle, frais proportionnels à l'activité, levier supérieur à ce que la volatilité autorise. C'est pour cela que les taux de perte se répliquent d'un pays à l'autre.
Le 15 janvier 2015 : la leçon suisse
Les statistiques précédentes décrivent l'érosion ordinaire. Le 15 janvier 2015 a montré l'autre régime : ce qui arrive aux comptes à levier quand une devise saute d'un coup. L'épisode est suisse.
Depuis le 6 septembre 2011, la Banque nationale suisse défendait un cours plancher de 1,20 franc pour un euro, en achetant des euros sans limite pour freiner l'appréciation du franc. Pour beaucoup de traders de détail, ce plancher était devenu le pari réputé le plus sûr du forex : acheter l'EUR/CHF près de 1,20, avec la BNS comme garde-fou. Certains y ajoutaient un levier maximal, précisément parce que le risque semblait borné.
Le 15 janvier 2015 au matin, la BNS annonce sans préavis l'abandon du plancher, et abaisse dans le même communiqué le taux sur les dépôts à vue à moins 0,75 %. En quelques minutes, la liquidité disparaît : plus personne ne veut vendre du franc. L'EUR/CHF décroche de 1,20 vers des cotations extrêmes proches de 0,85 sur certaines plateformes, avant de se stabiliser autour de 1,03 à 1,04 dans les jours suivants. Même après stabilisation, le franc s'est réévalué d'environ 15 % en une séance.
Pour un compte au levier, le point décisif n'est pas l'ampleur du mouvement, c'est le trou de cotation. Un ordre stop ne protège que s'il existe un prix pour l'exécuter. Entre 1,20 et 1,04, il n'y en avait pas. Les stops ont été exécutés loin en dessous de leur niveau, et des milliers de comptes sont passés en solde négatif : les clients ne devaient plus zéro, ils devaient de l'argent à leur courtier.
Les chiffres publiés ensuite donnent l'échelle. Chez FXCM, alors l'un des plus gros courtiers de détail au monde, les soldes négatifs des clients ont totalisé environ 225 millions USD en une journée, et le courtier n'a survécu que grâce à un prêt d'urgence d'environ 300 millions USD de Leucadia, obtenu en 24 heures. Alpari UK s'est déclaré insolvable dès le lendemain et a été placé sous administration spéciale le 19 janvier. En Suisse, Swissquote a annoncé en janvier 2015 une provision de 25 millions de francs pour couvrir les soldes négatifs de sa clientèle. La banque a absorbé le choc ; tous les courtiers n'avaient pas son bilan.
Deux suites réglementaires méritent d'être connues. Dans l'Union européenne, l'ESMA impose depuis 2018 une protection contre le solde négatif pour les clients de détail : la perte s'arrête au dépôt. En Suisse, il n'existe pas d'équivalent légal : la protection dépend du contrat de chaque courtier. De même, la FINMA ne plafonne pas l'effet de levier, contrairement à l'ESMA et sa limite de 30:1 : les courtiers suisses proposent couramment 100:1, et jusqu'à 200:1 sur demande (état 2026). Le cadre suisse fait le pari de la responsabilité individuelle. Le 15 janvier 2015 documente ce que ce pari coûte quand il tourne mal.
L'épisode enseigne une dernière chose, la plus générale : la position détruite n'était pas exotique. C'était le trade considéré comme le plus sûr du marché, adossé à la parole d'une banque centrale. Sur un produit à levier, le risque extrême ne se loge pas dans les paris audacieux : il se loge là où tout le monde se croit protégé.
Ce que le marché des changes fait de légitime
Le constat statistique porte sur le trading directionnel de détail au levier. Il ne condamne pas le marché des changes lui-même, qui remplit deux fonctions parfaitement légitimes, y compris pour un investisseur privé.
La couverture de change d'un portefeuille. Un investisseur suisse qui détient un ETF monde porte, sans l'avoir choisi, une exposition majeure au dollar et à l'euro. Se couvrir contre ce risque, via une classe de parts couverte en francs, est l'usage inverse de la spéculation : on utilise les instruments de change pour retirer un risque du portefeuille, pas pour en ajouter. Cette couverture a un coût, essentiellement le différentiel de taux d'intérêt, et la décision de couvrir ou non se chiffre. C'est l'objet de l'article sur la couverture du risque de change d'un ETF monde pour un investisseur en francs.
Le trading systématique institutionnel. Des fonds interviennent sur les devises avec des stratégies quantitatives, testées sur des décennies de données : suivi de tendance, portage, valorisation. C'est le métier de l'auteur de ce site, qui développe ce type de stratégies pour des fonds institutionnels. Et c'est précisément cette proximité qui permet d'être net sur la distinction. Un programme institutionnel exécute à des spreads interbancaires, une fraction de ceux facturés au détail. Il traite un portefeuille de dizaines de paires simultanément, jamais une position isolée. Son levier est dimensionné par un budget de risque, typiquement quelques pour cent de volatilité annuelle au niveau du portefeuille, pas 100:1 sur un trade. Et son espérance de gain, quand elle existe, se mesure en fractions de pour cent par transaction, capturées par la répétition sur des milliers d'occurrences. Rien, dans cette activité, ne ressemble à un particulier devant un graphique en cinq minutes.
Entre les deux, il n'y a pas de continuum. Le day trading de détail au levier n'est pas une version débutante du trading institutionnel : c'est un autre produit, avec une autre structure de coûts et une autre espérance. Les 89 % de perdants de l'étude AMF ne sont pas des quants en devenir qui auraient échoué. Ils ont joué à un jeu dont l'arithmétique était écrite d'avance.
Pour un particulier, l'alternative qui dispose, elle, d'une espérance positive documentée reste la détention diversifiée d'actifs à prime de risque. Elle se teste : le Constructeur de portefeuille du laboratoire permet de composer une allocation d'ETF et d'actions et de mesurer son comportement sur les données historiques, rendement, volatilité et pires baisses incluses. Comparer ce que dix ans de portefeuille diversifié ont produit avec les tableaux de la deuxième section de cet article est un exercice plus parlant que n'importe quel discours.
Verdict : ce que les chiffres laissent conclure
Résumons ce qui est établi, source par source.
Le marché des changes brasse 9 600 milliards USD par jour selon la BRI, et cette taille décrit un marché interbancaire de financement, pas un gisement de gains pour particuliers. Sur le détail, trois sources indépendantes convergent : 89,4 % de comptes perdants sur quatre ans et une perte moyenne de 10 887 € selon l'AMF sur 14 799 clients réels, 74 à 89 % de comptes perdants selon les relevés compilés par l'ESMA, moins de 1 % de day traders durablement gagnants dans les données exhaustives de Taïwan. L'expérience ne corrige pas le résultat, elle l'aggrave : la cohorte AMF suivie quatre ans passe de moins 4 989 € à moins 26 745 €. Les mécanismes sont structurels : somme nulle avant frais, frais démultipliés par le levier, levier incompatible avec la volatilité. Et le 15 janvier 2015 a montré, en Suisse, que la perte d'un compte au levier n'est même pas bornée par le dépôt quand le prix saute sans coter.
Ceux qui vendent l'accès à ce marché affichent le premier chiffre et jamais les suivants. Ils sont pourtant tous publics. Chacun peut en tirer sa conclusion ; la démarche vaut d'ailleurs pour d'autres produits distribués aux particuliers, comme le montre le décryptage des produits structurés vendus en Suisse, barrières et risque émetteur compris.
Sources et références. Banque des règlements internationaux, enquête triennale sur les marchés des changes, résultats d'avril 2025 publiés en 2025 : volume quotidien de 9 600 milliards USD, ventilation par instrument, parts des devises et des places. Autorité des marchés financiers, « Étude des résultats des investisseurs particuliers sur le trading de CFD et de Forex en France », 13 octobre 2014 : 14 799 clients actifs, quatre années, 89,4 % de perdants, résultat moyen de moins 10 887 €, médian de moins 1 843 €, total de moins 161 115 493 €, cohorte de 1 881 clients, part des commissions et frais de financement dans les pertes de 14,2 %, hors frais implicites de spread. ESMA, mesures d'intervention sur les CFD et options binaires, décision de mars 2018 appliquée en août 2018 : 74 à 89 % de comptes de détail perdants selon les analyses des régulateurs nationaux, pertes moyennes de 1 600 € à 29 000 €, plafond de levier de 30:1 sur paires majeures, protection contre le solde négatif. Barber, Lee, Liu et Odean, « Do Day Traders Rationally Learn About Their Ability? », données de la bourse de Taïwan 1992 à 2006. Banque nationale suisse, communiqués du 6 septembre 2011 et du 15 janvier 2015. Données publiées en 2015 par FXCM, environ 225 millions USD de soldes clients négatifs et financement d'environ 300 millions USD par Leucadia, par les administrateurs d'Alpari UK, et par Swissquote, provision de 25 millions de francs annoncée en janvier 2015.
Avertissement. Cet article est informatif et éducatif. Il ne constitue ni un conseil en investissement, ni une recommandation personnalisée, ni une incitation à acheter ou vendre un instrument financier. Les statistiques citées décrivent des populations, pas un résultat individuel. Les chiffres réglementaires et de marché sont ceux de leurs sources à leur date de publication et peuvent être révisés. Les performances passées ne préjugent pas des résultats futurs. John Bergerat Quantalytics n'est pas un établissement financier au sens de la FINMA.
Points clés
- •Le marché des changes brasse 9 600 milliards USD par jour en avril 2025 selon la BRI, dont 42 % de swaps de financement interbancaires. Le franc suisse est devenu la sixième devise mondiale avec 6,4 % des transactions.
- •Sur 14 799 clients réels suivis quatre ans par l'AMF, 89,4 % sont perdants, avec un résultat moyen de moins 10 887 € et une perte cumulée de 161 millions €. Les relevés compilés par l'ESMA donnent 74 à 89 % de comptes de détail perdants.
- •L'expérience n'inverse pas le résultat : la cohorte AMF active quatre années de suite passe d'une perte moyenne de 4 989 € après un an à 26 745 € après quatre ans, et les clients les plus actifs perdent le plus.
- •Les causes sont structurelles, pas psychologiques : un jeu à somme nulle avant frais, un spread démultiplié par le levier qui peut consommer l'équivalent du dépôt en quelques mois de day trading, et un levier incompatible avec la volatilité des paires.
- •Le 15 janvier 2015, l'abandon du plancher EUR/CHF par la BNS a fait sauter les cotations de 1,20 vers 1,04 : 225 millions USD de soldes clients négatifs chez FXCM, sauvé par un prêt de 300 millions, insolvabilité d'Alpari UK, provision de 25 millions de francs chez Swissquote.
- •En Suisse, la FINMA ne plafonne pas le levier, contre 30:1 dans l'UE depuis 2018, et la protection contre le solde négatif n'est pas une obligation légale : un compte de détail suisse peut perdre plus que son dépôt.
- •Les usages légitimes du marché des changes existent : la couverture de change d'un portefeuille, qui retire un risque au lieu d'en ajouter, et le trading systématique institutionnel, qui opère à des coûts et un levier sans rapport avec le détail.
Questions fréquentes
Quelle proportion des particuliers perd de l'argent sur le forex ?
Les mesures disponibles convergent vers près de 9 comptes sur 10. L'étude AMF de 2014, portant sur 14 799 clients réels de courtiers agréés suivis quatre ans, établit 89,4 % de perdants en cumulé, et environ 84 % sur chaque année isolée. Les analyses des régulateurs nationaux européens compilées par l'ESMA en 2018 donnent 74 à 89 % de comptes de détail perdants sur les CFD, forex compris. Le régulateur polonais avait mesuré 82 % de perdants sur la seule année 2011. Trois sources, trois périmètres, le même ordre de grandeur.
Combien perd un trader particulier en moyenne ?
Dans l'étude AMF, le résultat moyen sur quatre ans est de moins 10 887 € par client, et le résultat médian de moins 1 843 €, ce qui signifie que la moitié des 14 799 clients a perdu davantage. L'espérance de perte varie de 4 500 € à 13 400 € selon le courtier. Les relevés européens compilés par l'ESMA donnent des pertes moyennes de 1 600 € à 29 000 € par client selon les pays. La distribution est très asymétrique : dans le panel AMF, 722 clients ont perdu chacun plus de 50 000 €, pour plus de 102 millions € à eux seuls.
Peut-on devenir rentable avec de l'expérience ?
Les données disent le contraire. L'AMF a suivi une cohorte fixe de 1 881 clients actifs chaque année pendant quatre ans, donc les plus persévérants : leur perte moyenne passe de 4 989 € après un an à 26 745 € après quatre ans, et leur taux de perte reste de 87,6 %. Sur les données exhaustives de la bourse de Taïwan entre 1992 et 2006, Barber, Lee, Liu et Odean montrent que moins de 1 % des day traders dégagent un gain net de frais de façon prévisible et répétée, et que la majorité des perdants continue de trader. L'effet d'apprentissage que suppose le discours commercial n'apparaît dans aucun jeu de données.
Pourquoi l'espérance de gain est-elle négative sur le forex de détail ?
Pour trois raisons structurelles. D'abord, une position de change n'a pas de prime de risque : contrairement aux actions, ce que l'un gagne, sa contrepartie le perd, et l'espérance collective avant frais est nulle. Ensuite, les frais sont démultipliés par le levier : avec un dépôt de 1 000 francs et un levier de 30:1, un spread de 1 pip coûte environ 0,3 % du dépôt par aller-retour, ce qui, à rythme de day trading, consomme l'équivalent du dépôt en quelques mois. Enfin, le levier dépasse ce que la volatilité autorise : une variation quotidienne ordinaire de 0,5 % déplace un compte au levier de 100:1 de 50 %. Fait notable de l'étude AMF : les commissions et frais de financement n'expliquent que 14,2 % des pertes ; le reste se partage entre les frais implicites des spreads, non mesurés par l'étude, et les transferts vers des contreparties mieux informées.
Que s'est-il passé le 15 janvier 2015 sur le franc suisse ?
La BNS a abandonné sans préavis le cours plancher de 1,20 franc pour un euro qu'elle défendait depuis septembre 2011, en abaissant en même temps le taux sur les dépôts à vue à moins 0,75 %. La liquidité a disparu en quelques minutes : l'EUR/CHF a décroché vers des cotations extrêmes proches de 0,85 sur certaines plateformes avant de se stabiliser autour de 1,03 à 1,04, soit une réévaluation durable du franc d'environ 15 % en une séance. Les stops n'ont pas pu être exécutés à leur niveau faute de prix, des milliers de comptes au levier sont passés en solde négatif, FXCM a accusé environ 225 millions USD de soldes clients négatifs et n'a survécu que par un prêt d'urgence de 300 millions USD, Alpari UK est devenu insolvable, et Swissquote a provisionné 25 millions de francs.
Peut-on perdre plus que son dépôt en tradant le forex ?
Oui, si le prix saute sans coter, ce que le 15 janvier 2015 a démontré à grande échelle. Un ordre stop ne borne la perte que s'il existe un prix pour l'exécuter : dans un trou de cotation, la position est soldée bien au-delà du niveau prévu et le compte peut devenir débiteur. Depuis 2018, l'ESMA impose aux courtiers de l'Union européenne une protection contre le solde négatif pour les clients de détail. En Suisse, cette protection n'est pas une obligation légale : elle dépend du contrat de chaque courtier, et mérite d'être vérifiée avant toute ouverture de compte.
Le trading forex est-il légal et encadré en Suisse ?
Il est légal, et les courtiers établis en Suisse sont soumis à la surveillance de la FINMA ainsi qu'aux règles de conduite de la LSFin. Mais l'encadrement suisse est plus libéral que l'européen sur deux points : la FINMA ne plafonne pas l'effet de levier, là où l'ESMA le limite à 30:1 sur les paires majeures depuis 2018, et la protection contre le solde négatif n'est pas obligatoire. Des leviers de 100:1, voire 200:1 sur demande, restent proposés par des courtiers suisses en 2026. La légalité d'un produit ne dit rien de son espérance de gain : les statistiques de pertes mesurées par l'AMF et l'ESMA s'appliquent à des clients de courtiers parfaitement agréés.
La couverture de change d'un portefeuille est-elle du trading forex ?
Non, c'est l'usage inverse des mêmes instruments. Le trading directionnel ajoute une exposition de change au levier dans l'espoir d'un gain. La couverture retire une exposition que le portefeuille contient déjà : un investisseur suisse détenant un ETF monde porte mécaniquement du dollar et de l'euro, et une classe de parts couverte en francs neutralise ce risque contre un coût connu, essentiellement le différentiel de taux d'intérêt. Pas de levier, pas de pari directionnel, pas d'espérance négative structurelle : un arbitrage entre un risque et un coût, qui se calcule.
Ces analyses sont écrites par un développeur de stratégies quantitatives, qui gère le risque avant le rendement et travaille pour des fonds institutionnels. Comprendre mon approche