Négoce d'énergie : Genève, Zoug et ce qu'un investisseur peut acheter
Publié le par John Bergerat
Trading
Vitol, dont le siège est à Genève, a livré 8 millions de barils de pétrole brut et de produits raffinés par jour en 2025. La consommation mondiale tourne autour de 104 millions de barils par jour. Une seule société, qui ne possède presque aucun gisement, fait donc passer par ses livres un volume proche de 8 % de ce que la planète brûle chaque jour. Le rapprochement a une limite qu'il faut poser tout de suite : le chiffre de Vitol additionne le brut et les produits raffinés, si bien qu'un même baril peut y être compté deux fois. Il donne malgré tout la mesure du métier. Et cette société n'est pas cotée. Genève et le canton de Zoug concentrent à eux deux plus de 85 % de la valeur ajoutée du négoce suisse de matières premières, selon la première statistique officielle publiée sur le sujet. Le métier reste pourtant mal décrit en français, y compris depuis la Suisse. Cet article explique ce que fait réellement un négociant d'énergie, ce que pèse vraiment la place suisse, et ce qu'un particulier peut en acheter, ce qui est nettement plus étroit qu'on ne le croit.
Négoce physique et négoce papier : deux métiers sous un même nom
Le mot négoce recouvre deux activités qui n'ont presque rien en commun, sauf le prix qu'elles regardent.
Le négoce physique porte sur une cargaison réelle. Un opérateur achète un chargement de brut à un producteur, affrète un navire, le fait décharger dans un terminal d'Europe du Nord, et le revend à une raffinerie. Son résultat est la différence entre le prix d'achat et le prix de vente, moins le fret, le stockage, l'assurance et le coût de l'argent immobilisé pendant les six semaines de traversée. La marge par baril se compte en dizaines de centimes. Multipliée par des millions de barils et répétée des centaines de fois par an, elle devient une industrie.
Le négoce papier porte sur un contrat indexé sur un prix, sans cargaison. Contrats à terme sur le Brent ou le WTI cotés à l'ICE ou au CME, options, échanges de flux. Rien ne bouge physiquement. C'est la seule des deux activités qu'un particulier peut techniquement pratiquer, et c'est aussi celle où il n'a aucun avantage.
Voici ce qui les sépare.
| Négoce physique | Négoce papier | |
|---|---|---|
| Ce qui est échangé | une cargaison réelle | un contrat indexé sur un prix |
| Où | de gré à gré, entre entreprises | bourses organisées (ICE, CME) |
| D'où vient le résultat | écart entre deux lieux, deux dates ou deux qualités | variation du prix, ou couverture du livre physique |
| Ressource critique | lignes de crédit, navires, cuves, terminaux | dépôts de garantie |
| Accessible à un particulier | non | oui, avec un effet de levier élevé |
Un point mérite d'être posé clairement, parce qu'il retourne l'intuition la plus répandue : un négociant ne gagne pas d'argent parce que le pétrole monte. Son exposition à la direction du prix est couverte, délibérément, sur le marché à terme. Ce qu'il encaisse, ce sont des écarts. L'écart entre deux ports, l'écart entre deux échéances, l'écart entre un brut lourd et un brut léger. Quand une cargaison est achetée physiquement, la position est neutralisée par une vente à terme le jour même. Le négoce est un métier de logistique et de financement, pas un pari directionnel.
C'est aussi pour cela que les deux activités sont menées ensemble. Le livre physique renseigne sur les flux réels, ce que personne ne lit dans une cotation. Le livre papier sert à neutraliser le prix. L'un sans l'autre ne fonctionne pas.
Le poids de la Suisse, et ce que ce chiffre vaut vraiment
Le fait qui justifie cet article tient en une phrase, et elle vient d'une source fédérale. Le Département fédéral des affaires étrangères écrit sur son portail officiel que plus d'un tiers du commerce mondial de pétrole brut est traité par des négociants établis en Suisse, et recense environ 900 sociétés de négoce employant quelque 10'000 personnes, concentrées dans les régions de Genève, Zoug et Lugano. Le Secrétariat d'État aux questions financières internationales retient un ordre de grandeur voisin, près de 950 négociants.
Une précision de fond, souvent perdue : la marchandise ne touche presque jamais le territoire suisse. C'est du commerce de transit. Le pétrole part d'un port et arrive dans un autre, sans jamais passer par le Léman. Ce qui est en Suisse, c'est le contrat, le financement et la décision.
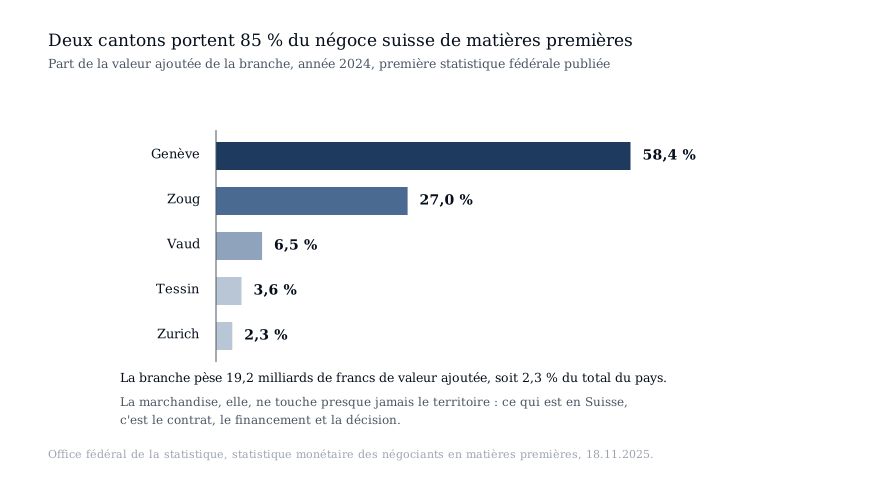
Depuis novembre 2025, un chiffre officiel existe enfin. L'Office fédéral de la statistique a publié le 18 novembre 2025 la première statistique monétaire des négociants en matières premières, sur mandat du Conseil fédéral, pour l'année de référence 2024. Elle donne une valeur ajoutée de 19,2 milliards de francs, soit 2,3 % de la valeur ajoutée totale du pays. Et surtout, elle donne la géographie.
| Canton | Part de la valeur ajoutée du secteur (2024) |
|---|---|
| Genève | 58,4 % |
| Zoug | 27,0 % |
| Vaud | 6,5 % |
| Tessin | 3,6 % |
| Zurich | 2,3 % |
Deux cantons pèsent 85,4 % de la branche. Aucune autre activité économique suisse n'est concentrée à ce point sur deux arcs de quelques kilomètres.
Maintenant l'honnêteté que ces chiffres imposent, et qui manque à peu près partout où ils sont cités.
Le tiers du pétrole mondial est une estimation, pas une mesure. Personne ne compte les cargaisons une par une pour en attribuer la propriété juridique à un pays. Le chiffre circule depuis des années, il est repris par l'administration fédérale, et il donne un ordre de grandeur solide. Il ne supporte pas la décimale.
Deux sources officielles suisses s'écartent d'un facteur trois. L'OFS retient 2,3 % de la valeur ajoutée du pays pour 2024. La Banque nationale suisse chiffre les recettes nettes du commerce de transit, dominé par les matières premières, à 58,6 milliards de francs pour la même année, soit de l'ordre de 6,7 % du produit intérieur brut. Le Conseil fédéral estimait le poids du secteur autour de 3,8 % du PIB en 2017. Trois chiffres, trois périmètres, aucun faux.
Les limites de la statistique OFS sont documentées : seuls les grands négociants ont été interrogés, le raffinage est hors périmètre, et l'exercice 2024 est une année où les acteurs réinvestissaient les résultats exceptionnels de 2022 dans des actifs, ce qui comprime le bénéfice comptable. Retenez donc l'ordre de grandeur, pas le point décimal. La place est majeure, sa taille exacte est un objet de débat.
Pourquoi Genève et Zoug, et pas Houston ou Rotterdam
La concentration n'a rien d'un accident, et elle ne tient pas à la géographie physique. La Suisse n'a ni port, ni raffinerie de taille mondiale, ni gisement.
Le financement d'abord. Une cargaison de brut immobilise plusieurs dizaines de millions de dollars pendant plusieurs semaines. Le négociant ne les avance pas sur ses fonds propres : il emprunte, gagé sur la marchandise elle-même. Ce financement adossé aux stocks est un métier bancaire à part entière, et il exige des banques qui savent lire un connaissement maritime. Le canton de Genève abrite plus de 400 sociétés de négoce et une douzaine de banques spécialisées dans le financement du commerce. Cette proximité est la vraie infrastructure de la place.
Le droit ensuite. Les contrats d'approvisionnement se signent sur cinq, dix ou vingt ans, avec des contreparties qui n'ont pas toujours de tradition judiciaire stable. La prévisibilité du droit suisse des obligations et la place de Genève dans l'arbitrage commercial international valent, pour ce métier, davantage qu'un point de fiscalité.
La fiscalité, justement, a beaucoup changé. Les régimes cantonaux dérogatoires, dont les statuts de société holding, de domicile et mixte, ont été supprimés par la réforme fiscale et du financement de l'AVS, entrée en vigueur le 1er janvier 2020. Depuis, toutes les sociétés sont imposées de manière ordinaire dans leur canton. Et l'ordonnance sur l'imposition minimale, en vigueur depuis le 1er janvier 2024, soumet les groupes réalisant plus de 750 millions d'euros de chiffre d'affaires à un taux effectif d'au moins 15 %. L'avantage fiscal suisse existe encore, mais il vient désormais du taux ordinaire de cantons comme Zoug, pas d'un régime d'exception. C'est un changement de nature, rarement relevé dans les articles sur le sujet.
La concentration de compétences, enfin, s'auto-entretient. Traders, juristes spécialisés, affréteurs, inspecteurs de cargaison, assureurs maritimes : tous se regroupent là où sont les employeurs. L'Université de Genève a même bâti un master dédié au négoce de matières premières. Un concurrent qui voudrait recréer cet écosystème ailleurs devrait le faire d'un coup, ce qui est le propre d'un avantage difficile à déloger.
Pour un investisseur, la conclusion est déjà là, et elle est un peu ingrate : rien de ce qui précède ne se traduit en rendement pour lui. Ce sont des barrières à l'entrée qui protègent des sociétés dont il ne détient pas une action.
Pourquoi ce métier n'est pas ouvert à un particulier
La question revient sans arrêt : comment investir dans une maison de négoce genevoise ? La réponse est courte. On ne peut pas.
Les quatre grandes maisons d'énergie établies en Suisse sont privées. Aucune n'a d'action négociable en bourse.
| Maison | Siège principal | Statut | Action négociable |
|---|---|---|---|
| Vitol | Genève | privée, détenue par 450 à 500 de ses collaborateurs, aucun au-delà de 5 % | non |
| Trafigura | Genève et Singapour | privée, plus de 1'400 actionnaires salariés, rachetés par la société lorsqu'ils partent | non |
| Mercuria | Genève | privée | non |
| Gunvor | Genève | privée | non |
| Glencore | Baar (Zoug) | cotée | oui, à Londres, avec une cotation secondaire à Johannesburg |
Ce verrou n'est pas administratif, il est économique. Une maison de négoce n'a pas besoin de fonds propres cotés : elle a besoin de crédit bancaire adossé à des cargaisons, ce que le marché boursier ne fournit pas. S'ouvrir au public l'obligerait à publier ses positions, ses contreparties et ses marges par flux, c'est-à-dire à céder l'avantage informationnel qui constitue son métier. La détention par les salariés a une seconde vertu, du point de vue de la maison : elle retient les opérateurs, dont la valeur est presque entièrement personnelle.
Un mot sur le cadre réglementaire, souvent mal compris. Le négoce de matières premières n'est pas, en soi, une activité financière soumise à autorisation de la FINMA. Une maison qui achète et revend du brut n'est pas une banque et ne relève pas de la surveillance prudentielle. Le Conseil fédéral a formulé en 2018 seize recommandations visant l'intégrité et les pratiques du secteur, et publié en mai 2023 un état des lieux de leur mise en œuvre. Le contrôle passe donc par le droit ordinaire, la lutte contre le blanchiment et les régimes de sanctions, pas par un agrément financier.
Conséquence pour un portefeuille : la marge du négoce d'énergie n'est pas une classe d'actifs. Elle est encaissée par des sociétés qui ont choisi de ne pas la partager.
Ce qui reste réellement accessible : trois portes, aucune directe
Puisque le métier lui-même est fermé, reste ce qui gravite autour. Trois voies existent, et chacune donne autre chose que ce que l'acheteur croit acheter.
Première porte : Glencore. C'est la seule grande maison cotée, avec siège à Baar dans le canton de Zoug et cotation à Londres depuis 2011. Mais ce n'est pas une maison de négoce pure : l'activité minière y pèse lourd, et acheter le titre revient surtout à acheter des mines de cuivre, de charbon et de zinc, avec un livre de négoce par-dessus. La société a par ailleurs réexaminé publiquement le lieu de sa cotation principale, avant d'annoncer en août 2025 qu'elle renonçait à un transfert vers les États-Unis et conservait Londres. Rappel utile : la place de cotation d'une société n'est jamais un acquis, et celle-ci a bel et bien été remise en question.
Une particularité suisse mérite d'être connue sur ce type de titre. En Suisse, une distribution prélevée sur les réserves issues d'apports de capital échappe à l'impôt anticipé de 35 %, alors qu'un dividende ordinaire y est soumis. La qualification figure dans la communication annuelle de la société, pas dans son cours de bourse. Elle se vérifie chaque année, elle ne se présume pas.
Deuxième porte : les majors intégrées. Shell, TotalEnergies et BP exploitent certaines des plus grandes salles de négoce d'énergie du monde. Un investisseur qui détient ces titres détient donc, indirectement, une activité de négoce. Le problème est qu'il ne sait pas combien. Ces groupes n'isolent pas le résultat du négoce dans leurs comptes publiés : il est fondu dans des segments qui contiennent aussi la production, le raffinage et la distribution. Il est impossible de savoir ce que l'on paie pour cette activité, ni ce qu'elle rapporte réellement.
Troisième porte : les fonds indiciels. Ici, il faut distinguer deux familles que les comparateurs mélangent en permanence. Un fonds sectoriel énergie détient des actions de producteurs, des sociétés qui vendent du pétrole et versent des dividendes. Un produit indiciel sur le prix du pétrole détient des contrats à terme reconduits d'échéance en échéance. Le premier est un portefeuille d'entreprises, le second une position à terme. Leurs performances peuvent diverger pendant des années, et divergent effectivement.
Deux frottements suisses s'appliquent dans les trois cas. Ces titres sont libellés en dollars, ce qui pose la question de couvrir ou non le risque de change en franc. Et chaque ordre passé par un négociant en titres suisse supporte le droit de timbre de négociation et les frais de conversion de devise, à l'achat comme à la vente.
Enfin, l'ordre de grandeur qui remet ces trois portes à leur place. Le cabinet Oliver Wyman estime la marge brute du négoce mondial de matières premières, toutes catégories confondues, à environ 92 milliards de dollars pour 2025, en recul de 10 % sur 2024 et de 40 % par rapport au sommet de 2022, mais encore à peu près au double de la moyenne des années 2016 à 2019. Une réserve s'impose sur ce type d'estimation privée : le même cabinet chiffrait 2024 autour de 95 milliards dans son édition de mars 2025, et l'a révisé à environ 102 milliards un an plus tard. À lire comme un ordre de grandeur, pas comme une mesure. Cette masse de marge est très largement encaissée par des sociétés privées. Aucun des trois véhicules ci-dessus n'y donne accès.
Le contango : ce que le fonds paie, le négociant l'encaisse
C'est le point quantitatif que tout acheteur de produit pétrolier coté devrait connaître avant l'ordre, pas après.
Un fonds qui suit le prix du pétrole ne détient pas de pétrole. Il détient un contrat à terme qui expire. Avant l'échéance, il le vend et achète le suivant. Quand le contrat suivant coûte plus cher que celui qui expire, il vend bas et rachète haut, tous les mois, mécaniquement. Cette configuration porte un nom : le contango. Le manque à gagner qu'elle produit s'appelle le rendement de portage négatif.
Ce n'est ni une anomalie, ni une faute de l'émetteur, ni un frais caché. Le contango est le prix normal du stockage, du financement et de l'assurance d'une marchandise encombrante. Et c'est précisément ici que les deux moitiés de cet article se rejoignent : ce que le porteur de fonds paie tous les mois, quelqu'un l'encaisse. Ce quelqu'un possède les cuves, les navires et les lignes de crédit. C'est le négociant physique. L'investisseur qui achète un produit à terme sur le pétrole ne parie pas contre le marché, il vend une prestation de stockage à un opérateur mieux équipé que lui, à un prix qu'il ne fixe pas.
La configuration inverse existe. En backwardation, l'échéance lointaine cote moins cher que la proche, signe de tension physique, et le portage devient positif. Les deux régimes sont normaux et aucun des deux ne se prévoit.
La démonstration chiffrée sur vingt ans est déjà faite ailleurs sur ce site et il serait inutile de la refaire ici : le baril a gagné de l'ordre de 30 % pendant que le principal fonds pétrolier coté perdait 6,60 % par an, avec une perte maximale proche de 98 %. Le mécanisme y est détaillé, avec l'épisode d'avril 2020 en illustration.
Ce que la place suisse change pour un investisseur, et ce qu'elle ne change pas
Vivre à quinze minutes de la plus grande concentration mondiale de négociants d'énergie ne donne ni accès, ni information, ni tarif préférentiel. Il est utile de le dire, parce que la proximité géographique produit une illusion de compétence.
Ce que la place change réellement est local et fiscal : des emplois qualifiés, des recettes cantonales, un tissu bancaire spécialisé. Cela concerne l'économie genevoise et zougoise, pas le rendement d'un portefeuille privé.
Ce qu'elle ne change pas, c'est le contenu de la bourse suisse. Aucune maison de négoce ne figure dans l'indice de référence helvétique, et Glencore, société zougoise, est cotée à Londres. Un investisseur qui pense s'exposer au négoce en achetant l'indice phare de la bourse suisse achète en réalité de la pharmacie et de l'agroalimentaire. Le biais domestique est ici particulièrement trompeur : on croit détenir ce que l'on voit tous les jours.
Dernier point, et c'est le seul qui relève d'une méthode plutôt que d'un fait. Le secteur énergie compte parmi les segments actions les plus volatils, et les produits à terme sur le pétrole le sont davantage encore. Une ligne de cette nature ne se dimensionne pas comme une ligne d'actions mondiales. Le calculateur de taille de position du site permet de convertir une tolérance de perte exprimée en francs en un nombre de titres, avant l'ordre plutôt qu'après. C'est un exercice arithmétique, pas une recommandation : il indique ce qu'une position coûterait dans un scénario défavorable, il ne dit pas s'il faut la prendre.
Avertissement : cet article est publié à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni une recommandation personnalisée, ni une incitation à acheter ou vendre un instrument financier. Les sociétés du secteur de l'énergie et les produits indexés sur les matières premières sont des actifs volatils, exposés au risque de change, au risque de contrepartie et, pour les véhicules à terme, à un rendement de portage pouvant amputer durablement le capital. Les performances passées ne préjugent pas des résultats futurs. Le traitement fiscal dépend de la situation personnelle et du canton de domicile, et peut évoluer : consultez un conseiller agréé ou votre administration fiscale avant toute décision. John Bergerat Quantalytics n'est pas un établissement financier au sens de la FINMA.
Points clés
- •Selon le portail officiel du Département fédéral des affaires étrangères, plus d'un tiers du commerce mondial de pétrole brut est traité par des négociants établis en Suisse, répartis sur environ 900 sociétés et 10'000 emplois.
- •La première statistique monétaire de l'OFS, publiée le 18 novembre 2025 pour l'exercice 2024, situe la valeur ajoutée du secteur à 19,2 milliards de francs, dont 58,4 % à Genève et 27,0 % à Zoug, soit 85,4 % pour deux cantons.
- •Le poids exact du secteur reste discuté : l'OFS retient 2,3 % de la valeur ajoutée nationale pour 2024, quand la BNS chiffre les recettes du commerce de transit à 58,6 milliards de francs, soit de l'ordre de 6,7 % du PIB.
- •Un négociant ne gagne pas d'argent parce que le prix monte : son exposition directionnelle est couverte sur le marché à terme, et son résultat vient d'écarts entre deux lieux, deux dates ou deux qualités.
- •Vitol, Trafigura, Mercuria et Gunvor sont des sociétés privées détenues par leurs collaborateurs et n'ont aucune action négociable en bourse. Glencore, siège à Baar dans le canton de Zoug et cotation principale à Londres, est la seule grande maison cotée, et son activité minière domine son livre de négoce.
- •Le négoce de matières premières n'est pas une activité soumise à autorisation de la FINMA : le contrôle passe par le droit ordinaire, la lutte contre le blanchiment et les sanctions, pas par un agrément financier.
- •Le rendement de portage payé chaque mois par un fonds pétrolier en contango est encaissé par celui qui détient les cuves et les navires, c'est-à-dire par le négociant physique.
- •Oliver Wyman estime la marge brute du négoce mondial à environ 92 milliards de dollars pour 2025, en recul de 40 % sur le sommet de 2022 mais encore au double environ de la moyenne 2016 à 2019, et cette marge revient très majoritairement à des sociétés non cotées.
Questions fréquentes
Qu'est-ce que le négoce d'énergie, concrètement ?
C'est l'achat et la revente de pétrole brut, de produits raffinés, de gaz naturel liquéfié, de charbon ou d'électricité, entre le producteur et le consommateur final. Le métier recouvre en réalité deux activités. Le négoce physique porte sur de vraies cargaisons : l'opérateur achète un chargement, affrète un navire, gère le stockage et revend à une raffinerie, en gagnant quelques dizaines de centimes par baril. Le négoce papier porte sur des contrats à terme, des options et des échanges de flux indexés sur ces mêmes prix, sans livraison. Les grandes maisons mènent les deux ensemble : le livre physique renseigne sur les flux réels, le livre papier neutralise le risque de prix.
Quelle part du négoce mondial de pétrole passe par la Suisse ?
Le portail officiel du Département fédéral des affaires étrangères indique que plus d'un tiers du commerce mondial de pétrole brut est traité par des négociants établis en Suisse. Il faut lire ce chiffre pour ce qu'il est : une estimation, non une mesure, car personne ne compte les cargaisons une par une pour en attribuer la propriété juridique à un pays. L'ordre de grandeur est solide et repris par l'administration fédérale, mais il ne supporte pas la décimale. Côté suisse, la statistique de l'OFS publiée le 18 novembre 2025 pour l'exercice 2024 chiffre la valeur ajoutée du secteur à 19,2 milliards de francs, dont 58,4 % réalisés dans le canton de Genève et 27,0 % dans celui de Zoug.
Peut-on acheter des actions Vitol, Trafigura, Gunvor ou Mercuria ?
Non. Ces quatre maisons sont des sociétés privées et aucune action n'en est négociable en bourse. Vitol est détenue par 450 à 500 de ses collaborateurs, sans qu'aucun ne dépasse 5 % du capital. Trafigura compte plus de 1'400 actionnaires salariés, que la société rachète lorsqu'ils quittent la maison. Ce n'est pas un obstacle administratif mais un choix économique : une maison de négoce se finance par du crédit bancaire adossé à ses cargaisons, pas par des fonds propres cotés, et une cotation l'obligerait à publier des positions et des marges qui constituent son avantage.
Un négociant d'énergie gagne-t-il de l'argent quand le pétrole monte ?
Pas structurellement, et c'est le contresens le plus fréquent sur ce métier. Quand une cargaison est achetée physiquement, la position est neutralisée le jour même par une vente sur le marché à terme. Ce qui reste dans le résultat, ce sont des écarts : entre deux ports, entre deux échéances, entre deux qualités de brut. Un négociant profite en revanche de la volatilité et des dislocations logistiques, qui élargissent ces écarts. Une hausse durable du prix, à elle seule, ne fait pas son résultat.
Pourquoi un fonds qui suit le pétrole peut-il perdre alors que le baril monte ?
Parce qu'il ne détient pas de pétrole mais des contrats à terme qu'il doit remplacer avant chaque échéance. En contango, le contrat suivant coûte plus cher que celui qui expire : le fonds vend bas et rachète haut, tous les mois. Ce coût de roulement n'est pas un frais caché, c'est le prix normal du stockage et du financement d'une marchandise encombrante, et il est encaissé par celui qui possède les cuves et les navires. La démonstration chiffrée sur vingt ans figure dans l'article de ce site consacré à l'investissement en matières premières depuis la Suisse.
Pourquoi Genève et Zoug plutôt que Houston ou Rotterdam ?
Trois raisons, dont aucune n'est géographique. Le financement d'abord : une cargaison immobilise des dizaines de millions de dollars pendant des semaines, et le canton de Genève abrite plus de 400 sociétés de négoce et une douzaine de banques spécialisées dans ce type de crédit adossé à la marchandise. Le droit ensuite : des contrats signés sur dix ou vingt ans exigent une prévisibilité juridique et une place d'arbitrage reconnue. La concentration de compétences enfin, qui s'auto-entretient. La fiscalité a joué historiquement, mais les régimes cantonaux dérogatoires ont été supprimés au 1er janvier 2020, et l'imposition minimale de 15 % s'applique depuis le 1er janvier 2024 aux grands groupes.
Le négoce de matières premières est-il surveillé par la FINMA ?
Pas en tant que tel. Acheter et revendre du pétrole n'est pas une activité financière soumise à autorisation, et une maison de négoce n'est pas assujettie à la surveillance prudentielle qui s'applique aux banques et aux gestionnaires de fortune. Le contrôle passe par le droit ordinaire, la législation contre le blanchiment et les régimes de sanctions. Le Conseil fédéral a formulé en 2018 seize recommandations sur l'intégrité et les pratiques du secteur, et publié en mai 2023 un état des lieux de leur mise en œuvre.
Vivre en Suisse donne-t-il un avantage pour investir dans ce secteur ?
Non, et la proximité crée surtout une illusion de compétence. Les retombées de la place sont locales et fiscales : des emplois qualifiés et des recettes cantonales à Genève et à Zoug. Elles ne se traduisent pas en rendement pour un portefeuille privé. L'indice phare de la bourse suisse ne contient aucune maison de négoce, et Glencore, société zougoise, est cotée à Londres. Un investisseur suisse qui veut s'exposer au secteur doit donc passer par des titres étrangers, avec le droit de timbre, les frais de conversion en dollars et le risque de change que cela implique.
Ces analyses sont écrites par un développeur de stratégies quantitatives, qui gère le risque avant le rendement et travaille pour des fonds institutionnels. Comprendre mon approche