Day trading : ce que les données disent vraiment, étude par étude
Publié le par John Bergerat
Trading
Le day trading a un taux de réussite mesuré : moins de 1 % des day traders dégagent un profit durable après frais. Ce n'est pas une opinion : c'est le résultat de l'étude la plus complète jamais menée, sur la totalité des day traders de Taïwan pendant 15 ans. Au Brésil, 97 % de ceux qui persistent plus de 300 jours perdent de l'argent. Et en Suisse s'ajoute un piège que presque personne ne mentionne : le day trader risque de perdre l'exonération des gains en capital et de voir ses gains imposés comme un revenu. Cet article ne vous apprendra pas à trader. Il présente les données, étude par étude, chiffre par chiffre, puis le cadre fiscal suisse tel que l'Administration fédérale des contributions le définit dans sa circulaire 36. Vous déciderez ensuite en connaissance de cause.
Moins de 1 % de gagnants durables : le verdict de deux études nationales exhaustives
La plupart des statistiques sur le day trading souffrent d'un biais : elles n'observent qu'un courtier ou qu'un échantillon. Deux études échappent à cette critique parce qu'elles couvrent la totalité d'un marché national.
La première porte sur Taïwan. Barber, Lee, Liu et Odean (Journal of Financial Markets, 2014) ont analysé l'intégralité des transactions de la bourse taïwanaise de 1992 à 2006, soit tous les day traders du pays sans exception. Résultat : moins de 1 % d'entre eux dégagent un rendement anormal positif, net de frais, de façon reproductible d'une année sur l'autre. Les gagnants d'une année sont, dans leur écrasante majorité, les perdants de la suivante.
La seconde porte sur le Brésil. Chague, De-Losso et Giovannetti (SSRN 3423101, 2020) ont suivi tous les particuliers ayant débuté le day trading sur les futures entre 2013 et 2015. Parmi ceux qui ont persisté plus de 300 séances, ceux qui ont donc « appris le métier » :
| Étude | Périmètre | Période | Résultat clé |
|---|---|---|---|
| Barber, Lee, Liu, Odean (2014) | Tous les day traders de Taïwan | 1992-2006 | < 1 % de gagnants reproductibles nets de frais |
| Chague, De-Losso, Giovannetti (2020) | Day traders persistants (> 300 jours), Brésil | 2013-2015 | 97 % de perdants, 1,1 % gagnent plus qu'un salaire minimum |
| Barber et Odean (2000) | 66 465 ménages, courtier en ligne US | 1991-1996 | Les plus actifs perdent 6,5 points de rendement par an |
Ces trois travaux convergent alors qu'ils couvrent trois continents, trois décennies et trois structures de marché différentes. C'est ce qui rend le consensus difficile à contester.
Trader activement coûte 6,5 points de rendement par an, soit 1,8 million de dollars en 20 ans
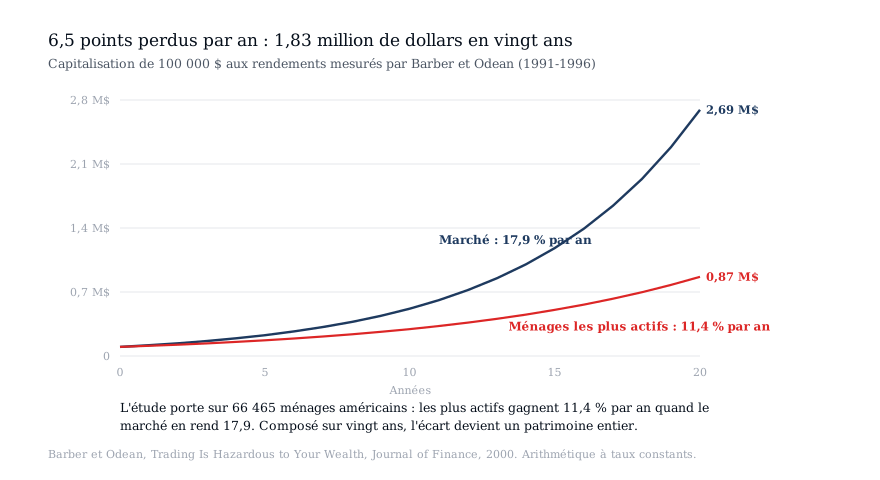
L'étude fondatrice de Barber et Odean, « Trading Is Hazardous to Your Wealth » (Journal of Finance, 2000), a suivi 66 465 ménages américains clients d'un grand courtier en ligne américain entre 1991 et 1996. Sur la période, le marché a rendu 17,9 % par an. Les ménages qui tradaient le plus ont obtenu 11,4 % par an. L'écart, 6,5 points de pourcentage, ne vient pas d'une mauvaise sélection de titres : il vient des coûts de transaction et du rythme d'activité lui-même.
6,5 points par an semblent abstraits. Composés, ils ne le sont plus. Prenez 100 000 $ placés 20 ans :
L'hyperactivité a coûté 1 826 875 $, soit plus de deux tiers du capital final potentiel. Vous pouvez reproduire ce calcul avec vos propres montants dans le Simulateur d'intérêts composés du laboratoire, qui montre précisément comment un écart de rendement annuel se transforme en écart de capital sur longue durée, ou dans notre calculateur d'intérêts composés.
Le mécanisme est connu et documenté : chaque aller-retour paie un spread, une commission et, en Suisse, un droit de timbre. Le trader hyperactif accumule des coûts certains en échange d'une espérance de gain incertaine. Barber et Odean identifient l'excès de confiance comme moteur comportemental : les traders interprètent leurs gains comme du talent et leurs pertes comme de la malchance, ce qui entretient l'activité malgré des résultats négatifs.
CFD et forex : 70 à 89 % de comptes perdants, mesurés par les régulateurs et affichés par les courtiers
Le day trading de détail moderne passe majoritairement par les CFD et le forex. Sur ces produits, les chiffres ne viennent pas d'académiques mais des régulateurs et des courtiers eux-mêmes, qui ont l'obligation légale de les publier.
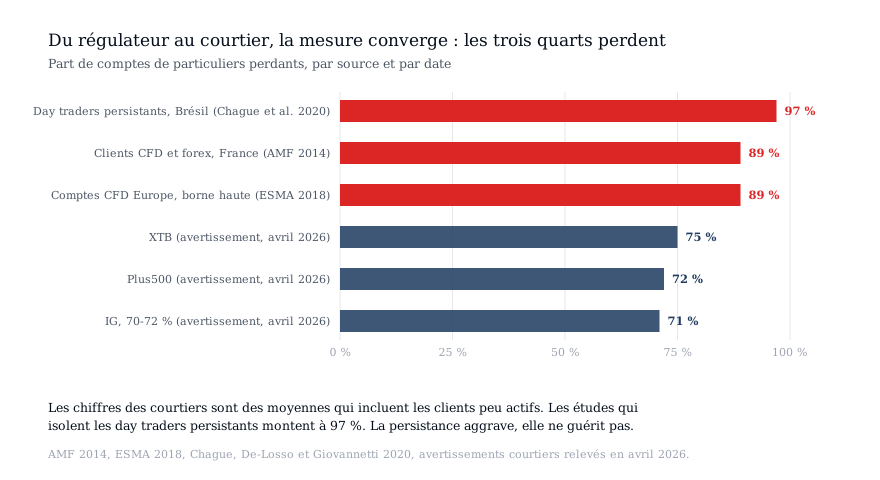
L'AMF (Autorité des marchés financiers, France) a analysé en 2014 les comptes réels de 14 799 clients CFD et forex entre 2009 et 2012 : 89 % étaient perdants, pour une perte agrégée de 161 millions €. L'ESMA (Autorité européenne des marchés financiers) a confirmé en 2018, au moment de plafonner le levier forex à 30:1 sur les paires majeures pour les particuliers : selon les courtiers, 74 à 89 % des comptes CFD de détail perdent de l'argent, avec des pertes moyennes de 1 600 à 29 000 € par client.
Depuis, chaque courtier européen doit afficher son propre taux de clients perdants. Relevé en avril 2026 :
| Courtier | Part de comptes de détail perdants (affichée) |
|---|---|
| IG | 70-72 % |
| Plus500 | ~72 % |
| XTB | ~75 % |
| eToro | 51 % (mix incluant crypto et actions au comptant) |
Ces taux sont des moyennes sur tous les clients, y compris les plus passifs. Chez les day traders actifs, les études nationales citées plus haut montrent des taux d'échec nettement supérieurs. Le cas particulier du marché des changes, le plus utilisé par les day traders débutants, est détaillé dans notre article sur le forex trading.
Plus de 90 % des gérants professionnels américains font moins bien que le S&P 500 sur 20 ans
L'argument le plus solide contre le day trading amateur n'est pas l'échec des amateurs. C'est l'échec des professionnels.
Le rapport SPIVA de S&P Dow Jones Indices compare chaque année les fonds gérés activement à leur indice de référence. À fin 2024 :
Ces gérants disposent d'équipes d'analystes, de données professionnelles, d'accès direct aux entreprises et de coûts d'exécution institutionnels. Ils travaillent à plein temps, dans un cadre de gestion du risque contrôlé. Et l'immense majorité échoue à battre un simple indice sur longue durée.
Le raisonnement se termine seul : si des professionnels équipés et encadrés ne battent pas le marché en le tradant activement, la probabilité qu'un particulier y parvienne depuis son écran, en payant des coûts de détail et en décidant sous stress, est celle que mesurent les études du début de cet article. Moins de 1 %.
Ce constat ne condamne pas toute gestion active. Il condamne une méthode : la décision discrétionnaire rapide, répétée, en concurrence avec des intervenants mieux armés. La section suivante précise cette distinction, car elle est au cœur de notre approche quantitative.
Le piège fiscal suisse : la circulaire 36 fixe 5 critères, le day trader en viole plusieurs
En Suisse, les gains en capital de la fortune privée sont exonérés d'impôt. C'est l'un des grands avantages fiscaux du pays, et c'est exactement ce que le day trading met en danger.
L'Administration fédérale des contributions a précisé dans sa circulaire n° 36 du 27 juillet 2012 (Commerce professionnel de titres) les conditions dans lesquelles un particulier reste un simple gérant de sa fortune privée. Cinq critères refuge cumulatifs (le « safe harbor » de l'administration) garantissent l'exonération :
| Critère de la circulaire 36 | Seuil à respecter | Le day trader typique |
|---|---|---|
| Durée de détention | Au moins 6 mois | Quelques minutes à quelques heures |
| Volume de transactions annuel (achats + ventes) | Au plus 5 fois le montant des titres et avoirs au début de la période | Souvent dépassé en quelques semaines |
| Part des gains dans le revenu | Gains non nécessaires au train de vie (repère : moins de 50 % du revenu net) | Objectif affiché : en vivre |
| Financement | Pas de fonds étrangers (crédit, marge) | Levier via CFD ou compte marge |
| Dérivés | Uniquement en couverture de positions propres | CFD et options en spéculation directe |
Si les cinq critères sont remplis, l'exonération est acquise. S'ils ne le sont pas tous, l'administration procède à une appréciation d'ensemble du cas, et la qualification de commerçant professionnel de titres devient possible. Un day trader actif viole par construction les critères de durée et de volume, presque toujours celui des dérivés s'il traite CFD ou options, et souvent celui du financement.
Les conséquences d'une requalification sont lourdes :
S'y ajoute un coût que personne n'évite, requalifié ou non : le droit de timbre fédéral de négociation via un courtier suisse, 0,075 % sur les titres d'émetteurs suisses et 0,15 % sur les titres d'émetteurs étrangers, payé à chaque transaction. Pour un day trader qui fait tourner son capital des dizaines de fois par an, ce prélèvement seul ampute significativement le rendement avant même le premier franc de spread ou de commission.
Discrétionnaire contre systématique : deux activités qui n'ont en commun que l'écran
Une confusion revient souvent : assimiler le day trading discrétionnaire à la gestion quantitative. Les deux passent par des écrans et des ordres. Tout le reste diffère.
Le day trader discrétionnaire décide en temps réel, sous émotion, sans pouvoir mesurer son espérance de gain avant d'agir. Chaque décision est unique, donc invérifiable statistiquement. Les études citées plus haut mesurent le résultat : négatif pour plus de 97 % des persistants.
Une stratégie systématique fait l'inverse : la règle de décision est écrite avant, testée sur des décennies de données, exécutée sans intervention, et surtout mesurée. On connaît sa distribution historique de gains et de pertes avant d'y engager un franc. La discipline du risque est mécanique : taille de position limitée, exposition ajustée selon le régime de marché. Notre calculateur de taille de position illustre ce principe de base, et le Baromètre de l'économie du laboratoire montre à quoi ressemble une lecture chiffrée et mensuelle du régime macro, à l'opposé d'une réaction au flux d'actualité minute par minute.
Soyons précis sur les limites, car elles existent des deux côtés : le systématique n'est pas une garantie de gain. Les rapports SPIVA le montrent, battre l'indice reste rare même pour les professionnels, et un backtest peut être suroptimisé. La différence n'est pas que l'un gagne et l'autre perd : c'est que l'un est mesurable, falsifiable et discipliné, et l'autre non. La démarche est détaillée sur notre page approche.
Le S&P 500 a rendu 11,71 % par an depuis 1975, sans un seul aller-retour intraday
Reste la question utile : que faire du capital et du temps que le day trading aurait consommés ?
La référence chiffrée est simple. De 1975 à 2024, le S&P 500 a rendu 11,71 % par an en nominal, dividendes réinvestis, soit 7,84 % par an en termes réels après inflation. Ce rendement n'exigeait aucune décision quotidienne, aucun levier, aucun risque de requalification fiscale : en Suisse, l'investisseur passif qui respecte les critères de la circulaire 36 encaisse ses gains en capital sans impôt sur le revenu.
La comparaison finale tient en trois lignes :
| Profil | Base empirique | Résultat documenté |
|---|---|---|
| Day trader persistant | Chague et al. (2020), Brésil | 97 % de perdants |
| Ménage hyperactif | Barber et Odean (2000), États-Unis | 11,4 % par an, 6,5 points sous le marché |
| Investisseur indiciel | S&P 500, 1975-2024 | 11,71 % par an nominal, gains exonérés en Suisse |
Pour construire concrètement une allocation diversifiée en francs suisses et voir son comportement historique, le Constructeur de portefeuille du laboratoire permet de tester des allocations types sur données réelles. Sur le choix des supports, nos articles sur les ETF S&P 500 depuis la Suisse et le coût réel d'un courtier suisse couvrent la mise en pratique.
Le day trading promet la liberté financière rapide. Les données de trois continents, deux régulateurs et cinquante ans de marché racontent autre chose : une activité où moins de 1 % gagnent durablement, où les coûts sont certains et les gains improbables, et où le fisc suisse attend précisément ceux qui persistent. Chiffres arrêtés au 15 août 2026.
Points clés
- •Taïwan, 1992-2006, tous les day traders du pays : moins de 1 % dégagent un rendement positif net de frais de façon reproductible (Barber, Lee, Liu et Odean, 2014).
- •Brésil : parmi les day traders qui persistent plus de 300 jours, 97 % perdent de l'argent et 1,1 % gagnent plus qu'un salaire minimum (Chague et al., 2020).
- •Les ménages américains qui tradent le plus ont gagné 11,4 % par an contre 17,9 % pour le marché : 6,5 points perdus chaque année (Barber et Odean, 2000).
- •Sur CFD et forex, les régulateurs mesurent 74 à 89 % de comptes perdants (AMF 2014, ESMA 2018) ; les courtiers eux-mêmes affichent 70 à 75 % en 2026.
- •En Suisse, la circulaire 36 de l'AFC fixe 5 critères : le day trader typique en viole plusieurs et risque l'imposition de ses gains comme revenu, plus les cotisations sociales.
Questions fréquentes
Le day trading est-il imposé en Suisse ?
Les gains en capital de la fortune privée sont exonérés, mais la circulaire 36 de l'AFC (27 juillet 2012) fixe cinq critères pour rester dans ce cadre : détention d'au moins 6 mois, volume annuel de transactions d'au plus 5 fois le montant des titres et avoirs, gains non nécessaires au train de vie, pas de financement à crédit (ou des rendements de titres supérieurs aux intérêts passifs correspondants), dérivés limités à la couverture. Un day trader actif viole plusieurs de ces critères. En cas de requalification en commerçant professionnel de titres, les gains sont imposés comme revenu d'activité indépendante et soumis aux cotisations AVS.
Quel pourcentage de day traders gagnent réellement de l'argent ?
Les deux études les plus complètes donnent la mesure : à Taïwan, sur tous les day traders du pays entre 1992 et 2006, moins de 1 % dégagent un rendement positif net de frais de façon reproductible (Barber, Lee, Liu et Odean, 2014). Au Brésil, parmi ceux qui persistent plus de 300 jours de bourse, 97 % perdent et 1,1 % gagnent plus qu'un salaire minimum (Chague et al., 2020). Les taux affichés par les courtiers CFD en 2026, 70 à 75 % de comptes perdants, sont des moyennes incluant des clients peu actifs : ils sous-estiment l'échec des day traders.
La règle américaine des 25 000 $ (Pattern Day Trader) existe-t-elle encore ?
Plus depuis le 4 juin 2026 : la SEC a approuvé en avril 2026 la suppression du seuil de 25 000 $ et de la désignation « pattern day trader » (amendements à la règle FINRA 4210). Elle ne concernait de toute façon que les comptes sur marge américains. Un résident suisse supporte en revanche le droit de timbre fédéral à chaque transaction (0,075 % sur les titres suisses, 0,15 % sur les titres étrangers) et le risque fiscal de la circulaire 36, deux contraintes que les traders américains n'ont pas.
Pourquoi même les professionnels échouent-ils à battre le marché ?
Le rapport SPIVA de S&P Dow Jones Indices mesure qu'à fin 2024, plus de 80 % des fonds gérés activement font moins bien que leur indice sur 10 ans, et plus de 90 % des gérants actions US large-cap sous-performent le S&P 500 sur 20 ans. Les coûts de gestion et de transaction, la concurrence entre professionnels et la difficulté à prévoir les prix à court terme expliquent l'écart. Un particulier cumule ces obstacles avec des coûts de détail plus élevés et sans cadre de gestion du risque.
Comment investir en bourse sans risquer la requalification fiscale ?
En respectant les critères safe harbor de la circulaire 36 : détenir ses titres au moins 6 mois, garder un volume annuel de transactions sous 5 fois sa fortune en titres, ne pas investir à crédit, ne pas utiliser de dérivés en dehors de la couverture, et ne pas dépendre de ses gains pour vivre. Une stratégie indicielle à long terme, par exemple via des ETF diversifiés, respecte naturellement ces cinq critères tout en s'exposant au rendement de marché, qui a été de 11,71 % par an sur le S&P 500 de 1975 à 2024. Un rendement passé ne se capte pas d'avance, il se constate.
Ces analyses sont écrites par un développeur de stratégies quantitatives, qui gère le risque avant le rendement et travaille pour des fonds institutionnels. Comprendre mon approche