Gold ETF en Suisse : 54 ans de données, quatre fonds et une fiscalité à part
Publié le par John Bergerat
Or & matières premières
L'or a rapporté 8,5 % par an en nominal depuis 1971, mais 4,5 % après inflation, loin des 11,2 % des actions américaines dividendes réinvestis. C'est le point de départ honnête de toute décision sur un gold ETF. En Suisse, quatre fonds domiciliés dans le pays détiennent de l'or physique alloué pour 0,19 % à 0,40 % de frais annuels, et la fiscalité fait le reste du travail : pas de TVA sur l'or d'investissement, pas d'impôt sur le gain en capital privé, un droit de timbre réduit à 0,075 % sur les fonds suisses. Cet article déroule la série longue, la traversée de 1980 à 2001, l'argument de la corrélation zéro, le comparatif ETF or contre lingot, et le détail fiscal suisse. Chaque chiffre est sourcé.
8,5 % par an depuis 1971, mais 4,5 % après inflation : la vraie série longue de l'or
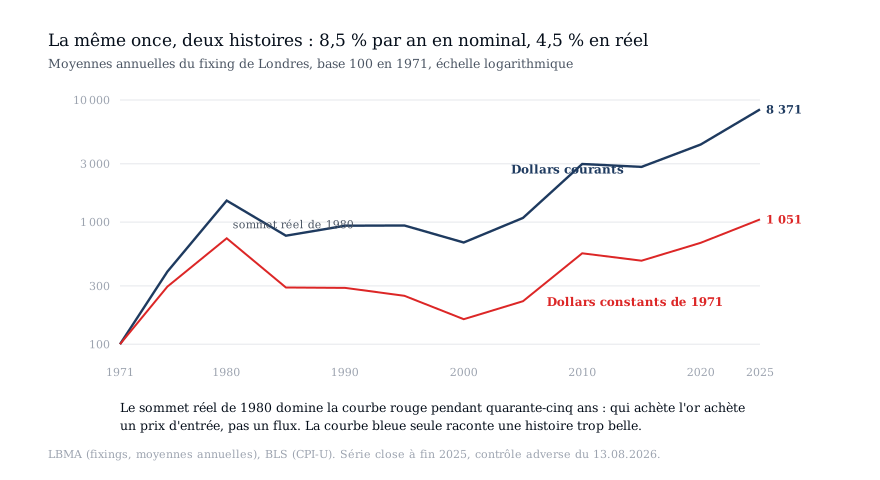
La série de référence commence en 1971, quand le dollar cesse d'être convertible en or. La moyenne annuelle du fixing de Londres passe de 41 $ en 1971 à 3 432 $ en 2025 (LBMA). Cela fait 8,5 % par an en nominal sur 54 ans.
Ce chiffre brut surestime ce que l'or vous aurait réellement rapporté. L'inflation américaine a couru à 3,9 % par an sur la même période (BLS). Le rendement réel de l'or tombe à 4,5 % par an.
Sur la même période, les actions américaines dividendes réinvestis ont rendu 11,2 % par an (Damodaran, NYU Stern). L'écart paraît modeste en taux annuel. Composé sur 54 ans, il est massif : 100 $ placés en or fin 1971 valent 8 371 $ en 2025 en nominal, mais 1 051 $ en dollars de 1971. Les mêmes 100 $ en actions, à 11,2 % par an, atteignent environ 30 900 $ (calcul mécanique à taux constant).
| Mesure 1971-2025 | Valeur |
|---|---|
| Or, rendement nominal | 8,5 % par an |
| Inflation américaine (BLS) | 3,9 % par an |
| Or, rendement réel | 4,5 % par an |
| Actions US, dividendes réinvestis (Damodaran) | 11,2 % par an |
| 100 $ d'or en 2025, en nominal | 8 371 $ |
| 100 $ d'or en 2025, en dollars de 1971 | 1 051 $ |
La leçon vaut aussi pour le franc : un montant nominal ne dit rien tant qu'on ne l'a pas déflaté. Le Calculateur d'inflation suisse convertit n'importe quel montant en francs entre deux années et montre ce que l'indice suisse des prix a fait de votre pouvoir d'achat sur la même période.
De 850 $ à 252,80 $ : la traversée du désert de 1980 à 2001
Le 21 janvier 1980, l'or touche 850 $ en séance, au sommet de la panique inflationniste. Le 20 juillet 1999, il cote 252,80 $. La baisse atteint 70 % en nominal, et le marché ne repart durablement qu'après 2001.
Le retour au sommet a demandé une patience hors norme. En nominal, les 850 $ ne sont revus qu'en janvier 2008, soit 28 ans plus tard. En dollars constants, c'est-à-dire une fois l'inflation prise en compte, le sommet de 1980 n'est rejoint qu'en septembre 2025, 45 ans après (Bloomberg).
| Date | Niveau | Lecture |
|---|---|---|
| 21.01.1980 | 850 $ en séance | Sommet de la panique inflationniste |
| 20.07.1999 | 252,80 $ | Plancher, soit -70 % |
| Janvier 2008 | 850 $ retrouvés | 28 ans pour le sommet en nominal |
| Septembre 2025 | Sommet de 1980 en dollars constants | 45 ans en termes réels (Bloomberg) |
Cette traversée n'est pas une anecdote. Elle montre qu'un actif sans flux dépend entièrement de son prix d'entrée. Celui qui a acheté au sommet de 1980 n'a touché aucun loyer, aucun coupon, aucun dividende pour patienter. Il a attendu la revente, et l'attente a duré une génération. C'est l'argument le plus solide contre une poche d'or surdimensionnée.
0 dividende, 0 intérêt : l'or ne compose pas
Une once d'or achetée en 1971 reste une once en 2025. Elle n'a rien versé entre-temps. Pas de dividende, pas de coupon, pas de loyer. Tout le rendement d'un gold ETF vient du prix de revente, rien d'autre.
Les actions, elles, composent. Une part importante de leurs 11,2 % par an vient des dividendes réinvestis, qui achètent de nouvelles parts, qui versent à leur tour. L'écart entre 8,5 % et 11,2 % paraît petit, mais la composition l'amplifie : 10 000 francs à 8,5 % par an deviennent environ 115 600 francs en 30 ans ; à 11,2 %, environ 241 600 francs. Ce calcul est purement mécanique, à taux constants, et ne promet rien ; il montre seulement ce que coûte l'absence de flux sur longue durée.
Le Simulateur d'intérêts composés fait ce calcul année par année, avec ou sans versements réguliers, et montre la courbe complète pour vos propres montants. Pour la part des dividendes dans le rendement d'un portefeuille, le calculateur de dividendes chiffre l'effet du réinvestissement.
Conclusion intermédiaire : l'or n'est pas un moteur de rendement. C'est une réserve. Son intérêt dans un portefeuille se joue ailleurs, et c'est l'objet de la section suivante.
Corrélation 0,00 avec le S&P 500 sur 54 ans : l'argument de la poche de 5 à 10 %
La corrélation mensuelle entre l'or et le S&P 500 s'établit à 0,00 d'août 1971 à février 2025 (State Street, Gold as a strategic asset class). Zéro. L'or ne monte pas quand les actions montent, il ne baisse pas quand elles baissent : il vit sa vie.
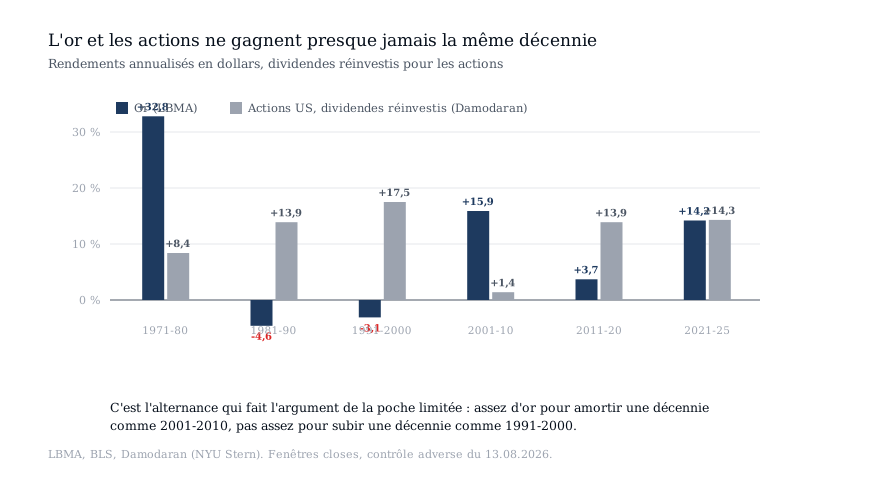
2008 en donne l'illustration la plus nette. Le S&P 500 perd 37 % dividendes compris. L'or finit l'année en hausse de 4,3 % (fixings de 833,75 $ fin 2007 à 869,75 $ fin 2008). La décennie 2001-2010 raconte la même histoire en plus long : 15,9 % par an pour l'or, 1,4 % pour les actions américaines. La décennie 1991-2000 dit l'inverse : -3,1 % pour l'or, 17,5 % pour les actions.
| Décennie | Or (%/an) | Inflation US (%/an) | Actions US (%/an) |
|---|---|---|---|
| 1971-1980 | +32,8 | +7,8 | +8,4 |
| 1981-1990 | -4,6 | +4,7 | +13,9 |
| 1991-2000 | -3,1 | +2,8 | +17,5 |
| 2001-2010 | +15,9 | +2,4 | +1,4 |
| 2011-2020 | +3,7 | +1,7 | +13,9 |
| 2021-2025 | +14,2 | +4,5 | +14,3 |
C'est cette alternance qui justifie une poche d'or limitée, l'ordre de grandeur le plus souvent retenu étant 5 à 10 % du portefeuille : assez pour amortir une décennie comme 2001-2010, pas assez pour plomber une décennie comme 1991-2000. Le Constructeur de portefeuille, version CHF permet de tester l'effet concret d'une ligne or à 5 ou 10 % sur la volatilité et le rendement d'un portefeuille en francs. Cette logique de risque d'abord est aussi celle que je décris dans mon approche.
Quatre ETF suisses adossés à l'or physique, de 0,19 % à 0,40 % de frais par an
Un ETF or (souvent appelé ETC ou ETP ailleurs en Europe) détient des lingots alloués dans un coffre et cote en Bourse comme une action. Le fonctionnement général est détaillé dans notre guide des ETF. En Suisse, quatre fonds domiciliés dans le pays couvrent l'essentiel du marché.
| Produit | ISIN | Frais annuels | Particularité |
|---|---|---|---|
| ZKB (Swisscanto) Gold ETF A CHF | CH0139101593 | 0,40 % | Or en coffres ZKB en Suisse, remboursement en nature possible |
| Raiffeisen ETF Solid Gold H-CHF | CH0134034906 | 0,30 % | Couvert contre le risque de change en CHF |
| UBS ETF (CH) Gold (CHF) hedged A-dis | CH0106027128 | 0,23 % | Couvert en CHF |
| iShares Gold ETF (CH) | CH0104136236 | 0,19 % | En USD, non couvert, le moins cher des quatre |
*Frais (TER) relevés sur justETF et extraETF, août 2026. Vérifiez la fiche produit avant tout achat.*
Le fonds de la ZKB est le plus gros du marché suisse, avec environ 6,5 milliards de francs d'encours toutes parts confondues (extraETF, août 2026). Son argument n'est pas le prix mais la conservation : l'or est alloué dans les coffres de la Zürcher Kantonalbank, en Suisse, et le porteur peut demander un remboursement en nature, en métal. Le prospectus l'encadre : commission de rachat de 1 %, frais de livraison, et des barres standard d'environ 12,5 kg, soit un seuil de plus d'un million de francs au cours actuel. Le produit est analysé en détail dans notre article sur le ZKB Gold ETF.
Reste le choix de la part : l'or cote en dollars, donc une part CHF non couverte ajoute le risque de change USD/CHF à celui du métal. Les parts couvertes contre le change neutralisent ce risque contre un coût lié à l'écart de taux d'intérêt entre le dollar et le franc. Aucune des deux options n'est gratuite ; le choix dépend de votre horizon et de ce que vous attendez de la poche or : du métal pur, ou du métal exprimé en francs.
Or physique ou ETF : 0,19 % par an contre une prime payée au premier jour
La question « or physique ou ETF » se résume à une structure de coûts. L'ETF coûte en continu : 0,19 % à 0,40 % par an selon le produit, plus le courtage et le droit de timbre à chaque transaction. Le lingot coûte par à-coups : une prime sur le cours spot à l'achat, d'autant plus lourde que le format est petit, puis le coffre et l'assurance chaque année, puis un écart de rachat à la revente. La prime exacte varie selon le format, le fabricant et le guichet : comparez toujours le prix proposé au cours spot du jour avant d'acheter.
| Poste | Or physique | ETF or domicilié en Suisse |
|---|---|---|
| Coût d'entrée | Prime sur le cours spot | Courtage + timbre 0,075 % |
| Coût annuel | Coffre, assurance | Frais du fonds 0,19 % à 0,40 % |
| Revente | Au guichet, écart de rachat | En Bourse, règlement T+2 |
| Détention | Propriété directe du métal | Part de fonds, or alloué en coffre |
| Livraison physique | Immédiate | Possible en nature chez ZKB |
| TVA | 0 % (or d'investissement) | 0 % (aucune TVA sur les titres) |
La liquidité tranche souvent le débat. Un ETF se vend en une séance de Bourse au cours affiché. Un lingot exige un guichet, un contrôle d'authenticité, parfois un transport. À l'inverse, le lingot ne dépend d'aucun intermédiaire : pas de fonds, pas de dépositaire, pas de Bourse. Le remboursement en nature du fonds ZKB fait le pont entre les deux mondes : détenir la part, exiger le métal si un jour vous le voulez vraiment.
Pour les frais de transaction côté ETF, qui varient fortement d'un courtier à l'autre, voyez le coût réel d'un courtier suisse.
0 % de TVA, 0 % sur le gain, 0,075 % de timbre : la fiscalité suisse de l'or
La fiscalité est le vrai différenciateur suisse, et elle tient en quatre lignes.
TVA : 0 %. L'or d'investissement est exonéré de TVA en Suisse : lingots et plaquettes d'une pureté d'au moins 995 millièmes portant le poinçon d'un essayeur reconnu, et pièces d'or frappées par un État (art. 44 OTVA). Ni le lingot ni l'ETF or n'en supportent.
Gain en capital : 0 %. Pour la fortune privée, la plus-value réalisée à la revente d'un lingot ou d'un ETF or est exonérée d'impôt (art. 16 al. 3 LIFD). L'exonération tombe si l'administration vous qualifie de commerçant professionnel de titres, en cas de rotation ou d'effet de levier importants.
Fortune : imposable. La valeur de marché de l'or, physique ou en ETF, entre dans la fortune imposable au 31 décembre, au barème de votre canton.
Droit de timbre : 0,075 % ou 0,15 %. Via un courtier suisse, chaque achat ou vente d'un fonds d'émetteur suisse supporte 0,075 % de droit de timbre fédéral de négociation, et 0,15 % pour un fonds d'émetteur étranger (AFC). Les quatre ETF du comparatif, domiciliés en Suisse, relèvent du taux réduit. Le lingot, lui, n'est pas un titre au sens de la loi sur les droits de timbre : son achat n'y est pas soumis. Quant à l'impôt anticipé de 35 %, il ne vise que les distributions ; un fonds sur l'or n'ayant aucun revenu à distribuer, il reste théorique.
| Prélèvement | Or physique | ETF or suisse | ETF/ETC étranger |
|---|---|---|---|
| TVA | 0 % | 0 % | 0 % |
| Impôt sur le gain (fortune privée) | 0 % | 0 % | 0 % |
| Droit de timbre par transaction | Aucun | 0,075 % | 0,15 % |
| Impôt sur la fortune (31.12) | Oui | Oui | Oui |
| Impôt anticipé 35 % | Non | Sur distributions, théorique | Non |
Si vous cherchez en allemand, la requête « Gold ETF Steuern Schweiz » recouvre exactement ces quatre points : pas de TVA, pas d'impôt sur le gain privé, fortune imposable, timbre à 0,075 % sur les fonds suisses.
Chiffres arrêtés au 15 août 2026.
Points clés
- •L'or a rendu 8,5 % par an en nominal de 1971 à 2025 (fixing de Londres, LBMA), soit 4,5 % réels ; les actions américaines dividendes réinvestis ont fait 11,2 % (Damodaran, NYU Stern).
- •Après le sommet de 850 $ du 21 janvier 1980, il a fallu 28 ans pour revenir au sommet en nominal et 45 ans en dollars constants (septembre 2025, Bloomberg).
- •Corrélation mensuelle or / S&P 500 : 0,00 d'août 1971 à février 2025 (State Street) ; en 2008, l'or a gagné 4,3 % quand le S&P 500 perdait 37 % dividendes compris.
- •Quatre ETF suisses adossés à l'or physique coûtent de 0,19 % (iShares) à 0,40 % (ZKB) par an, avec un droit de timbre de 0,075 % par transaction.
- •Fiscalité suisse de l'or : 0 % de TVA sur l'or d'investissement, 0 % sur le gain en capital privé, mais valeur imposable à l'impôt sur la fortune au 31 décembre.
Questions fréquentes
Faut-il choisir l'or physique ou un ETF or ?
C'est une question de coûts et d'usage. L'ETF coûte 0,19 % à 0,40 % par an plus 0,075 % de timbre par transaction, et se revend en une séance de Bourse. Le lingot coûte une prime à l'achat, un coffre à l'année et un écart de rachat à la revente, mais il ne dépend d'aucun intermédiaire. Le fonds de la ZKB combine les deux : une part cotée avec remboursement en nature possible. Fiscalement, les deux sont logés à la même enseigne : 0 % de TVA et 0 % sur le gain privé.
Quel est le gold ETF le moins cher en Suisse ?
Parmi les fonds domiciliés en Suisse, l'iShares Gold ETF (CH) (ISIN CH0104136236) affiche les frais les plus bas à 0,19 % par an (justETF, août 2026), devant l'UBS Gold hedged CHF à 0,23 %, le Raiffeisen Solid Gold H-CHF à 0,30 % et le ZKB Gold ETF à 0,40 %. Des ETC étrangers affichent des frais inférieurs, mais ils supportent un droit de timbre doublé (0,15 %) et une conservation hors de Suisse.
Un ETF or verse-t-il un dividende ?
Non. L'or ne produit aucun flux : pas de dividende, pas de coupon, pas de loyer. Un ETF or ne distribue donc rien, et tout le rendement vient de l'évolution du prix du métal. C'est la différence structurelle avec les actions, dont les dividendes réinvestis expliquent une grande partie des 11,2 % par an réalisés depuis 1971 (Damodaran, NYU Stern), contre 8,5 % pour l'or.
Comment un gold ETF est-il imposé en Suisse ?
Quatre règles : aucune TVA (l'or d'investissement est exonéré, art. 44 OTVA), aucun impôt sur la plus-value pour la fortune privée (art. 16 al. 3 LIFD), un droit de timbre de 0,075 % par transaction pour un fonds suisse (0,15 % pour un fonds étranger), et la valeur de marché entre dans la fortune imposable au 31 décembre. L'impôt anticipé de 35 % ne vise que les distributions, inexistantes pour un fonds sur l'or.
Quelle part d'or mettre dans un portefeuille ?
L'ordre de grandeur le plus souvent retenu est 5 à 10 %. La corrélation de 0,00 avec le S&P 500 sur 54 ans (State Street) justifie une poche de diversification, mais le rendement réel de 4,5 % par an et la traversée de 45 ans après 1980 plaident contre davantage. Testez l'effet d'une ligne or à 5 ou 10 % sur votre allocation dans le [Constructeur de portefeuille en CHF](https://quantalytics.fr/laboratoire/portfolio-builder-suisse) du laboratoire. Ceci reste une donnée générale, pas un conseil personnalisé.
Ces analyses sont écrites par un développeur de stratégies quantitatives, qui gère le risque avant le rendement et travaille pour des fonds institutionnels. Comprendre mon approche