Investment Calculator : les meilleurs outils de calcul pour l'investisseur suisse
Publié le par John Bergerat
Finance quantitative
En Suisse, la rente AVS maximale atteint 2'520 CHF par mois en 2025. Pour un salarié genevois gagnant 120'000 CHF bruts par an, cela représente un taux de remplacement de moins de 25% du revenu d'activité, bien loin des 70 à 80% généralement recommandés pour maintenir son niveau de vie. Ce fossé entre les attentes et la réalité de la retraite est le problème central que tout investisseur suisse doit quantifier avant d'agir. Un investment calculator bien utilisé permet de mesurer précisément cet écart, de modéliser des scénarios de versements au pilier 3a, de simuler la croissance d'un portefeuille ETF sur 20 ans, et d'identifier les ajustements nécessaires. Dans cet article, je passe en revue les formules essentielles, les calculateurs disponibles en ligne, et je propose des exemples concrets en CHF pour que vous puissiez commencer à planifier dès aujourd'hui.
Les formules fondamentales que tout investment calculator utilise
Avant de saisir des chiffres dans un simulateur en ligne, comprendre les formules sous-jacentes est utile. Les calculateurs ne sont que des interfaces graphiques posées sur des équations mathématiques, et connaître ces équations permet d'interpréter correctement les résultats.
Les intérêts composés
C'est la formule de base de tout investment calculator :
Où VF est la valeur future, VP la valeur présente (capital initial), r le taux de rendement annuel, et n le nombre d'années. Si vous placez 50'000 CHF à 6% par an pendant 25 ans, vous obtenez :
Sans apporter un centime supplémentaire, ce capital initial de 50'000 CHF se transforme en 214'594 CHF au bout de 25 ans. C'est la puissance des intérêts composés, qui explique pourquoi commencer tôt est bien plus efficace qu'investir de grosses sommes tard.
Le CAGR (Compound Annual Growth Rate)
Le CAGR est le taux de croissance annuel composé. Il répond à la question : quel rendement annuel régulier aurait produit la même performance finale ? La formule est :
Exemple concret : vous avez investi 80'000 CHF en 2015 et votre portefeuille vaut 185'000 CHF en 2025, soit 10 ans plus tard.
Cette mesure est plus honnête qu'une simple moyenne arithmétique des rendements annuels, qui surestime systématiquement la performance réelle en présence de volatilité.
Le rendement réel après inflation
En Suisse, l'inflation a oscillé entre 0 et 3% selon les années. Pour calculer le rendement réel, on utilise la formule de Fisher :
Avec un rendement nominal de 7% et une inflation de 1,5% (estimation suisse raisonnable) :
La différence entre 7% nominal et 5,42% réel peut sembler modeste. Sur 30 ans, elle représente pourtant un écart considérable dans le pouvoir d'achat du capital final. Tout bon investment calculator devrait vous permettre de saisir un taux d'inflation pour travailler en termes réels.
Calculateurs pilier 3a : VIAC, Finpension et les alternatives
Le pilier 3a est l'outil de prévoyance individuelle le plus avantageux fiscalement en Suisse. En 2025, le plafond annuel pour les salariés est de 7'258 CHF. Chaque franc versé est déductible du revenu imposable, ce qui représente une économie fiscale immédiate selon votre taux marginal d'imposition et votre canton.
Les meilleurs simulateurs disponibles
Moneyland.ch propose un investment calculator pilier 3a particulièrement détaillé. Il prend en compte les versements annuels, la durée d'épargne, le taux de rendement attendu, les frais annuels, et intègre correctement les intérêts composés année après année. La grande force de cet outil est de permettre la comparaison directe entre un compte 3a bancaire classique (taux d'intérêt actuel autour de 1%) et une solution en titres comme VIAC ou Finpension.
UBS propose un calculateur d'économies fiscales pour le pilier 3a, accessible sur ubs.com. Il permet d'estimer rapidement le gain fiscal annuel selon votre revenu imposable et votre canton de domicile. Un outil utile pour quantifier le bénéfice immédiat d'un versement 3a, avant même de parler de rendement.
VIAC et Finpension ne proposent pas à ce jour de simulateurs publics sophistiqués sur leurs sites. Ils communiquent en revanche sur leurs rendements historiques : la stratégie Global 100 de VIAC et la stratégie 100% actions de Finpension ont toutes deux affiché des rendements nets annualisés de l'ordre de 7 à 8% sur la période 2015-2025, après déduction des frais (0,44% pour VIAC, 0,39% pour Finpension selon les stratégies).
Exemple chiffré : 3a avec stratégie actions sur 30 ans
Prenons un investisseur de 35 ans, résident genevois, qui verse 7'258 CHF par an sur un compte 3a en titres avec un rendement net annuel de 6% (hypothèse conservatrice par rapport aux historiques récents).
Formule des versements périodiques :
Où PMT est le versement annuel, r le taux annuel, n le nombre d'années.
Au bout de 30 ans (à 65 ans), cet investisseur disposerait d'un capital pilier 3a d'environ 573'000 CHF, généré par des versements cumulés de 217'740 CHF seulement. Les intérêts composés ont produit plus de 355'000 CHF supplémentaires. Ajoutez à cela les économies fiscales annuelles (environ 2'000 à 3'500 CHF selon le canton et le revenu), et le pilier 3a en titres devient l'un des placements les plus efficaces disponibles en Suisse.
Simulateurs de rendement ETF : comment modéliser un portefeuille indiciel
Un investment calculator pour ETF doit permettre de modéliser deux composantes distinctes : un capital initial éventuellement déjà investi, et des versements périodiques (mensuel ou annuel, selon votre plan d'épargne). La formule combinée est :
Exemple pratique en CHF
Prenons un investisseur zurichois de 40 ans qui possède déjà 120'000 CHF investis dans un ETF MSCI World (Vanguard FTSE All-World, TER 0,22%), et qui investit 1'500 CHF supplémentaires chaque mois. Il planifie sur 20 ans, avec un rendement nominal annuel de 7% (hypothèse raisonnable pour un indice actions monde sur longue période) et une inflation estimée à 1,5% en Suisse.
Calcul du capital final nominal :
Rendement réel après inflation (taux réel : 5,42%) :
Cet écart entre 1,2 million nominal et 955'000 CHF réels illustre concrètement l'importance de toujours raisonner en termes réels pour la planification à long terme.
| L'exemple ci-dessus, en un coup d'œil | Valeur retenue |
|---|---|
| Capital de départ | 120'000 CHF |
| Versement mensuel | 1'500 CHF |
| Durée | 20 ans |
| Rendement nominal | 7 % par an |
| Inflation suisse | 1,5 % par an |
| Capital final, en nominal | 1'202'288 CHF |
| Capital final, en pouvoir d'achat d'aujourd'hui | 955'016 CHF |
Les outils en ligne disponibles
Plusieurs calculateurs permettent de simuler ce type de scénario sans se plonger dans des feuilles de calcul :
Pour les ETF en francs suisses, il est pertinent de considérer des produits côtés directement sur le SIX Swiss Exchange pour éviter les frais de conversion de devises, notamment si votre courtier applique un spread important sur le CHF/EUR ou CHF/USD.
Calculateurs de retraite LPP et AVS : quantifier la lacune de prévoyance
La planification de retraite en Suisse implique de modéliser les trois piliers simultanément. Les calculateurs spécialisés permettent de faire cette synthèse.
Les outils recommandés
Retraita.ch propose deux simulateurs gratuits particulièrement utiles. Le premier calcule votre rente AVS estimée selon vos années de cotisation et votre revenu moyen. Le second simule votre rente LPP selon votre salaire, les cotisations cumulées, et l'âge de départ à la retraite. Les deux sont combinés dans un simulateur de départ à la retraite qui affiche votre taux de remplacement global, soit le rapport entre votre pension et votre dernier salaire.
Neofidu.ch intègre les trois piliers dans un seul outil. Vous saisissez votre âge, votre salaire brut actuel, vos avoirs LPP actuels, vos avoirs en 3e pilier, et l'outil calcule votre revenu mensuel estimé à la retraite. Il affiche également votre taux de remplacement, ce qui permet de quantifier immédiatement la lacune à combler.
Le Centre d'information AVS/AI met à disposition le simulateur ESCAL, le seul outil officiel gratuit de la Caisse suisse de compensation pour estimer votre future rente AVS à partir de votre relevé de compte individuel réel.
La lacune type d'un cadre genevois
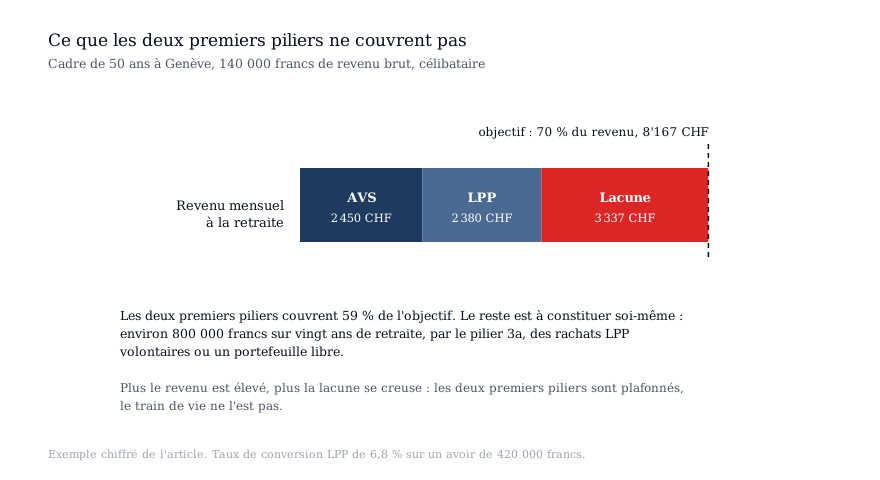
Prenons un exemple représentatif. Un cadre de 50 ans à Genève, revenu brut de 140'000 CHF, célibataire.
Comblée sur 20 ans de retraite, cette lacune représente environ 800'000 CHF à constituer via le pilier 3a, des rachats LPP volontaires, ou un portefeuille financier libre. Ce calcul illustre pourquoi la prévoyance privée est non pas optionnelle, mais nécessaire pour les hauts revenus en Suisse.
Le taux de conversion LPP et son évolution
Un paramètre critique souvent sous-estimé dans les calculateurs de retraite : le taux de conversion LPP. Il s'élève aujourd'hui à 6,8% pour la partie obligatoire, mais les caisses de pension ont réduit progressivement les taux sur la partie surobligatoire, souvent à 5,0 à 5,5%. Un avoir LPP de 500'000 CHF converti à 5,2% donne 2'167 CHF/mois, contre 2'833 CHF à 6,8%. Cette différence de 666 CHF/mois sur 20 ans de retraite représente près de 160'000 CHF de rentes non perçues. Vérifiez toujours le taux de conversion réel de votre caisse de pension dans votre certificat de prévoyance annuel.
Les meilleurs investment calculators gratuits pour les investisseurs suisses
Voici une sélection d'outils gratuits, testés et adaptés au contexte suisse. Je les classe par usage.
Pour le pilier 3a
Pour les ETF et le patrimoine libre
Pour la retraite AVS/LPP
Pour les intérêts composés et le CAGR
Ce que ces calculateurs ne font pas
Ces outils fournissent des projections basées sur des hypothèses de rendement fixe. Ils ne modélisent pas la volatilité réelle des marchés financiers, le risque de séquence des rendements (particulièrement important en phase de décaissement), les changements législatifs futurs (taux AVS, plafonds 3a, taux de conversion LPP), ni votre situation fiscale personnelle complète. Une projection à 30 ans avec un rendement fixe de 7% est un exercice pédagogique, pas une prévision.
Pour une planification patrimoniale réelle, ces outils doivent être complétés par une analyse personnalisée prenant en compte votre situation familiale, votre tolérance au risque, votre cantond de domicile, et l'ensemble de vos actifs et passifs.
Avertissement : Cet article est publié à titre informatif et éducatif uniquement. Il ne constitue pas un conseil en investissement, une recommandation personnalisée ni une incitation à acheter ou vendre des instruments financiers. Les performances passées ne garantissent pas les résultats futurs. Tout investissement comporte des risques, y compris la perte du capital investi. Consultez un conseiller financier agréé avant toute décision d'investissement. John Bergerat Quantalytics n'est pas un établissement financier au sens de la FINMA.
Points clés
- •La rente AVS maximale est de 2'520 CHF/mois en 2025, soit moins de 25% du revenu pour un salarié à 120'000 CHF. La lacune de prévoyance est la règle, pas l'exception.
- •Un versement annuel de 7'258 CHF au pilier 3a pendant 30 ans à 6% de rendement net produit environ 573'000 CHF, dont 355'000 CHF d'intérêts composés.
- •Le CAGR historique des stratégies 100% actions de VIAC et Finpension s'est établi autour de 7 à 8% net de frais sur la période 2015-2025.
- •Le taux de conversion LPP sur la partie surobligatoire est souvent de 5,0 à 5,5%, soit une rente mensuelle inférieure de 15 à 25% par rapport au taux légal de 6,8% applicable à la partie obligatoire.
- •Raisonner en rendement réel après inflation (formule de Fisher) réduit un rendement nominal de 7% à environ 5,42% avec une inflation suisse de 1,5%, soit un écart substantiel sur 20 à 30 ans de capitalisation.
Questions fréquentes
Quel est le meilleur investment calculator gratuit pour un investisseur suisse ?
Pour le pilier 3a, Moneyland.ch offre le calculateur le plus complet et adapté au marché suisse, avec comparaison des frais réels des prestataires. Pour les ETF et le patrimoine libre, Curvo.eu permet des backtests sur données historiques réelles avec des ETF UCITS disponibles en Suisse. Pour la retraite AVS/LPP, le simulateur officiel ESCAL de la Caisse suisse de compensation est l'outil de référence, complété par Retraita.ch ou Neofidu.ch pour intégrer les trois piliers.
Comment calculer le CAGR de mon portefeuille en CHF ?
Le CAGR (Compound Annual Growth Rate) se calcule avec la formule suivante : CAGR = (Valeur finale / Valeur initiale)^(1/nombre d'années) - 1. Par exemple, un portefeuille passé de 100'000 CHF à 210'000 CHF en 8 ans affiche un CAGR de (210'000/100'000)^(1/8) - 1 = 2,1^0,125 - 1 = 9,74% par an. C'est la mesure la plus honnête de la performance historique d'un investissement, car elle tient compte de l'effet composé et élimine les distorsions des moyennes arithmétiques simples.
Combien vaut un versement annuel de 7'258 CHF au pilier 3a sur 30 ans ?
En appliquant la formule des versements périodiques avec un taux de rendement annuel de 6% (hypothèse conservatrice pour une stratégie 3a en actions), le capital final après 30 ans s'établit à environ 573'000 CHF, pour des versements cumulés de 217'740 CHF seulement. La différence de 355'000 CHF représente les intérêts composés accumulés. À ce montant s'ajoutent les économies fiscales annuelles, qui peuvent représenter 2'000 à 3'500 CHF selon le canton et le revenu imposable.
Quelle différence entre rendement nominal et rendement réel pour planifier sa retraite en Suisse ?
Le rendement nominal est le taux affiché avant prise en compte de l'inflation. Le rendement réel, calculé via la formule de Fisher (r_réel = (1 + r_nominal) / (1 + inflation) - 1), mesure le gain effectif en pouvoir d'achat. Avec un rendement nominal de 7% et une inflation suisse de 1,5%, le rendement réel est de 5,42%. Sur 20 ans, cette différence représente un écart significatif dans la valeur en termes de consommation réelle du capital final. Pour planifier une retraite, raisonner en termes réels est nécessaire : votre coût de vie à la retraite sera exprimé aux prix futurs, pas aux prix d'aujourd'hui.
Ces analyses sont écrites par un développeur de stratégies quantitatives, qui gère le risque avant le rendement et travaille pour des fonds institutionnels. Comprendre mon approche