ZKB Silver ETF (ZSIL) : analyse complète pour investisseurs suisses
Publié le par John Bergerat
Or & matières premières
En 2024, l'argent a progressé de plus de 21 % en dollars, portant son cours à des niveaux inédits depuis 2012, et cette dynamique s'est encore accélérée en 2025, avec un métal blanc qui a pratiquement doublé au fil des mois, sous la pression conjuguée de la demande industrielle record et d'un regain d'intérêt monétaire mondial. Pour un investisseur basé en Suisse, la question n'est pas seulement de savoir si l'argent mérite une place en portefeuille, mais quel véhicule utiliser pour y accéder dans les meilleures conditions. Le ZKB Silver ETF (ticker ZSIL sur SIX), émis par Swisscanto sous la tutelle de la Zürcher Kantonalbank, s'impose comme la référence domestique : argent physiquement alloué, conservation en coffres suisses, cotation en CHF. Dans cet article, j'examine en détail ce produit, son positionnement par rapport aux alternatives disponibles sur SIX, et ce qu'il implique sur le plan fiscal pour un résident suisse.
ZKB Silver ETF : fiche technique et structure du produit
Le Swisscanto (CH) Silver ETF, commercialisé sous le nom ZKB Silver ETF, est coté sur SIX Swiss Exchange sous le ticker ZSIL (tranche CHF non couverte) depuis 2007. L'ISIN de la tranche CHF est CH0183135976, avec une version EUR (CH0183135992) et une version USD (CH0183136008) pour les investisseurs qui souhaitent éviter le risque de change dans leur devise de référence.
La structure est celle d'un fonds de placement suisse (Kollektivanlagegesetz, CISA) géré par ZKB Asset Management, sous la direction de fonds Balfidor Fondsleitung AG. Chaque part représente environ 3 kilogrammes d'argent physique, ce qui en fait une unité significative : à un cours spot de 30 USD/oz (environ 900 CHF/kg), une part vaut approximativement 2 700 CHF. La particularité de ce fonds est de permettre, au-delà de la simple revente en bourse, le rachat en métal physique, à raison de 30 kg minimum, soit 10 parts, une option que très peu d'investisseurs particuliers exercent mais qui garantit la convertibilité réelle du sous-jacent.
Le TER s'établit à 0,60 % par an, un chiffre modéré pour un ETF de métaux précieux physique domicilié en Suisse. L'argent est conservé dans des coffres haute sécurité en Suisse, sous forme de barres de 1 000 onces standard (28,3 kg), en allocation entièrement ségrégée, ce qui signifie que chaque gramme détenu par le fonds est identifié et non réhypothéqué. L'encours de la tranche CHF dépasse 3,5 milliards d'euros en équivalent, faisant du ZSIL l'un des plus grands ETF sur l'argent physique d'Europe continentale.
Performance et qualité de réplication du cours spot de l'argent
La valeur liquidative du ZKB Silver ETF suit le prix spot de l'argent en CHF, référencé sur le London Bullion Market Association (LBMA) Silver Price. La qualité de réplication est excellente : la tracking error annualisée reste inférieure au TER, ce qui signifie que le fonds ne génère pratiquement aucun glissement opérationnel au-delà de ses frais de gestion déclarés.
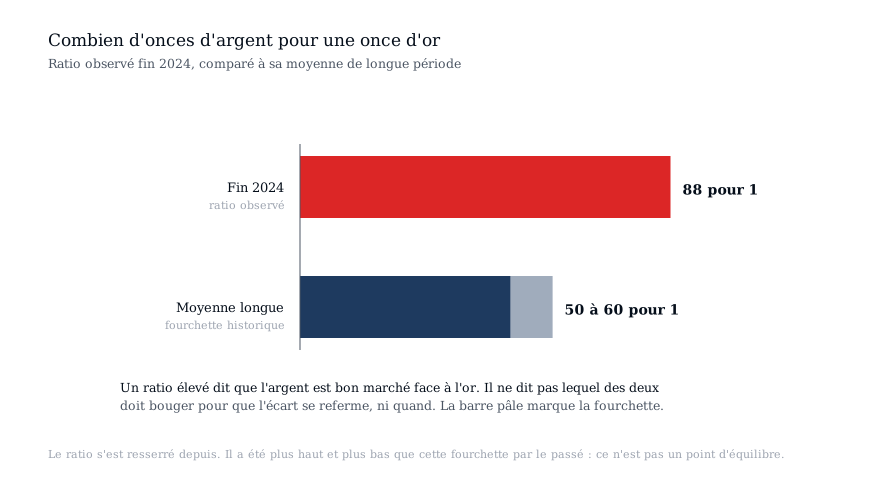
En pratique, la performance d'un investisseur suisse dans ZSIL est déterminée par deux variables : l'évolution du cours spot de l'argent en USD et le taux de change USD/CHF. En 2024, malgré un dollar relativement stable face au franc, l'argent a progressé de 21,5 % en USD, une performance inférieure à l'or (+27,2 %), ce qui a porté le ratio or/argent à environ 88:1 en fin d'année. Ce ratio, qui mesure combien d'onces d'argent il faut pour acquérir une once d'or, est historiquement élevé : sa moyenne de long terme se situe entre 50:1 et 60:1, ce qui suggère, en termes purement quantitatifs, une sous-valorisation relative de l'argent.
En 2025, la compression de ce ratio s'est accélérée. L'argent a affiché des gains cumulés très supérieurs à ceux de l'or sur l'année, le cours ayant progressé vers des niveaux inédits depuis plus d'une décennie. Sur SIX, ZSIL a reflété cette dynamique sans friction notable. Je souligne toutefois que les performances passées ne présagent pas des performances futures, un principe que Fama et French ont validé empiriquement pour les marchés actions, et qui s'applique avec une force redoublée aux matières premières, dont la volatilité annualisée dépasse régulièrement 30 %.
L'argent : entre métal industriel et réserve de valeur monétaire
Ce qui différencie fondamentalement l'argent de l'or dans une optique d'allocation de portefeuille, c'est sa double nature industrielle et monétaire, une dualité que les modèles classiques d'évaluation des matières premières peinent à capturer proprement. Dans le cadre théorique de Markowitz, l'argent présente une corrélation modérément positive avec l'or (autour de 0,7 sur longue période) mais une corrélation également significative avec les indices d'activité industrielle mondiale, ce qui en fait un actif hybride.
Sur le plan industriel, les chiffres sont éloquents : en 2024, la demande industrielle d'argent a atteint un record historique de 680 millions d'onces, tirée principalement par trois secteurs. Les cellules photovoltaïques représentent désormais plus de 30 % de la demande industrielle totale, chaque panneau solaire contenant entre 15 et 20 grammes d'argent sous forme de pâte conductrice. L'électronique (semi-conducteurs, connecteurs, contacts) et les véhicules électriques (systèmes de gestion thermique, circuits de puissance) complètent ce tableau. Des études prospectives projettent qu'à horizon 2030, l'offre minière ne pourrait satisfaire que 62 à 70 % de la demande si la transition énergétique se déroule selon les trajectoires actuelles.
| La demande industrielle d'argent | Ce que disent les chiffres |
|---|---|
| Demande industrielle en 2024 | 680 millions d'onces, un record historique |
| Part du photovoltaïque | plus de 30 % de cette demande |
| Argent par panneau solaire | 15 à 20 grammes de pâte conductrice |
| Part couverte par les mines à horizon 2030 | 62 % à 70 % de la demande projetée |
Sur le plan monétaire, l'histoire de l'argent est celle du premier étalon de réserve mondial : des Sumériens vers 3000 avant J.-C. jusqu'à la démonétisation progressive du XIXe siècle, l'argent a précédé l'or comme fondement des systèmes monétaires. La rupture définitive est intervenue en 1873, lorsque l'Empire allemand a basculé vers l'étalon-or, entraînant progressivement le reste de l'Europe dans ce mouvement. Contrairement à l'or, qui a conservé un rôle dans les réserves des banques centrales, l'argent a été entièrement éjecté du système monétaire institutionnel, ce qui explique en partie pourquoi les banques centrales ne l'achètent pas directement et pourquoi son cours est davantage exposé aux cycles économiques.
Comparaison du ZKB Silver ETF avec les alternatives disponibles sur SIX
Le ZKB Silver ETF n'est pas le seul produit sur l'argent physique disponible pour un investisseur suisse. Plusieurs alternatives sont cotées sur SIX ou accessibles via les principaux courtiers suisses (Interactive Brokers, Swissquote, PostFinance).
WisdomTree Physical Silver (ISIN JE00B1VS3333) est le concurrent le plus direct avec un encours de près de 2,7 milliards d'euros. Son TER est inférieur (0,19 % pour la version Invesco ou autour de 0,19-0,49 % selon les versions WisdomTree), mais le produit est domicilié à Jersey, une différence qui peut avoir des implications sur la structure juridique en cas de défaillance de l'émetteur, même si l'argent physique reste alloué. Pour un investisseur suisse soucieux de la robustesse institutionnelle, la domiciliation suisse du ZKB Silver ETF et la garantie implicite de la ZKB (banque cantonale de Zurich, notation AAA) constituent un argument réel.
iShares propose des produits similaires sur les métaux précieux, mais leur offre sur l'argent physique est moins développée en Europe que leur franchise or. Le Sprott Physical Silver Trust (PSLV) est coté aux États-Unis et présente des contraintes de change et de fiscalité supplémentaires pour un résident suisse.
La question du [droit de timbre](/blog/cout-reel-courtier-suisse) est également pertinente dans cette comparaison : pour les ETF suisses comme ZSIL, le droit de timbre est de 0,15 %, contre 0,30 % pour les véhicules étrangers. Sur une position de 100 000 CHF, la différence est de 150 CHF à l'achat et autant à la revente, un avantage modeste mais réel en faveur du produit domestique. Pour un portefeuille à rotation faible, cet écart ne change pas la décision d'allocation, mais il s'intègre dans le calcul total des coûts.
Fiscalité du ZKB Silver ETF pour un résident suisse : ce qu'il faut savoir
La fiscalité suisse des ETF sur l'argent suit des règles analogues à celles applicables à l'or ou aux autres matières premières physiques encapsulées dans un fonds de placement.
Premier point : il n'existe pas d'impôt sur les gains en capital pour les investisseurs privés en Suisse, à condition de ne pas être requalifié en commerçant professionnel de titres (critères de l'AFC : durée de détention, financement par emprunt, fréquence des transactions, rapport entre gains et revenus du travail). Pour un investisseur qui détient ZSIL dans une optique de long terme, les plus-values réalisées à la revente sont exonérées, un avantage fiscal considérable par rapport à la plupart des pays voisins.
Deuxième point : l'impôt sur la fortune. Les parts de ZSIL sont valorisées à leur valeur de marché au 31 décembre et intégrées dans l'assiette de l'impôt sur la fortune cantonal. Le taux effectif varie selon le canton (de 0,1 % environ à Zoug à plus de 0,5 % à Genève pour les patrimoines importants). C'est le coût récurrent et inévitable de la détention d'actifs en Suisse, qu'il convient d'intégrer dans le rendement net attendu. Pour ZSIL spécifiquement, l'Administration fédérale des contributions (AFC) publie chaque année le cours fiscal des fonds cotés, ce qui simplifie la déclaration.
Troisième point : ZSIL est un fonds de capitalisation, il ne distribue pas de dividendes, car l'argent physique n'en génère pas. Il n'y a donc ni impôt anticipé (35 %) à récupérer, ni taxation des revenus de capitaux mobiliers. C'est la structure la plus simple et la plus favorable pour un investisseur privé suisse.
Enfin, le droit de timbre de négociation s'applique à chaque transaction : 0,15 % sur le montant de la transaction pour ZSIL (fonds suisse), prélevé automatiquement par le courtier. Contrairement à certaines idées reçues, ce prélèvement concerne toutes les transactions sur titres suisses via un négociant soumis à la LB, quelle que soit la plateforme utilisée.
Si vous souhaitez approfondir votre approche des métaux précieux dans un portefeuille quantitatif, je suis disponible pour une consultation personnalisée via le formulaire de contact de ce site.
Avertissement : Cet article est publié à titre informatif et éducatif uniquement. Il ne constitue pas un conseil en investissement, une recommandation personnalisée ni une incitation à acheter ou vendre des instruments financiers. Les performances passées ne garantissent pas les résultats futurs. Tout investissement comporte des risques, y compris la perte du capital investi. Consultez un conseiller financier agréé avant toute décision d'investissement. John Bergerat Quantalytics n'est pas un établissement financier au sens de la FINMA.
Points clés
- •Le ZKB Silver ETF (ZSIL, ISIN CH0183135976) est coté sur SIX Swiss Exchange, géré par Swisscanto/ZKB Asset Management, avec un TER de 0,60 % et plus de 3,5 milliards d'euros d'encours en tranche CHF.
- •Chaque part représente environ 3 kg d'argent physique en barres de 1 000 onces, conservé en allocation entièrement ségrégée dans des coffres haute sécurité en Suisse.
- •Pour un résident suisse, les plus-values sur ZSIL sont exonérées d'impôt sur les gains en capital (sous réserve de ne pas être requalifié en commerçant professionnel) ; l'impôt sur la fortune s'applique sur la valeur de marché au 31 décembre.
- •Le droit de timbre de 0,15 % (fonds suisse) est inférieur au 0,30 % applicable aux ETF étrangers équivalents, ce qui représente un avantage de coût à la transaction.
- •La demande industrielle d'argent a atteint un record de 680 millions d'onces en 2024, portée par le solaire, l'électronique et les véhicules électriques, une pression structurelle sur l'offre qui justifie une réflexion sur l'exposition à ce métal dans un portefeuille diversifié.
Questions fréquentes
Quelle est la différence entre le ZKB Silver ETF et un certificat sur l'argent ?
Le ZKB Silver ETF (ZSIL) est un fonds de placement collectif au sens de la CISA suisse, ce qui signifie que les actifs sous-jacents (l'argent physique en barres) sont juridiquement séparés du bilan de la ZKB. En cas de défaillance de la banque émettrice, les actifs du fonds ne sont pas confondus avec ceux de la banque et restent la propriété des porteurs de parts. Un certificat ou un ETP (exchange-traded product) structuré est en revanche une dette de l'émetteur : si l'émetteur fait défaut, vous devenez créancier, avec le risque correspondant. Cette distinction est fondamentale pour évaluer le risque de contrepartie réel d'un produit sur l'argent.
Le ZKB Silver ETF permet-il vraiment de recevoir de l'argent physique ?
Oui, mais avec des contraintes pratiques importantes. Le mécanisme de rachat en nature (in-kind redemption) est réservé aux porteurs d'au moins 10 parts, ce qui représente environ 30 kg d'argent physique. Ce seuil exclut de fait les investisseurs particuliers ayant des positions inférieures à quelques dizaines de milliers de francs. Pour la grande majorité des investisseurs, la liquidation passe par la revente des parts sur SIX Swiss Exchange, où le spread bid-ask est généralement très serré sur ce type d'ETF à fort encours.
Le ZKB Silver ETF est-il soumis à l'impôt anticipé suisse ?
Non. ZSIL est un fonds de capitalisation qui ne distribue pas de revenus : l'argent physique ne verse ni dividendes ni intérêts. Il n'y a donc pas d'impôt anticipé (35 %) à récupérer. La seule obligation fiscale récurrente est l'intégration de la valeur de marché des parts dans l'assiette de l'impôt sur la fortune cantonal, sur la base du cours au 31 décembre publié par l'AFC.
Pourquoi le ratio or/argent est-il important pour évaluer le ZKB Silver ETF ?
Le ratio or/argent (nombre d'onces d'argent nécessaires pour acheter une once d'or) est un indicateur de valorisation relative entre les deux métaux. Sa moyenne historique de long terme se situe entre 50:1 et 60:1. Lorsque le ratio dépasse 80:1 comme ce fut le cas fin 2024, cela signifie que l'argent est historiquement bon marché par rapport à l'or. C'est un signal suivi par de nombreux investisseurs en métaux précieux pour arbitrer leur exposition entre les deux métaux. Ce ratio n'est pas un indicateur prédictif fiable à court terme (des déviations importantes peuvent persister plusieurs années) mais il fournit un cadre de référence utile pour évaluer la valorisation relative dans un contexte de long terme.
Ces analyses sont écrites par un développeur de stratégies quantitatives, qui gère le risque avant le rendement et travaille pour des fonds institutionnels. Comprendre mon approche