ETF Nasdaq 100 depuis la Suisse : la concentration assumée
Publié le par John Bergerat
ETF
Le Nasdaq 100 est presque toujours vendu comme « l'indice de la tech ». La définition est commode et fausse. Ce que l'on achète vraiment avec un ETF Nasdaq 100, c'est la concentration assumée : cent valeurs non financières dont dix pèsent près de la moitié, et dont l'essentiel figure déjà dans le S&P 500. Un investisseur suisse aborde ce choix avec deux atouts que les guides génériques ignorent. D'abord un accès que le particulier européen n'a pas : les fonds américains comme le QQQ s'achètent depuis un compte suisse, pas depuis Paris ni Francfort. Ensuite la mémoire des deux décennies closes, dont les chiffres ne bougeront plus : une perte de 82,9 % entre mars 2000 et octobre 2002, quinze ans et sept mois pour revoir le sommet, puis une décennie 2010-2019 à +426 % cumulés quand le S&P 500 faisait +257 %. Cet article installe ces deux mémoires, compare les produits accessibles depuis la Suisse et renvoie la fiscalité aux articles qui la détaillent déjà.
Ce qu'est le Nasdaq 100 : cent valeurs, dix qui comptent
Le Nasdaq 100 regroupe les 100 plus grandes capitalisations non financières cotées sur la bourse Nasdaq. Les banques et assurances en sont exclues par construction. La pondération suit la capitalisation flottante, avec des plafonds : aucun titre ne peut dépasser 24 % de l'indice, et lorsque les positions pesant plus de 4,5 % dépassent ensemble 48 %, la méthodologie force un rééquilibrage. C'est arrivé en juillet 2023 : Nasdaq a procédé à un rééquilibrage spécial, hors calendrier, parce que les plus grosses lignes avaient crevé ce plafond collectif.
Ce mécanisme dit l'essentiel : la concentration n'est pas un accident de parcours, elle est la nature de l'indice, au point que sa propre méthodologie prévoit des soupapes.
Voici la photographie datée, relevée sur la composition du fonds QQQ.
| Rang | Valeur | Poids (10.08.2026) |
|---|---|---|
| 1 | NVIDIA | 8,4 % |
| 2 | Apple | 7,1 % |
| 3 | Microsoft | 5,9 % |
| 4 | Amazon | 4,7 % |
| 5 | Micron Technology | 4,3 % |
| 6 | AMD | 3,4 % |
| 7 | Alphabet A | 3,2 % |
| 8 | Broadcom | 3,1 % |
| 9 | Alphabet C | 3,0 % |
| 10 | Meta Platforms | 2,8 % |
| Total des dix premières lignes | 45,8 % |
Les noms et les poids individuels bougent chaque trimestre. L'ordre de grandeur, lui, est structurel : autour de la moitié de l'indice sur dix lignes, depuis plusieurs années. C'est le chiffre à retenir, pas le classement du mois.
Le recouvrement avec le S&P 500 : 94 % de déjà-vu
Le second fait structurel est moins connu que le premier : le Nasdaq 100 n'est pas un autre marché, c'est un sous-ensemble concentré du même marché.
Un comptage ligne à ligne, relevé au 1er juillet 2026, donne la mesure du recouvrement.
| Mesure | Valeur (01.07.2026) |
|---|---|
| Lignes du Nasdaq 100 également au S&P 500 | 86 |
| Lignes du Nasdaq 100 absentes du S&P 500 | 16 |
| Part du poids du Nasdaq 100 investie dans des titres déjà au S&P 500 | ~94 % |
| Part du poids investie dans des titres réellement nouveaux | ~6 % |
L'indice compte plus de cent lignes du fait des doubles classes d'actions, Alphabet en tête. Le constat ne change pas : sur 100 francs placés dans un ETF Nasdaq 100, environ 94 vont dans des sociétés qu'un porteur d'ETF S&P 500, dont l'accès depuis la Suisse est détaillé ici détient déjà.
Qui détient le S&P 500 détient donc déjà l'essentiel du Nasdaq 100, en version diluée. Ajouter le second au premier n'apporte presque aucun titre nouveau : cela surpondère les mêmes méga-capitalisations. Ce peut être un choix assumé. Ce n'est en aucun cas une diversification, et tout raisonnement d'allocation devrait partir de ce chiffre de 94 % plutôt que de l'étiquette « tech ».
2000-2002 : la fenêtre close que l'indice préférerait oublier
Première décennie de mémoire, définitivement close : le krach des valeurs technologiques. Les chiffres sont arrêtés depuis longtemps et ne bougeront plus.
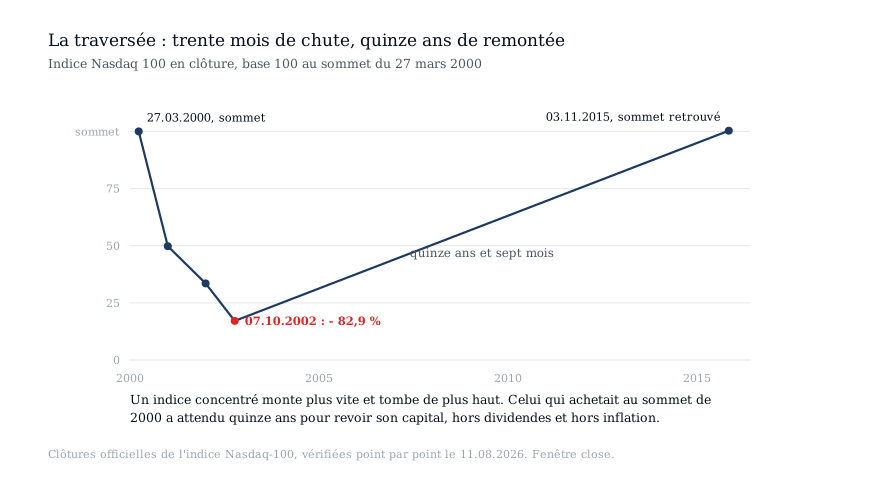
Au plus haut de clôture, le 27 mars 2000, l'indice valait 4704,73 points. Au plus bas de clôture, le 7 octobre 2002, il en valait 804,64. La perte est de 82,9 % en trente mois et demi. En séance, l'écart est plus large encore : 4816,35 points le 24 mars 2000, 795,25 le 8 octobre 2002, soit -83,5 %.
| Date | Clôture (points) | Écart au sommet |
|---|---|---|
| 27.03.2000 | 4704,73 | sommet |
| 31.12.2000 | 2341,70 | -50,2 % |
| 31.12.2001 | 1577,05 | -66,5 % |
| 07.10.2002 | 804,64 | -82,9 % |
| 03.11.2015 | 4719,05 | sommet dépassé |
La dernière ligne du tableau est la plus importante. L'indice de prix n'a refermé la plaie que le 3 novembre 2015, quinze ans et sept mois après le sommet. Dividendes réinvestis, le compte est un peu moins sévère : le sommet de mars 2000 est revu fin novembre 2014, quatorze ans et huit mois plus tard. Et le record de séance de mars 2000 n'a été dépassé qu'en août 2016.
Un investisseur entré au plus haut a donc attendu quinze ans pour retrouver sa mise, avant inflation, avant frais et avant impôts. Cette fenêtre est close : elle ne prédit rien, mais elle définit ce que « risque » veut dire sur cet indice.
2010-2019 : la décennie de domination, close elle aussi
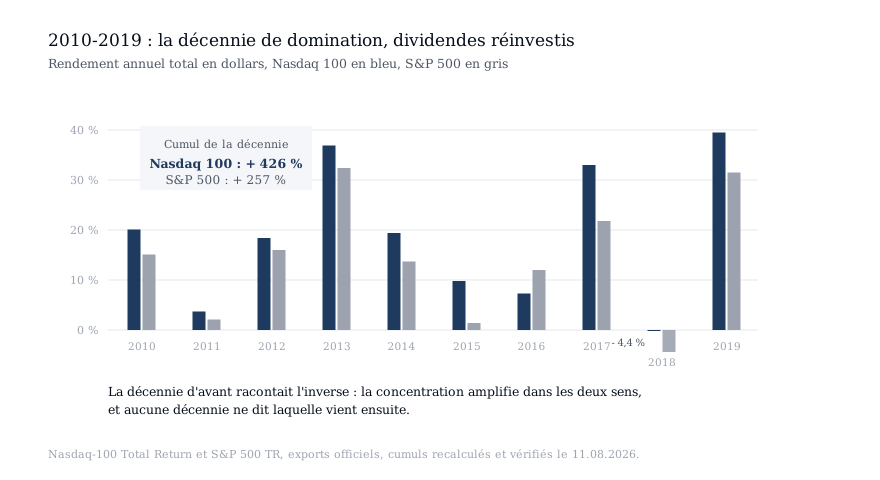
Seconde mémoire, close le 31 décembre 2019 : la décennie où le Nasdaq 100 a dominé tout ce qui se compare. Performances totales, dividendes réinvestis, en dollars.
| Année | Nasdaq 100 (TR) | S&P 500 (TR) |
|---|---|---|
| 2010 | +20,1 % | +15,1 % |
| 2011 | +3,7 % | +2,1 % |
| 2012 | +18,4 % | +16,0 % |
| 2013 | +36,9 % | +32,4 % |
| 2014 | +19,4 % | +13,7 % |
| 2015 | +9,8 % | +1,4 % |
| 2016 | +7,3 % | +12,0 % |
| 2017 | +33,0 % | +21,8 % |
| 2018 | +0,0 % | -4,4 % |
| 2019 | +39,5 % | +31,5 % |
| Cumul | +426 % | +257 % |
Soit 18,1 % par an contre 13,6 %. Cent francs placés début 2010 deviennent 526 francs fin 2019 sur le Nasdaq 100, contre 357 sur le S&P 500. Neuf années sur dix battent le grand indice, et la pire année de la décennie est une année à zéro.
Deux lectures honnêtes s'imposent. D'abord, cette décennie commence après une perte de 83 % : la fenêtre part d'un point d'entrée que personne n'a choisi en connaissance de cause. Ensuite, les deux décennies se lisent ensemble ou ne se lisent pas. Le même indice a produit la pire traversée et la meilleure décennie des grands indices américains. C'est exactement ce que la concentration fait : elle amplifie dans les deux sens.
Ce que le Nasdaq 100 n'est pas : un portefeuille diversifié
L'arithmétique des pertes est asymétrique, et la concentration expose précisément aux grandes pertes. Le tableau se passe de commentaire.
| Perte subie | Gain requis pour revenir à zéro |
|---|---|
| -50 % | +100 % |
| -60 % | +150 % |
| -70 % | +233 % |
| -80 % | +400 % |
| -82,9 % (2000-2002) | +485 % |
Un portefeuille qui perd la moitié doit doubler. Le Nasdaq 100 de 2002 devait presque sextupler, et il lui a fallu quinze ans. C'est la raison quantitative pour laquelle un indice à dix lignes dominantes, exposées au même cycle, ne peut pas servir de cœur de portefeuille : la perte extrême y est une propriété du produit, pas un scénario de queue.
L'ordre de grandeur raisonnable est celui d'une poche satellite, dimensionnée pour être supportable à -80 %. Pour mesurer ce qu'une telle poche change concrètement sur un portefeuille, volatilité et perte maximale comprises, le constructeur de portefeuille du laboratoire permet de comparer les allocations sur données historiques.
Et si l'objectif est de diversifier un portefeuille déjà exposé aux actions américaines, la réponse n'est pas le Nasdaq 100, qui recouvre à 94 % ce que le S&P 500 contient déjà. Le morceau réellement manquant se trouve ailleurs, par exemple du côté des marchés émergents, absents du MSCI World comme du S&P 500.
Les produits depuis un compte suisse : QQQ contre les UCITS
Quatre fonds couvrent l'essentiel du choix. Frais et encours relevés en août 2026 sur les fiches des émetteurs : avant tout achat, c'est le document du fonds qui fait foi.
| Fonds | ISIN | Domicile | Frais courants | Dividendes | Encours |
|---|---|---|---|---|---|
| Invesco QQQ | US46090E1038 | États-Unis | 0,18 % | distribuant | plusieurs centaines de Mrd USD |
| iShares Nasdaq 100 UCITS (CNDX, CSNDX sur SIX) | IE00B53SZB19 | Irlande | 0,30 % | capitalisant | ~24 Mrd EUR |
| Invesco EQQQ Nasdaq-100 UCITS | IE0032077012 | Irlande | 0,30 % | distribuant | ~12 Mrd EUR |
| Xtrackers Nasdaq 100 UCITS 1C | IE00BMFKG444 | Irlande | 0,20 % | capitalisant | ~2 Mrd EUR |
Le QQQ, lancé en mars 1999, est le doyen et de très loin le plus liquide. Ses frais sont passés de 0,20 % à 0,18 % fin 2025, après vingt-six ans sans changement. Particularité suisse : il s'achète en exécution simple depuis un compte suisse, alors qu'un particulier de l'Union européenne n'y a pas accès, faute de document PRIIPS. Le mécanisme exact de ce privilège d'accès est détaillé dans l'article consacré au VOO, qui vaut trait pour trait pour le QQQ.
Le même article porte l'envers du privilège : un fonds américain détenu en direct est un bien de situs américain. Au décès, au-delà de 60 000 dollars de titres américains, la succession doit déposer un formulaire auprès de l'administration fiscale américaine, avec un barème allant de 18 % à 40 % si la convention n'est pas invoquée. Les parts irlandaises CNDX, EQQQ et Xtrackers échappent entièrement à ce régime.
Reste le paradoxe des frais : l'UCITS historique coûte 0,30 % là où le fonds américain coûte 0,18 %. L'écart de 0,12 point par an est le prix de la structure européenne, à mettre en balance avec le chapitre successoral.
Fiscalité suisse : rien que le régime commun, déjà documenté
Un ETF Nasdaq 100 ne crée aucun cas fiscal particulier : les règles sont exactement celles de tout fonds américain ou irlandais détenu depuis la Suisse, détaillées ailleurs sur ce site. Trois rappels suffisent.
Le droit de timbre de négociation frappe chaque transaction passée chez un négociant suisse : 0,15 % par côté sur un titre étranger, qu'il soit américain ou irlandais. Ce poste, et la structure de coûts du courtier qui l'entoure, sont chiffrés dans l'article sur le coût réel d'un courtier suisse.
Sur les dividendes du QQQ, le prélèvement américain de 30 % est ramené à 15 % par la convention, via le formulaire W-8BEN, et se récupère par le DA-1, dans la limite de l'impôt suisse dû. Sur un fonds irlandais, la retenue de 15 % subie au niveau du fonds n'est récupérable par personne. La mécanique complète, R-US 164 compris, est décrite dans l'article sur le VOO et se transpose telle quelle.
Une particularité d'échelle tout de même : le rendement du dividende du Nasdaq 100 est nettement inférieur à celui du S&P 500, lui-même à 1,05 % relevé en août 2026. L'enjeu des retenues à la source se compte donc ici en centièmes de point par an. Sur cet indice, le vrai sujet n'a jamais été le dividende : c'est la ligne du tableau des pertes.
Sources et références. Données de clôture quotidiennes de l'indice Nasdaq-100 publiées par Nasdaq, consultées en août 2026 : sommet de clôture 4704,73 le 27.03.2000, creux 804,64 le 07.10.2002, premier dépassement 4719,05 le 03.11.2015, records de séance 4816,35 et 795,25. Clôtures annuelles 2000 à 2002 : 2341,70, 1577,05, 984,36. Performances annuelles totales 2010-2019 du Nasdaq-100 Total Return et du S&P 500 Total Return telles que publiées par Nasdaq et S&P Dow Jones Indices, cumuls recalculés. Premier dépassement en clôture du sommet de mars 2000 par l'indice Nasdaq-100 Total Return (XNDX) le 26.11.2014, historique officiel Nasdaq. Composition et poids des dix premières lignes relevés le 10 août 2026 sur la composition du fonds QQQ. Analyse de recouvrement Nasdaq 100 contre S&P 500 sur données au 1er juillet 2026, comptage ligne à ligne. Méthodologie de l'indice Nasdaq-100, plafonds de pondération et rééquilibrage spécial de juillet 2023, Nasdaq. Frais courants et encours de QQQ, CNDX, EQQQ et Xtrackers Nasdaq 100 1C relevés en août 2026 sur les fiches des émetteurs Invesco, iShares et DWS. Loi fédérale sur les droits de timbre pour le taux de 0,15 % par côté sur titres étrangers. Convention de double imposition Suisse États-Unis du 2 octobre 1996 pour le taux de 15 %. Les poids, frais et encours cités évoluent : ils sont datés dans le texte et se vérifient sur le document du fonds avant toute décision.
Avertissement. Cet article est informatif et éducatif. Il ne constitue ni un conseil en investissement au sens de la LSFin, ni une recommandation personnalisée, ni une offre d'achat ou de vente. Les produits cités le sont à titre d'illustration, sans hiérarchie de préférence. Les performances passées ne préjugent pas des résultats futurs, et les deux décennies décrites ici le démontrent dans les deux sens. Tout investissement comporte un risque de perte en capital. John Bergerat Quantalytics n'est pas un établissement financier au sens de la FINMA.
Points clés
- •Le Nasdaq 100 regroupe les 100 plus grandes valeurs non financières du Nasdaq ; les dix premières lignes pèsent 45,8 % au 10 août 2026, et la méthodologie prévoit elle-même des plafonds, déclenchés en juillet 2023 par un rééquilibrage spécial.
- •Environ 94 % du poids du Nasdaq 100 est investi dans des titres déjà présents au S&P 500, comptage au 1er juillet 2026 : qui détient le S&P 500 détient déjà l'essentiel du Nasdaq 100, en version diluée.
- •Fenêtre close 2000-2002 : -82,9 % entre le sommet de clôture du 27 mars 2000 (4704,73 points) et le creux du 7 octobre 2002 (804,64 points), et quinze ans et sept mois pour revoir le sommet, le 3 novembre 2015.
- •Fenêtre close 2010-2019 : +426 % cumulés dividendes réinvestis, soit 18,1 % par an, contre +257 % et 13,6 % pour le S&P 500. La concentration amplifie dans les deux sens.
- •Depuis la Suisse, le QQQ (0,18 % depuis fin 2025) s'achète en exécution simple, ce qui est fermé aux particuliers de l'UE ; en face, les UCITS irlandais CNDX (0,30 %), EQQQ (0,30 %) et Xtrackers 1C (0,20 %) évitent l'impôt successoral américain qui frappe les titres américains au-delà de 60 000 dollars.
- •La fiscalité suisse est celle de tout ETF américain ou irlandais : droit de timbre de 0,15 % par côté chez un négociant suisse, retenue américaine de 30 % ramenée à 15 % et récupérable via W-8BEN puis DA-1 sur le QQQ, fuite interne de 15 % non récupérable sur les fonds irlandais.
Questions fréquentes
Quelle est la différence entre le Nasdaq 100 et le Nasdaq Composite ?
Le Nasdaq Composite couvre l'ensemble des titres cotés sur la bourse Nasdaq, plusieurs milliers de valeurs de toutes tailles, financières comprises. Le Nasdaq 100 n'en retient que les 100 plus grandes capitalisations non financières, pondérées par la capitalisation flottante avec des plafonds. Un ETF Nasdaq 100 comme le QQQ ou le CNDX achète donc une sélection très concentrée de méga-capitalisations, dont dix lignes pèsent environ 46 % au 10 août 2026, et non l'écosystème large des valeurs de croissance américaines.
Un résident suisse peut-il acheter le QQQ ?
Oui, en exécution simple, à sa propre initiative. Le règlement européen PRIIPS exige depuis 2018 un document d'informations clés que les émetteurs américains ne produisent pas, ce qui ferme ces fonds aux particuliers de l'Union européenne. La Suisse rattache l'exigence équivalente à la notion d'offre : un ordre passé spontanément n'en est pas une, et le courtier exécute après un avertissement. Le mécanisme complet, ses limites et ce qu'il coûte sont détaillés dans l'article consacré au VOO, et valent trait pour trait pour le QQQ.
Détient-on déjà le Nasdaq 100 quand on détient un ETF S&P 500 ?
Pour l'essentiel, oui. Au 1er juillet 2026, 86 lignes du Nasdaq 100 figurent aussi au S&P 500, et environ 94 % du poids de l'indice est investi dans des titres que le S&P 500 contient déjà. Seuls 6 % environ du poids correspondent à des sociétés réellement absentes du grand indice. Ajouter un ETF Nasdaq 100 à un ETF S&P 500 n'apporte donc presque aucun titre nouveau : cela surpondère les mêmes méga-capitalisations. C'est un choix de concentration assumé, pas une diversification.
Quelle a été la pire perte du Nasdaq 100 ?
La fenêtre 2000-2002, définitivement close. Du sommet de clôture du 27 mars 2000, à 4704,73 points, au creux du 7 octobre 2002, à 804,64 points, l'indice a perdu 82,9 %. En séance, la perte atteint 83,5 %. L'indice de prix n'a dépassé son sommet de clôture que le 3 novembre 2015, quinze ans et sept mois plus tard, et son record de séance qu'en août 2016. Dividendes réinvestis, le sommet est revu fin novembre 2014. Revenir de -82,9 % exige un gain de +485 % : c'est l'asymétrie des pertes, et elle est la propriété centrale de cet indice.
QQQ ou ETF UCITS comme CNDX et EQQQ depuis la Suisse ?
Le QQQ coûte 0,18 % par an depuis fin 2025 et reste le plus liquide, mais c'est un bien de situs américain : au décès, au-delà de 60 000 dollars de titres américains détenus en direct, la succession doit déposer un formulaire auprès de l'administration américaine, avec un barème de 18 % à 40 % si la convention n'est pas invoquée. Les fonds irlandais, iShares CNDX à 0,30 %, Invesco EQQQ à 0,30 % ou Xtrackers à 0,20 %, échappent entièrement à ce régime. L'écart de frais se compte en centièmes de point, le chapitre successoral en dizaines de milliers de dollars : l'arbitrage est là, et il dépend de la situation de chacun.
Le droit de timbre suisse s'applique-t-il à un ETF Nasdaq 100 ?
Oui, dès que l'ordre passe par un négociant en titres suisse : 0,15 % de la transaction par côté pour un titre étranger, à l'achat comme à la vente, que le fonds soit américain comme le QQQ ou irlandais comme le CNDX. Sur 10 000 francs, cela fait 15 francs par opération. Un courtier étranger hors du champ de la loi sur les droits de timbre ne prélève pas cette taxe. Le choix du courtier et le coût du change pèsent ici davantage que l'écart de frais entre deux ETF.
Pourquoi les ETF UCITS Nasdaq 100 coûtent-ils plus cher que le QQQ ?
C'est le paradoxe du segment : le fonds américain coûte 0,18 % depuis fin 2025, alors que les UCITS historiques, CNDX et EQQQ, facturent 0,30 % et que le moins cher des irlandais, le Xtrackers 1C, reste à 0,20 %. Les encours européens sont plus petits et les coûts de structure plus élevés. À cela s'ajoute, pour les fonds irlandais, la retenue américaine de 15 % subie sur les dividendes au niveau du fonds, que personne ne récupère. Sur un indice dont le rendement du dividende est faible, ces écarts se comptent en centièmes de point : ils se vérifient sur la fiche du fonds, pas dans un comparatif.
Le Nasdaq 100 peut-il servir de cœur de portefeuille ?
Sa structure plaide contre. Dix lignes y pèsent environ 46 %, exposées pour l'essentiel au même cycle technologique, et l'histoire close de 2000-2002 montre ce que cette concentration produit : une perte de 82,9 % et quinze ans d'attente pour revoir le sommet. La décennie 2010-2019, à +426 % cumulés, montre l'autre face du même mécanisme. Un indice qui amplifie dans les deux sens se dimensionne comme une poche satellite, supportable en cas de perte de 80 %, autour d'un cœur réellement diversifié. Il ne s'agit pas d'un conseil personnalisé mais d'arithmétique : revenir de -80 % exige +400 %.
Ces analyses sont écrites par un développeur de stratégies quantitatives, qui gère le risque avant le rendement et travaille pour des fonds institutionnels. Comprendre mon approche