VOO ETF : le privilège d'accès suisse et sa facture successorale
Publié le par John Bergerat
ETF
Le Vanguard S&P 500 ETF, coté à New York sous le sigle VOO, s'achète depuis un compte-titres suisse. Le même ordre passé depuis Paris, Bruxelles ou Francfort est refusé à un particulier. La différence ne tient ni au courtier ni au montant : elle tient à un règlement européen de 2014, applicable depuis 2018, qui exige un document d'informations clés que les émetteurs américains ne produisent pas. La Suisse n'a pas transposé cette exigence de la même manière. C'est un privilège d'accès réel et peu documenté en français. Il mérite d'être chiffré plutôt que célébré. Sur les frais courants, il ne vaut plus rien depuis 2023. Sur les retenues à la source, il vaut quelque chose, et dans le sens inverse de ce qu'annoncent la plupart des articles. Sur le droit successoral américain, il coûte, et c'est le seul poste de la comparaison qui se compte en dizaines de milliers de dollars.
Ce qu'est le VOO, et ce qui a changé chez ses concurrents européens
Le Vanguard S&P 500 ETF est un fonds indiciel de droit américain, coté sur NYSE Arca sous le sigle VOO, sous l'ISIN US9229083632. Il a été lancé le 7 septembre 2010, réplique physiquement l'intégralité du S&P 500 et distribue ses dividendes chaque trimestre. Le prospectus simplifié publié par Vanguard le 28 avril 2026 retient des frais courants de 0,03 % par an.
C'est ce chiffre qui a fait sa réputation en Europe. Pendant des années, l'argument tenait en une ligne : le meilleur fonds S&P 500 domicilié en Irlande coûtait 0,07 %, le VOO coûtait 0,03 %, l'écart était de quatre points de base par an en faveur de l'américain.
Cet argument a cessé d'être vrai à la fin de 2023. State Street a lancé le 31 octobre 2023 un fonds S&P 500 de droit irlandais à frais courants identiques.
| Fonds | ISIN | Domicile | Réplication | Frais courants |
|---|---|---|---|---|
| Vanguard S&P 500 ETF (VOO) | US9229083632 | États-Unis | physique | 0,03 % |
| SPDR S&P 500 UCITS ETF Acc | IE000XZSV718 | Irlande | physique | 0,03 % |
| Invesco S&P 500 UCITS ETF Acc | IE00B3YCGJ38 | Irlande | synthétique | 0,05 % |
| iShares Core S&P 500 UCITS ETF Acc | IE00B5BMR087 | Irlande | physique | 0,07 % |
| Vanguard S&P 500 UCITS ETF Acc | IE00BFMXXD54 | Irlande | physique | 0,07 % |
Ces taux ont été relevés en août 2026 sur les fiches des émetteurs. Les frais courants d'un fonds indiciel baissent par paliers et se vérifient en trente secondes sur le document du fonds. Avant tout achat, c'est la fiche de l'émetteur qui fait foi, pas un comparatif, y compris celui-ci.
Une précision de méthode, valable pour toute la suite. Les frais courants ne sont pas le coût total d'un fonds indiciel. Ce qui se mesure vraiment, c'est l'écart de suivi : la différence entre la performance du fonds et celle de son indice, sur des fenêtres roulantes de trois et cinq ans. Cet écart intègre les frais, la qualité d'exécution du gérant, le prêt de titres et surtout le frottement de retenue à la source, qui est le vrai sujet de cet article.
Pourquoi Genève peut acheter ce que Paris ne peut pas
Le blocage européen porte un nom : le règlement (UE) n° 1286/2014, dit PRIIPS, applicable depuis le 1er janvier 2018.
Sa mécanique est simple. Tout produit d'investissement packagé proposé à un investisseur de détail dans l'Union européenne doit être accompagné d'un document d'informations clés, rédigé selon un gabarit européen strict : trois pages, un indicateur de risque sur sept niveaux, des scénarios de performance normalisés, une décomposition des coûts. Sans ce document, le produit ne peut pas être proposé à un particulier.
Vanguard, State Street et BlackRock ne le produisent pas pour leurs fonds domiciliés aux États-Unis. Aucune obligation ne les y contraint en droit américain, et le document équivalent qu'ils publient là-bas ne satisfait pas au gabarit européen. Résultat : depuis 2018, un courtier de l'Union ne peut pas exécuter un ordre d'achat sur le VOO pour un client de détail. Le produit n'est pas interdit, il est indisponible faute de paperasse.
La Suisse a bien une exigence comparable, mais elle est rattachée à autre chose. La loi sur les services financiers, en vigueur depuis janvier 2020, impose une feuille d'information de base pour les instruments financiers proposés aux clients privés. Le déclencheur est l'*offre*, définie à l'art. 3 let. g LSFin comme toute invitation à acquérir un instrument financier contenant assez d'informations sur celui-ci et destinée à le vendre. L'ordonnance précise ce qui n'est pas une offre : la fourniture d'informations à la demande non sollicitée du client, la simple mention d'un instrument par son nom, la mise à disposition d'informations purement factuelles.
Un achat en exécution simple, passé à l'initiative du client, ne constitue donc pas une offre. Pas d'offre, pas de feuille d'information de base exigible. Le même raisonnement vaut pour la deuxième couche réglementaire : l'art. 120 LPCC réserve aux fonds étrangers approuvés par la FINMA le droit d'être *offerts* à des investisseurs non qualifiés, mais il ne dit rien de l'achat spontané.
En pratique, la conséquence est visible sur l'écran. Un courtier suisse affiche un avertissement expliquant que le placement collectif n'est pas approuvé en Suisse, demande une confirmation, puis exécute l'ordre. Un courtier français, lui, ne montre pas le bouton.
Deux nuances honnêtes avant d'appeler cela un avantage.
Ce n'est pas un droit, c'est l'absence d'interdiction. Rien ne garantit que la lecture actuelle du texte tienne indéfiniment, et rien n'oblige un établissement suisse à maintenir cet accès dans son catalogue.
Le privilège se paie en protection. L'investisseur suisse qui achète le VOO renonce au document standardisé qui lui permettrait de comparer risque et coûts sur la même grille que les autres produits de son portefeuille. Il achète sans le filet réglementaire qui existe pour un fonds approuvé.
Ce que le privilège vaut en points de frais : plus rien
Chiffrons l'avantage tel qu'il était et tel qu'il est.
Avant 2023, l'écart de frais courants entre le VOO et le meilleur fonds S&P 500 irlandais valait 0,04 point par an. Sur 100 000 francs investis, cela représentait 40 francs par an. Sur vingt ans et à taux de frais constant, un écart de 0,04 point ampute un capital d'environ 0,8 %.
Depuis fin 2023, l'écart est nul chez le fonds irlandais le moins cher. Un investisseur suisse qui achèterait le VOO aujourd'hui pour ses frais courants achèterait un avantage qui n'existe plus.
Deux postes ne bougent pas non plus d'un domicile à l'autre.
Le droit de timbre de négociation est de 0,15 % sur un titre étranger, à l'achat comme à la vente, dès lors que l'intermédiaire est un négociant en titres suisse. Un fonds américain et un fonds irlandais sont l'un comme l'autre des titres étrangers : même taux, aucun arbitrage possible entre les deux. Le poste se supprime en changeant de courtier, pas en changeant de fonds, et c'est un tout autre débat, traité dans l'article sur le coût réel d'un courtier suisse, où le change pèse plus que le courtage.
Le risque de change est identique. Le VOO et son équivalent irlandais exposent au même panier de sociétés américaines, donc au même dollar. La devise de cotation ne change rien à l'exposition, sujet développé dans l'article sur la couverture du change en francs sur un ETF international.
L'écart réel entre les deux structures n'a donc jamais été dans les frais courants. Il est entièrement dans le traitement des dividendes et dans le droit successoral. Ce sont les deux sections suivantes.
Le prix fiscal : 30 %, 15 %, et ce que le DA-1 rattrape vraiment
Le droit américain prélève par défaut 30 % à la source sur les dividendes versés à un non-résident.
La convention du 2 octobre 1996 entre la Suisse et les États-Unis (RS 0.672.933.61) ramène ce taux à 15 % pour un résident suisse bénéficiaire effectif. Le VOO étant une société d'investissement réglementée au sens du droit américain, c'est bien le taux de 15 % qui s'applique, jamais le taux réduit prévu pour les participations importantes. L'activation passe par le formulaire W-8BEN, remis au courtier, qui atteste du statut de non-résident et reste valable trois années civiles après celle de sa signature.
Chez un teneur de compte suisse, une seconde couche s'ajoute : la retenue supplémentaire d'impôt USA, de 15 %, prélevée en Suisse sur les rendements de titres américains. Le total prélevé revient donc à 30 %, mais les deux moitiés se récupèrent séparément :
Les deux se déposent avec la déclaration fiscale cantonale. Chez un courtier étranger, la retenue supplémentaire n'est pas prélevée : il ne reste que les 15 % américains et le DA-1.
Là où le mot « récupérable » mérite d'être précisé. L'imputation forfaitaire est un crédit d'impôt, pas un remboursement. Elle vient en déduction de l'impôt suisse effectivement dû sur ce revenu, fédéral, cantonal et communal réunis, et elle est plafonnée à ce montant. Un contribuable faiblement imposé sur le revenu ne récupère donc pas la totalité. S'y ajoute un plancher : aucune imputation n'est accordée si le total des impôts étrangers imputables ne dépasse pas 100 francs sur l'année. En dessous, le revenu se déclare simplement net de la retenue.
Et maintenant la comparaison qui surprend. Un fonds S&P 500 domicilié en Irlande et répliquant physiquement l'indice subit lui aussi 15 % de retenue américaine, mais au niveau du fonds, avant toute distribution. Cette retenue est invisible : elle réduit la valeur liquidative, elle n'apparaît sur aucun relevé, et aucun formulaire suisse ne permet de la récupérer. Elle est définitivement perdue, pour tous les porteurs, quel que soit leur domicile.
La grandeur structurelle est simple : la fuite vaut 15 % du rendement en dividende brut de l'indice. Elle dépend donc du niveau des distributions, qui varie dans le temps. Avec un rendement du S&P 500 de 1,05 %, niveau relevé en août 2026, la fuite représente environ 0,16 point de performance par an, soit plus de cinq fois les frais courants du fonds. Avec un rendement de 2 %, elle monterait à 0,30 point. C'est la formule qu'il faut retenir, pas le chiffre.
Sur les dividendes, la détention directe d'un fonds américain est donc structurellement plus efficace pour un résident suisse capable d'imputer, et non l'inverse. Ce point est mal compris parce qu'il repose sur une singularité suisse : la convention avec les États-Unis permet une imputation individuelle, alors que la fuite au niveau d'un fonds irlandais n'est récupérable par personne. Le raisonnement ne se transpose pas tel quel à un résident français ou belge, qui n'a de toute façon pas accès au fonds américain.
Il existe une troisième structure qui échappe aux deux. Un fonds irlandais synthétique, qui reproduit l'indice par un contrat d'échange plutôt qu'en détenant les titres, ne supporte aucune retenue sur les équivalents de dividendes lorsque le contrat porte sur un indice dit qualifié au sens de la section 871(m) du code fiscal américain. Le S&P 500 remplit cette condition, parce qu'il dispose d'un marché à terme profond et liquide. Le fonds capte alors le dividende brut. La contrepartie est un risque de contrepartie sur le contrat d'échange, collatéralisé mais réel, et une structure plus difficile à auditer qu'un panier de titres détenus en propre.
Pour convertir ces pourcentages en francs sur un portefeuille et un horizon donnés, le calculateur de dividendes permet de faire varier le montant, le rendement distribué, le taux de prélèvement et l'horizon, et de mesurer ce que retire du capital un prélèvement qui n'est pas récupéré.
Le risque successoral américain, le poste que personne ne chiffre
C'est ici que le domicile du fonds change de nature. Jusque-là, il pesait des points de base. Ici, il pèse des dizaines de milliers de dollars et neuf mois de procédure.
Une part de VOO est un titre émis par une entité de droit américain. Les instructions du formulaire 706-NA de l'administration fiscale américaine sont explicites sur ce point : les actions de sociétés organisées selon le droit des États-Unis sont des biens situés aux États-Unis. Une part de fonds irlandais ne l'est pas, même si le fonds détient les mêmes 500 sociétés américaines.
Trois conséquences en découlent, et elles sont indépendantes du courtier utilisé. Passer par un établissement non américain ne change pas le situs du titre.
Une obligation déclarative. Au décès d'un non-résident, si la valeur brute de ses biens de situs américain dépasse 60 000 dollars, l'exécuteur doit déposer un formulaire 706-NA dans les neuf mois. Ce seuil n'est pas indexé sur l'inflation. Le barème applicable va de 18 % à 40 %.
Un gel des avoirs. Les teneurs de compte et agents de transfert américains ne libèrent pas les titres d'un défunt non-résident sans un certificat de transfert délivré par l'administration américaine, le formulaire 5173. Ce certificat s'obtient après dépôt du 706-NA, et le délai constaté se compte en mois. Pendant ce temps, la ligne est immobilisée : les héritiers ne peuvent ni la vendre ni la transférer, quelle que soit l'évolution des marchés.
Une convention qui corrige, à condition de l'invoquer. La convention du 9 juillet 1951 entre la Suisse et les États-Unis en matière d'impôts sur les successions (RS 0.672.933.62) est toujours en vigueur. Elle accorde à la succession d'un résident suisse une fraction de l'abattement dont bénéficierait un résident américain, au prorata des biens de situs américain sur le patrimoine mondial. Pour un décès survenu en 2026, l'abattement de référence est de 15 millions de dollars, montant fixé par la Rev. Proc. 2025-32 et désormais indexé chaque année. Une succession dont 20 % du patrimoine mondial est en titres américains obtient donc un abattement de l'ordre de 3 millions de dollars, ce qui neutralise l'impôt dans l'immense majorité des cas.
Le prix d'entrée de cette protection est rarement mentionné : pour invoquer la convention, la succession doit déclarer l'intégralité du patrimoine mondial à l'administration fiscale américaine.
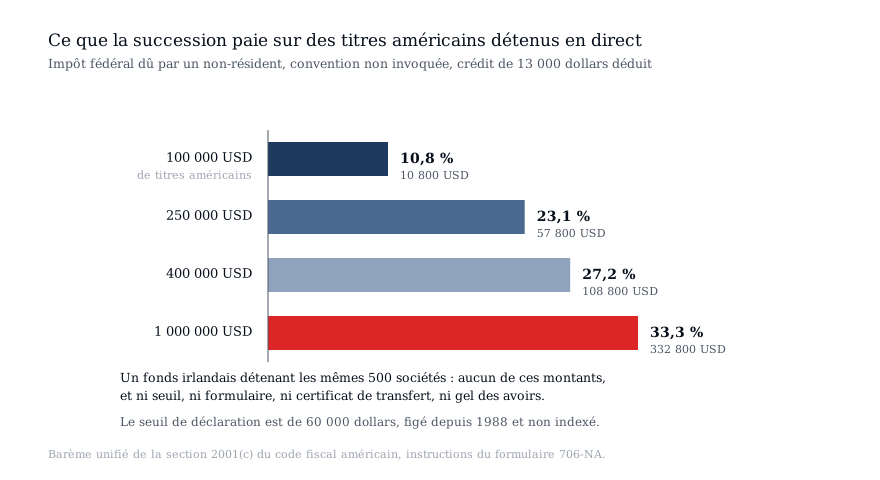
Voici ce que coûte une succession qui n'y parvient pas. Sans convention, le barème unifié s'applique à la totalité des biens américains, diminué d'un crédit de 13 000 dollars, qui neutralise exactement les 60 000 premiers dollars.
| Titres américains détenus en direct au décès | Impôt fédéral dû sans convention | Taux effectif |
|---|---|---|
| 100 000 USD | 10 800 USD | 10,8 % |
| 250 000 USD | 57 800 USD | 23,1 % |
| 400 000 USD | 108 800 USD | 27,2 % |
| 1 000 000 USD | 332 800 USD | 33,3 % |
Calculs faits sur le barème unifié de la section 2001(c) du code fiscal américain, crédit de 13 000 dollars déduit.
L'écart entre ces montants et le zéro que produit la convention correctement invoquée n'est pas une question de fiscalité. C'est une question de préparation successorale : il dépend de la capacité d'héritiers, souvent non anglophones et rarement prévenus, à déposer un formulaire américain dans les neuf mois en documentant l'intégralité du patrimoine familial.
Un fonds irlandais supprime ce chapitre entièrement. Ni seuil, ni formulaire, ni certificat de transfert, ni gel. C'est le véritable argument en faveur du domicile irlandais pour un résident suisse, et il ne se mesure pas en points de base. Le même raisonnement s'applique à tout fonds américain détenu en direct, y compris un fonds actions mondiales comme le VT.
La comparaison complète, tous frais et retenues comptés
Voici les trois structures mises côte à côte, du point de vue d'un résident suisse.
| Critère | VOO, États-Unis | S&P 500 irlandais physique | S&P 500 irlandais synthétique |
|---|---|---|---|
| Frais courants | 0,03 % | 0,03 % chez le moins cher | 0,05 % |
| Retenue sur dividendes américains | 30 % prélevés, 15 % par DA-1 et 15 % par R-US 164 | 15 % au niveau du fonds | aucune, indice qualifié |
| Récupérable par l'investisseur | oui, dans la limite de l'impôt dû | non, jamais | sans objet |
| Fuite nette annuelle, rendement de 1,05 % relevé en août 2026 | proche de zéro si l'imputation est complète | environ 0,16 point | nulle |
| Droit de timbre chez un négociant suisse | 0,15 % | 0,15 % | 0,15 % |
| Bien de situs américain au décès | oui | non | non |
| Accessible à un résident de l'UE | non | oui | oui |
| Risque propre | successoral et administratif | aucun spécifique | contrepartie du contrat d'échange |
La lecture tient en un arbitrage. Le fonds américain fait gagner 15 % du rendement en dividende de l'indice, à condition que l'imputation forfaitaire passe intégralement. Le fonds irlandais physique perd exactement ce même montant, mais supprime une procédure de neuf mois à la charge des héritiers.
Combien cela vaut-il ? Au rendement d'août 2026, l'écart est de 0,16 point par an. Capitalisé sur vingt ans, il ampute un capital d'environ 3,2 %. Sur 100 000 francs, cela représente de l'ordre de 3 200 francs de manque à gagner. Si les distributions remontaient vers 2 %, l'écart passerait à 0,30 point et l'amputation sur vingt ans à près de 6 %. À mettre en regard de plusieurs milliers de francs d'honoraires pour une procédure successorale américaine, plus l'immobilisation des titres pendant la durée de traitement.
Autrement dit, sur un portefeuille modeste, la comparaison est presque à égalité et se tranche sur la simplicité. Sur un portefeuille important, l'écart de dividendes devient significatif en valeur absolue, mais la facture successorale potentielle grandit dans la même proportion. Le rapport entre les deux ne change pas avec la taille : ce qui change, c'est la capacité de la famille à absorber une procédure administrative dans un pays tiers.
Et l'arbitrage n'est pas binaire. La troisième colonne l'annule : le fonds irlandais synthétique évite à la fois la fuite de 15 % et le situs américain, contre un risque de contrepartie que le fonds physique n'a pas. Ce constat n'est pas une recommandation. C'est simplement le rappel qu'un choix présenté partout comme un duel en compte trois.
Verdict : un privilège réel, gratuit à l'entrée, facturé à la sortie
Trois conclusions, dans l'ordre de leur importance.
Le privilège d'accès existe, et il ne vaut plus rien en frais courants. Un résident suisse peut acheter le VOO en exécution simple là où un résident de l'Union européenne ne le peut pas. Mais la concurrence européenne a effacé l'écart de frais à la fin de 2023. Acheter un fonds américain aujourd'hui pour ses 0,03 % revient à payer une complication pour un avantage qui a disparu.
Sur les dividendes, l'avantage suisse est réel mais conditionnel. Il repose sur une imputation forfaitaire plafonnée à l'impôt effectivement dû sur ce revenu, et sur un dossier fiscal tenu année après année. Il ne joue pas, ou peu, pour un contribuable faiblement imposé. Il est nul si l'on oublie de déposer les formulaires.
Le coût du domicile américain n'est pas fiscal au sens courant, il est successoral et administratif. Il vaut zéro du vivant du détenteur et se concentre sur un événement unique, à un moment où la personne la mieux placée pour le gérer n'est plus là. C'est exactement le profil de coût que l'on sous-estime : rare, différé, supporté par quelqu'un d'autre.
Ce qui ferait changer cette lecture : une révision du seuil de 60 000 dollars, qui n'a pas bougé depuis 1988, ou une renégociation de la convention successorale de 1951. Les deux sont possibles, aucune n'est annoncée. Cette analyse est donc datée, pas définitive.
Dernier rappel d'échelle. Le choix entre un fonds S&P 500 américain et son équivalent irlandais se joue sur quelques points de base par an, quand la structure de coûts du courtier et la question du change se jouent sur des points entiers. Pour situer ce choix dans l'ensemble des options S&P 500 ouvertes depuis la Suisse, voir l'article sur les ETF S&P 500 accessibles à un investisseur suisse.
Sources et références. Vanguard, prospectus simplifié du Vanguard S&P 500 ETF du 28 avril 2026, pour les frais et la structure du fonds. Règlement (UE) n° 1286/2014 sur les documents d'informations clés, applicable depuis le 1er janvier 2018. Loi fédérale sur les services financiers (LSFin), art. 3 let. g, et ordonnance d'exécution, pour la définition de l'offre. Loi sur les placements collectifs de capitaux, art. 120. Convention du 2 octobre 1996 entre la Suisse et les États-Unis en matière d'impôts sur le revenu, RS 0.672.933.61, art. 10, pour le taux de 15 %. Ordonnance sur l'imputation forfaitaire d'impôt, RS 672.201, et formulaires DA-1 et R-US 164 des administrations fiscales cantonales, période fiscale 2025. Convention du 9 juillet 1951 entre la Suisse et les États-Unis en matière d'impôts sur les successions, RS 0.672.933.62. Instructions du formulaire 706-NA, révision de septembre 2025, pour le seuil de 60 000 dollars, le crédit de 13 000 dollars et la définition des biens de situs américain. Rev. Proc. 2025-32 pour l'abattement de référence de 15 millions de dollars applicable aux décès survenus en 2026. Section 871(m) du code fiscal américain et sa réglementation d'application pour l'exception des indices qualifiés. Frais courants des fonds irlandais relevés en août 2026 sur les fiches des émetteurs. Rendement en dividende du S&P 500 de 1,05 %, relevé en août 2026 : cette grandeur varie dans le temps et doit être réactualisée avant tout calcul.
Avertissement. Cet article est informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un conseil fiscal ou successoral, ni une recommandation personnalisée, ni une offre d'achat ou de vente. Les produits cités le sont à titre d'illustration. La fiscalité successorale internationale dépend de la situation personnelle, du domicile, du régime matrimonial et de la composition du patrimoine : les ordres de grandeur donnés ici ne remplacent pas l'examen d'un dossier. Les taux, seuils et abattements cités peuvent être modifiés par le législateur suisse ou américain. Les performances passées ne préjugent pas des résultats futurs. John Bergerat Quantalytics n'est pas un établissement financier au sens de la FINMA.
Points clés
- •Un résident suisse peut acheter le VOO en exécution simple, un résident de l'Union européenne ne le peut pas : PRIIPS exige depuis 2018 un document d'informations clés que les émetteurs américains ne produisent pas, alors que la LSFin rattache cette exigence à la notion d'offre.
- •Le privilège d'accès ne vaut plus rien en frais courants : le VOO est à 0,03 %, et un fonds S&P 500 irlandais affiche le même taux depuis fin 2023. L'écart historique de 0,04 point a disparu.
- •Sur les dividendes, le fonds américain est structurellement plus efficace pour un Suisse : les 30 % prélevés se récupèrent par le DA-1 et le R-US 164, alors que les 15 % perdus au niveau d'un fonds irlandais physique ne sont récupérables par personne.
- •L'imputation forfaitaire est un crédit plafonné à l'impôt suisse dû sur ce revenu, sans effet en dessous de 100 francs d'impôts étrangers : l'avantage sur les dividendes est conditionnel, pas automatique.
- •Une part de VOO est un bien de situs américain : au-delà de 60 000 dollars, un formulaire 706-NA est dû dans les neuf mois, et les titres restent gelés jusqu'à l'obtention du certificat de transfert 5173.
- •Sans invoquer la convention de 1951, l'impôt successoral américain atteint environ 57 800 dollars sur 250 000 dollars de titres et 332 800 dollars sur un million, barème 18 % à 40 %, crédit de 13 000 dollars déduit.
- •Un fonds irlandais synthétique annule l'arbitrage : ni retenue sur les dividendes grâce à l'exception des indices qualifiés de la section 871(m), ni situs successoral américain, contre un risque de contrepartie sur le contrat d'échange.
Questions fréquentes
Un résident suisse peut-il vraiment acheter le VOO ?
Oui, en exécution simple, à sa propre initiative. La loi suisse sur les services financiers rattache l'obligation de fournir une feuille d'information de base à la notion d'offre, définie à l'art. 3 let. g LSFin comme une invitation à acquérir destinée à vendre. Un ordre passé spontanément par le client n'est pas une offre. Le même raisonnement vaut pour l'art. 120 LPCC, qui vise les fonds étrangers offerts à des investisseurs non qualifiés. En pratique, un courtier suisse affiche un avertissement précisant que le placement collectif n'est pas approuvé en Suisse, demande une confirmation, puis exécute. Ce n'est pas un droit acquis : c'est l'absence d'interdiction, et rien n'oblige un établissement à maintenir cet accès.
Pourquoi un résident français ne peut-il pas acheter le VOO ?
À cause du règlement européen PRIIPS, le règlement (UE) n° 1286/2014, applicable depuis le 1er janvier 2018. Tout produit d'investissement packagé proposé à un particulier dans l'Union doit être accompagné d'un document d'informations clés répondant à un gabarit européen strict. Vanguard, State Street et BlackRock ne le produisent pas pour leurs fonds domiciliés aux États-Unis, parce que le droit américain ne l'exige pas. Sans ce document, aucun courtier de l'Union ne peut exécuter l'ordre pour un client de détail. Le produit n'est pas interdit, il est indisponible faute de document.
Le VOO est-il moins cher qu'un ETF S&P 500 irlandais ?
Plus depuis fin 2023. Le VOO affiche 0,03 % de frais courants selon le prospectus Vanguard du 28 avril 2026. Le fonds S&P 500 irlandais le moins cher affiche le même taux depuis le lancement du SPDR S&P 500 UCITS ETF accumulant, ISIN IE000XZSV718, le 31 octobre 2023. L'écart historique de 0,04 point qui justifiait l'attrait du fonds américain a disparu. Le vrai écart entre les deux structures ne s'est d'ailleurs jamais joué sur les frais courants, mais sur le traitement des dividendes et sur le droit successoral.
Comment récupérer la retenue à la source américaine sur les dividendes du VOO ?
Le droit américain prélève 30 % par défaut. La convention du 2 octobre 1996, RS 0.672.933.61, ramène ce taux à 15 % pour un résident suisse, sur remise du formulaire W-8BEN au courtier. Chez un teneur de compte suisse, une retenue supplémentaire d'impôt USA de 15 % s'ajoute, prélevée en Suisse. Les 15 % américains se récupèrent par le formulaire DA-1, au titre de l'imputation forfaitaire d'impôt ; les 15 % suisses par le formulaire R-US 164. Attention à la limite : l'imputation forfaitaire est un crédit plafonné à l'impôt suisse effectivement dû sur ce revenu, et aucune imputation n'est accordée si le total des impôts étrangers imputables ne dépasse pas 100 francs sur l'année.
Le VOO est-il soumis à l'impôt successoral américain ?
Oui. Une part de VOO est un titre émis par une entité de droit américain, donc un bien situé aux États-Unis au sens des instructions du formulaire 706-NA. Au décès d'un non-résident dont les biens de situs américain dépassent 60 000 dollars en valeur brute, l'exécuteur doit déposer un formulaire 706-NA dans les neuf mois, et le barème va de 18 % à 40 %. Le seuil de 60 000 dollars n'est pas indexé. Passer par un courtier non américain ne change rien : c'est le titre qui est américain, pas le compte. Une part de fonds irlandais échappe entièrement à ce régime, même si le fonds détient les mêmes sociétés américaines.
La convention de 1951 protège-t-elle vraiment une succession suisse ?
Elle protège efficacement, à condition d'être invoquée. La convention du 9 juillet 1951, RS 0.672.933.62, accorde à la succession d'un résident suisse une fraction de l'abattement américain, au prorata des biens de situs américain sur le patrimoine mondial. Pour un décès survenu en 2026, l'abattement de référence est de 15 millions de dollars selon la Rev. Proc. 2025-32 : une succession dont 20 % du patrimoine est en titres américains obtient donc environ 3 millions d'abattement, ce qui annule l'impôt dans l'immense majorité des cas. Le prix d'entrée est rarement mentionné : il faut déclarer l'intégralité du patrimoine mondial à l'administration fiscale américaine. Sans convention, l'impôt sur 250 000 dollars de titres américains ressort à environ 57 800 dollars, et à environ 108 800 dollars sur 400 000.
Pourquoi les titres restent-ils bloqués après un décès ?
Parce que les teneurs de compte et agents de transfert américains ne libèrent pas les titres d'un défunt non-résident sans un certificat de transfert délivré par l'administration fiscale américaine, le formulaire 5173. Ce certificat s'obtient après le dépôt du formulaire 706-NA, et le délai constaté se compte en mois. Pendant toute cette période, la ligne est immobilisée : ni vente, ni transfert, quelle que soit l'évolution des marchés. C'est un coût de liquidité rarement chiffré, qui pèse sur les héritiers et non sur l'investisseur.
Un ETF S&P 500 irlandais synthétique est-il plus efficace que le VOO ?
Sur le seul plan des retenues à la source, oui. Un fonds qui reproduit l'indice par un contrat d'échange ne supporte aucune retenue sur les équivalents de dividendes lorsque le contrat porte sur un indice qualifié au sens de la section 871(m) du code fiscal américain, condition que le S&P 500 remplit grâce à la profondeur de son marché à terme. Le fonds capte le dividende brut, là où un fonds irlandais physique en perd 15 %. Il évite en outre le situs successoral américain. La contrepartie est un risque de contrepartie sur le contrat d'échange, collatéralisé mais réel, et une structure moins lisible qu'un panier de titres détenus en propre. Les frais courants sont légèrement supérieurs, de l'ordre de 0,05 %.
Ces analyses sont écrites par un développeur de stratégies quantitatives, qui gère le risque avant le rendement et travaille pour des fonds institutionnels. Comprendre mon approche