Swiss Dividend ETF : ce que l'iShares CHDVD contient, coûte et verse vraiment
Publié le par John Bergerat
ETF
L'iShares Swiss Dividend ETF (CH), ticker CHDVD, pèse 8,17 milliards CHF au 14 août 2026 pour un TER de 0,15 % et un rendement de distribution de 3,42 % sur douze mois (fiche iShares). C'est le plus grand Swiss Dividend ETF coté à la SIX : 20 actions suisses sélectionnées sur le rendement du dividende, dont il a versé 6,26 CHF par part en 2025. Derrière ces chiffres, trois réalités que les fiches produit ne détaillent pas. 35 % de chaque distribution partent d'abord à l'Administration fédérale des contributions. Le rendement affiché ne s'ajoute pas à la performance. Et quatre lignes concentrent 58,2 % du fonds. Cet article détaille ce que le CHDVD contient, ce qu'il coûte, ce qu'il verse, puis chiffre ces trois pièges un par un.
Un fonds de 8,17 milliards CHF sur 20 actions suisses, pour 0,15 % par an
Lancé le 28 avril 2014 et géré par BlackRock Asset Management Schweiz AG, l'iShares Swiss Dividend ETF (CH) réplique l'indice SPI Select Dividend 20 Total Return. La réplication est physique : le fonds détient réellement les 20 titres, sans produit dérivé pour copier l'indice. L'indice sélectionne, au sein du Swiss Performance Index, 20 sociétés qui combinent un rendement du dividende élevé et une politique de distribution jugée soutenable (objectif d'investissement, fiche iShares). La composition est revue chaque trimestre selon cette même fiche.
| Caractéristique | Valeur |
|---|---|
| ISIN | CH0237935637 |
| Ticker SIX | CHDVD |
| Indice répliqué | SPI Select Dividend 20 Total Return |
| Réplication | Physique |
| TER | 0,15 % par an |
| Encours | 8,17 milliards CHF (au 14.08.2026) |
| Nombre de positions | 20, plus 1,26 % de liquidités |
| Domicile | Suisse |
| Devise | CHF |
| Lancement | 28 avril 2014 |
| Distribution | Distribuant, versements ad hoc |
Toutes les valeurs proviennent de la fiche produit iShares, relevée le 17 août 2026 avec des données arrêtées au 14 août 2026.
Deux détails de cette carte d'identité comptent plus qu'il n'y paraît. Le domicile suisse d'abord : il commande tout le circuit de l'impôt anticipé décrit plus bas, et le taux du droit de timbre à l'achat. La mention « distribuant » ensuite : le fonds verse les dividendes au lieu de les réinvestir, ce qui déclenche l'imposition chaque année. Si la mécanique générale d'un ETF vous échappe encore, notre article ETF : définition et fonctionnement pose les bases.
94,8 % du fonds dans 10 titres, 96,4 % dans quatre secteurs
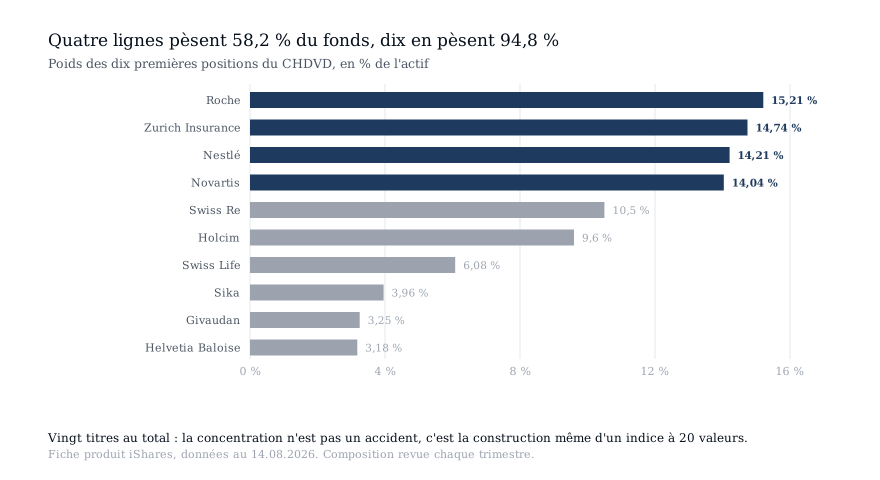
Avec 20 lignes, la concentration est mécanique. Au 14 août 2026, les 10 premières positions représentent 94,8 % de l'actif (fiche iShares) :
| Rang | Société | Poids | Secteur |
|---|---|---|---|
| 1 | Roche | 15,21 % | Santé |
| 2 | Zurich Insurance | 14,74 % | Finance |
| 3 | Nestlé | 14,21 % | Consommation de base |
| 4 | Novartis | 14,04 % | Santé |
| 5 | Swiss Re | 10,50 % | Finance |
| 6 | Holcim | 9,60 % | Matériaux |
| 7 | Swiss Life | 6,08 % | Finance |
| 8 | Sika | 3,96 % | Matériaux |
| 9 | Givaudan | 3,25 % | Matériaux |
| 10 | Helvetia Baloise | 3,18 % | Finance |
La lecture sectorielle est encore plus parlante. Quatre secteurs totalisent 96,4 % du fonds : la finance 34,94 % (portée pour l'essentiel par les assureurs Zurich, Swiss Re, Swiss Life et Helvetia Baloise), la santé 30,45 % (Roche et Novartis pèsent 29,25 % à eux deux), les matériaux 16,82 % et la consommation de base 14,21 %, c'est-à-dire Nestlé. L'industrie, les services publics et la technologie se partagent moins de 2,5 %.
Ce profil n'est pas un accident : les sociétés suisses qui versent les plus gros dividendes réguliers sont des assureurs et des pharmas matures. Acheter le CHDVD, c'est acheter ce biais sectoriel. Les valeurs de croissance à faible dividende, elles, restent dehors par construction.
Pour mesurer ce que ce bloc de 20 titres pèse dans un portefeuille complet et ce qu'il fait à sa volatilité, le Constructeur de portefeuille en CHF le rejoue sur dix ans de données.
6,26 CHF par part versés en 2025, en sept fois, pour un rendement de 3,42 %
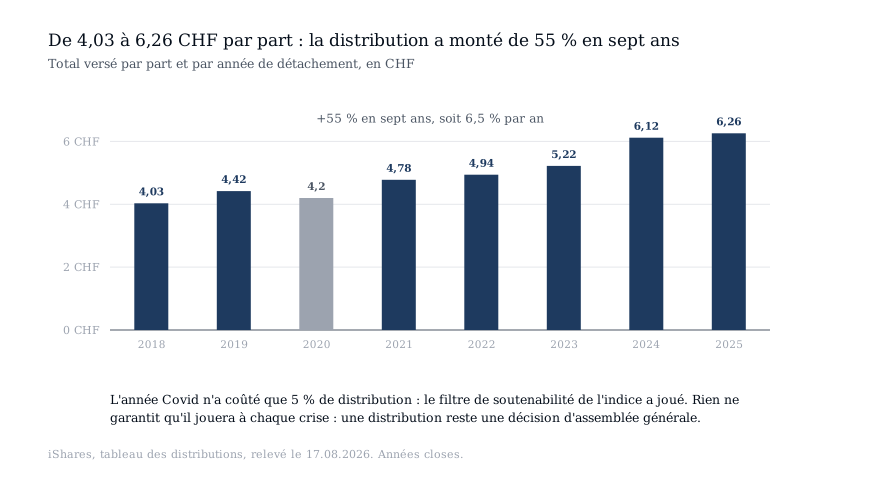
Le rendement de distribution sur douze mois glissants s'établit à 3,42 % au 14 août 2026 (fiche iShares). Contrairement à une idée répandue, le CHDVD n'est ni un fonds à distribution annuelle ni trimestrielle : la fiche classe la fréquence en « ad hoc ». Le fonds reverse les dividendes au fil de leur encaissement, pour l'essentiel entre mars et juillet, au rythme des assemblées générales suisses. En 2025, cela a donné sept versements, pour un total de 6,26 CHF par part.
Le Calculateur de dividendes permet de projeter ce que deviennent ces versements sur 10 ou 20 ans, réinvestis ou non, et d'y intégrer l'effet de l'impôt anticipé récupéré.
En sommant les versements du tableau des distributions iShares par année de détachement (relevé du 17 août 2026), l'historique se lit ainsi :
| Année | Total versé par part |
|---|---|
| 2018 | 4,03 CHF |
| 2019 | 4,42 CHF |
| 2020 | 4,20 CHF |
| 2021 | 4,78 CHF |
| 2022 | 4,94 CHF |
| 2023 | 5,22 CHF |
| 2024 | 6,12 CHF |
| 2025 | 6,26 CHF |
Deux enseignements. La progression d'abord : +55,3 % entre 2018 et 2025, soit 6,5 % par an en moyenne. La résistance ensuite : l'année Covid 2020 n'a coûté que 5 % de distribution par rapport à 2019, là où bien des sociétés européennes coupaient leur dividende. Le filtre de l'indice, qui exige une politique de distribution soutenable, a joué son rôle. Rien ne garantit qu'il le jouera à chaque crise : une distribution reste une décision d'assemblée générale, pas une obligation.
Piège 1 : 35 % de chaque distribution partent à l'AFC avant de revenir
L'impôt anticipé fédéral frappe à 35 % les dividendes d'émetteurs suisses. Pour un fonds domicilié en Suisse comme le CHDVD, le mécanisme se joue à deux niveaux, et il vaut la peine de savoir qui récupère quoi.
Niveau 1, le fonds. Quand Nestlé ou Roche versent leur dividende, 35 % sont retenus à la source. Le CHDVD, domicilié en Suisse, récupère cet impôt anticipé auprès de l'Administration fédérale des contributions. Le portefeuille encaisse donc les dividendes en brut. C'est l'avantage structurel du domicile suisse : un fonds étranger détenant les mêmes actions ne récupère pas nécessairement l'intégralité de la retenue, selon la convention fiscale entre son pays de domicile et la Suisse.
Niveau 2, vous. Quand le fonds distribue à son tour, l'impôt anticipé de 35 % est de nouveau prélevé sur la distribution. Sur les 6,26 CHF versés par part en 2025, 2,19 CHF ont été retenus : le porteur a touché 4,07 CHF en espèces. Pour 100 parts, cela fait 626 CHF de distribution brute, 219,10 CHF retenus, 406,90 CHF versés.
Un résident suisse qui déclare correctement ses titres dans l'état des titres de sa déclaration récupère l'intégralité de la retenue, par imputation sur l'impôt dû ou par remboursement. Rien n'est perdu, mais le calendrier compte : entre le versement du dividende et la taxation, 35 % de la somme voyagent pendant des mois. C'est un décalage de trésorerie, pas un coût définitif. Le vrai coût, c'est de ne pas déclarer : l'impôt anticipé non réclamé reste acquis à la Confédération. Pour un investisseur non résident, la récupération dépend de la convention de double imposition applicable et n'est généralement que partielle.
Piège 2 : +146,8 % en dix ans, mais pas grâce au dividende
Un dividende n'est pas un rendement en plus. Le jour du détachement, le cours de l'action ouvre mécaniquement en baisse du montant détaché : la valeur passe de la poche « cours » à la poche « liquidités », elle n'est pas créée. Un ETF dividendes n'offre donc pas un bonus de rendement, il offre une composition différente. La seule comparaison honnête se fait en performance totale, dividendes réinvestis.
Les fiches iShares du CHDVD et du CHSPI (iShares Core SPI ETF, qui réplique le SPI complet, TER 0,10 %) publient dix années civiles closes de performance NAV, dividendes bruts réinvestis :
| Année | CHDVD | CHSPI (SPI) | Écart |
|---|---|---|---|
| 2016 | +0,1 % | -1,5 % | +1,6 pt |
| 2017 | +17,1 % | +19,8 % | -2,7 pts |
| 2018 | -4,4 % | -8,7 % | +4,3 pts |
| 2019 | +33,6 % | +30,5 % | +3,1 pts |
| 2020 | +4,1 % | +3,7 % | +0,4 pt |
| 2021 | +23,9 % | +23,3 % | +0,6 pt |
| 2022 | -10,6 % | -16,5 % | +5,9 pts |
| 2023 | +9,9 % | +6,0 % | +3,9 pts |
| 2024 | +9,7 % | +6,1 % | +3,6 pts |
| 2025 | +18,6 % | +17,6 % | +1,0 pt |
En cumulé sur 2016-2025, cela donne +146,8 % pour le CHDVD contre +98,5 % pour le CHSPI, soit 9,5 % contre 7,1 % par an (calcul par capitalisation des années civiles ci-dessus).
Lisez ce tableau pour ce qu'il dit vraiment. La surperformance ne vient pas du rendement de 3,42 % contre 2,53 % pour le CHSPI (au 14.08.2026) : elle vient du fait que les assureurs et les pharmas, surpondérés par le filtre dividende, ont bien payé sur cette décennie précise, notamment dans la baisse de 2022 (-10,6 % contre -16,5 %). Une décennie où la croissance aurait dominé aurait produit le tableau inverse. Dix ans, un seul marché, un seul régime de taux : l'échantillon ne prouve pas une supériorité structurelle, et nous préférons le dire.
Piège 3 : quatre lignes pèsent 58,2 % du portefeuille
Le CHDVD cumule trois couches de concentration. Vingt titres seulement, dont les quatre premiers (Roche, Zurich Insurance, Nestlé, Novartis) pèsent 58,2 %. Un seul pays, la Suisse, donc une seule devise et un seul cycle réglementaire et politique. Et quatre secteurs à 96,4 %, dont un tiers d'assurance.
Concrètement, un choc idiosyncratique sur Roche ou Zurich Insurance frappe environ 15 % du fonds d'un coup. Une révision du régime des dividendes d'assureurs, un revers dans un portefeuille de médicaments en développement ou une décision de Nestlé sur sa distribution se répercutent sans amortisseur. La volatilité annualisée du fonds sur trois ans ressort à 10,47 % (au 31.07.2026, fiche iShares) : un niveau contenu en apparence, mais qui reflète la décennie favorable aux défensives décrite plus haut, pas une immunité.
La comparaison avec les indices suisses classiques aide à situer le produit :
| Véhicule | Titres | Logique de sélection |
|---|---|---|
| CHDVD | 20 | Rendement du dividende dans le SPI |
| ETF SMI | 20 | Les plus grandes capitalisations |
| CHSPI (SPI) | environ 200 | Tout le marché suisse coté |
Le SMI est déjà réputé concentré, et nous avons chiffré ce que cela implique dans ETF SMI ou SPI. Le CHDVD assume une concentration comparable en nombre de titres, mais avec un biais sectoriel plus marqué encore, puisque le critère de sélection est le dividende et non la taille. Pour situer le CHDVD parmi les autres véhicules à dividendes cotés en Suisse, notre comparatif des meilleurs ETF de dividendes suisses complète cette fiche produit.
Timbre 0,075 %, dividendes imposés, gains exonérés : la facture complète
Pour un investisseur privé résident en Suisse, la fiscalité du CHDVD se résume en quatre lignes :
| Poste | Taux | Quand |
|---|---|---|
| Droit de timbre fédéral | 0,075 % (émetteur suisse) | À l'achat et à la vente, via un courtier suisse |
| TER | 0,15 % par an | Déduit de la valeur du fonds |
| Impôt anticipé | 35 %, récupérable | À chaque distribution |
| Impôt sur le revenu | Barème personnel | Sur les distributions de l'année |
Trois points d'attention. D'abord, l'asymétrie suisse : les gains en capital de la fortune privée sont exonérés, mais chaque franc de dividende s'ajoute au revenu imposable, et les parts entrent dans la fortune imposable cantonale. Un fonds distribuant transforme donc une partie du rendement en revenu taxé chaque année.
Ensuite, le timbre : le CHDVD étant un émetteur suisse, le taux est de 0,075 %, la moitié du 0,15 % applicable aux titres étrangers. Sur un ordre de 50'000 CHF, cela fait 37,50 CHF, une fois à l'achat, une fois à la vente. Enfin, il n'y a ici aucune retenue américaine ni formulaire W-8BEN : le circuit est entièrement suisse, contrairement aux fonds US. Les frais de courtage restent le poste le plus variable d'un établissement à l'autre, et nous les avons chiffrés dans le coût réel d'un courtier suisse.
Reste la question d'allocation : quelle place pour un bloc de 20 titres suisses dans un portefeuille global ? Le Constructeur de portefeuille en CHF permet de tester une allocation combinant actions suisses et ETF mondiaux, et de mesurer en francs ce que la concentration change sur le risque. Cette lecture par le risque d'abord est au coeur de notre approche.
Chiffres arrêtés au 17 août 2026.
Points clés
- •L'iShares Swiss Dividend ETF (CHDVD, ISIN CH0237935637) réplique physiquement le SPI Select Dividend 20 : 8,17 milliards CHF d'encours au 14 août 2026, TER 0,15 %, 20 positions.
- •Le fonds a versé 6,26 CHF par part en 2025, en sept fois entre mars et juillet. Les distributions annuelles ont progressé de 55 % depuis 2018 (4,03 CHF), soit 6,5 % par an.
- •Les 10 premières positions pèsent 94,8 % du fonds et quatre secteurs en représentent 96,4 %. La première ligne, Roche, pèse à elle seule 15,2 %.
- •L'impôt anticipé retient 35 % de chaque distribution. Un résident suisse qui déclare ses titres récupère tout : c'est un décalage de trésorerie, pas un coût définitif.
- •De 2016 à 2025, le CHDVD a rendu +146,8 % contre +98,5 % pour le CHSPI (SPI complet). L'écart vient de la composition sectorielle, pas d'un dividende qui s'ajouterait au rendement.
Questions fréquentes
Quel est le rendement de l'iShares Swiss Dividend ETF (CHDVD) ?
Le rendement de distribution sur douze mois glissants s'établit à 3,42 % au 14 août 2026 (fiche iShares). En 2025, le fonds a versé 6,26 CHF par part, contre 4,03 CHF en 2018, soit une progression de 6,5 % par an en moyenne. Ce rendement n'est pas un bonus : il correspond à de la valeur détachée du cours, imposée comme revenu.
Quand le CHDVD verse-t-il ses dividendes ?
Ni une fois par an ni chaque trimestre. La fiche iShares classe la fréquence en « ad hoc » : le fonds reverse les dividendes au fil de leur encaissement, pour l'essentiel entre mars et juillet, au rythme des assemblées générales suisses. En 2025, il y a eu sept versements pour un total de 6,26 CHF par part.
L'impôt anticipé de 35 % est-il perdu sur les dividendes du CHDVD ?
Non, pas pour un résident suisse qui déclare ses titres. Les 35 % retenus sur chaque distribution (2,19 CHF sur les 6,26 CHF versés en 2025) sont intégralement imputés ou remboursés via la déclaration d'impôt. C'est un décalage de trésorerie de plusieurs mois, pas un coût définitif. En revanche, l'impôt non réclamé reste acquis à la Confédération, et un non-résident ne récupère en général qu'une partie, selon sa convention de double imposition.
CHDVD ou CHSPI : quelle différence pour un investisseur suisse ?
Le CHDVD détient 20 titres sélectionnés sur le rendement du dividende (TER 0,15 %, rendement 3,42 %), le CHSPI réplique tout le SPI avec environ 200 titres (TER 0,10 %, rendement 2,53 %, chiffres au 14.08.2026). Sur 2016-2025, le CHDVD a rendu +146,8 % contre +98,5 % pour le CHSPI, un écart dû au biais assurance et pharma, favorable sur cette décennie précise. Le CHDVD est un pari sectoriel concentré, le CHSPI une exposition marché.
Quels frais faut-il compter pour acheter le CHDVD en Suisse ?
Trois postes : le droit de timbre fédéral de 0,075 % à l'achat et à la vente via un courtier suisse (émetteur suisse, soit 37,50 CHF sur un ordre de 50'000 CHF), le TER de 0,15 % par an déduit de la valeur du fonds, et les frais de courtage propres à chaque établissement. Il n'y a aucune retenue fiscale américaine sur ce produit, le circuit est entièrement suisse.
Ces analyses sont écrites par un développeur de stratégies quantitatives, qui gère le risque avant le rendement et travaille pour des fonds institutionnels. Comprendre mon approche