SPI ETF : ce que l'iShares Core SPI (CHSPI) contient, coûte et pèse vraiment
Publié le par John Bergerat
Bourse suisse
L'iShares Core SPI ETF (CH), ticker CHSPI, réplique le Swiss Performance Index pour 0,10 % par an et pèse 5,88 milliards CHF au 21 août 2026 (fiche iShares). C'est le plus grand des deux SPI ETF cotés à la SIX, et un SPI ETF est le seul moyen de détenir la quasi-totalité du marché suisse en une ligne : 201 positions au 20 août 2026, contre 20 pour un ETF SMI. Le paradoxe tient en deux chiffres. Avec dix fois plus de titres, le CHSPI reste porté à 36,9 % par Roche, Novartis et Nestlé, parce que le SPI n'applique aucun plafond de poids. Et sur les dix années closes 2016-2025, l'indice complet a rendu 7,2 % par an contre 7,6 % pour le SMI dividendes compris. Cet article détaille ce que le fonds contient, ce qu'il coûte, comment il se compare au SMI et ce que la fiscalité suisse en fait.
5,88 milliards CHF, 201 positions, 0,10 % par an : la carte d'identité du CHSPI
Lancé le 28 avril 2014 et géré par BlackRock Asset Management Schweiz AG, l'iShares Core SPI ETF (CH) suit le Swiss Performance Index, que SIX présente comme l'indice de l'ensemble du marché suisse des actions. Le fonds est de droit suisse, distribue ses dividendes et réplique l'indice physiquement, en mode optimisé : il détient les titres de l'indice, avec la possibilité de ne pas porter les plus petites lignes.
| Caractéristique | Valeur |
|---|---|
| ISIN | CH0237935652 |
| Ticker SIX | CHSPI |
| Indice répliqué | SPI (Swiss Performance Index), dividendes réinvestis |
| Réplication | Physique, optimisée |
| TER | 0,10 % par an |
| Encours | 5,88 milliards CHF (au 21.08.2026) |
| Nombre de positions | 201 (au 20.08.2026) |
| Domicile | Suisse |
| Devise | CHF |
| Lancement | 28 avril 2014 |
| Distribution | Distribuant, versements ad hoc |
| Rendement de distribution 12 mois | 2,54 % (au 20.08.2026) |
| Valeur d'une part | 172,39 CHF (NAV au 21.08.2026) |
Toutes les valeurs du tableau proviennent de la fiche produit iShares en ligne, relevée le 22 août 2026.
Trois lignes de cette carte d'identité méritent un arrêt. « Optimisée » d'abord : le fonds comptait 201 positions au 20 août 2026 pour un indice de plus de 200 titres, il porte donc l'essentiel de l'univers, mais la fiche ne garantit pas chaque ligne. L'écart de suivi constaté reste minime : sur les dix années civiles 2016-2025, le fonds a rendu 98,5 % cumulés contre 100,3 % pour l'indice, soit un à deux dixièmes de point par an, c'est-à-dire à peu près le TER.
« Ad hoc » ensuite : le CHSPI ne verse pas un dividende annuel, il reverse ce qu'il encaisse au fil des assemblées générales suisses. Les quatre derniers détachements listés sur la fiche tombent les 10 avril, 20 avril, 11 mai et 21 juillet 2026. Le Calculateur de dividendes permet de projeter ce que deviennent ces versements, réinvestis ou non, sur 10 ou 20 ans à partir du rendement actuel de 2,54 %.
« Suisse » enfin : le domicile commande le droit de timbre et le circuit de l'impôt anticipé décrits plus bas. Si le fonctionnement général d'un fonds indiciel coté vous échappe encore, ETF : définition et fonctionnement pose les bases.
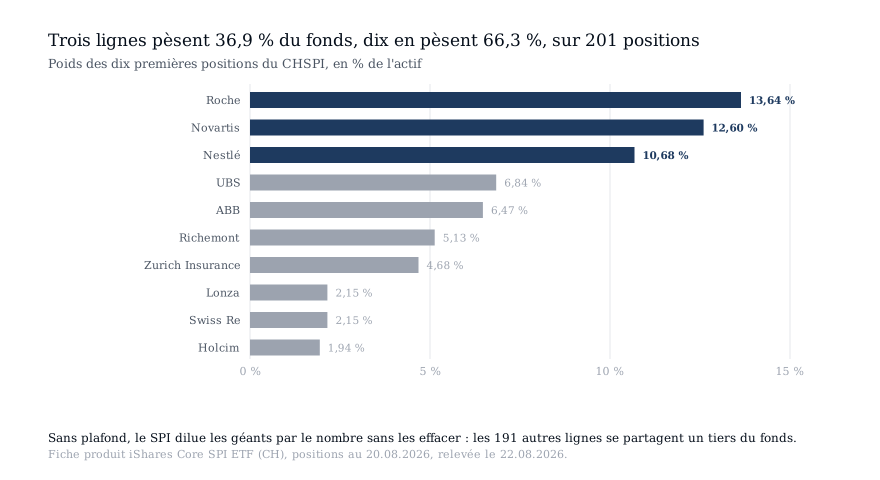
Trois lignes pèsent 36,9 % du fonds, dix en pèsent 66,3 %
Au 20 août 2026, les dix premières positions représentent 66,3 % de l'actif du CHSPI (fiche iShares) :
| Rang | Société | Poids | Secteur |
|---|---|---|---|
| 1 | Roche | 13,64 % | Santé |
| 2 | Novartis | 12,60 % | Santé |
| 3 | Nestlé | 10,68 % | Consommation de base |
| 4 | UBS | 6,84 % | Finance |
| 5 | ABB | 6,47 % | Industrie |
| 6 | Richemont | 5,13 % | Consommation discrétionnaire |
| 7 | Zurich Insurance | 4,68 % | Finance |
| 8 | Lonza | 2,15 % | Santé |
| 9 | Swiss Re | 2,15 % | Finance |
| 10 | Holcim | 1,94 % | Matériaux |
Les trois premières lignes pèsent 36,9 %. Les 191 autres positions se partagent un tiers du fonds, et les dernières pèsent quelques centièmes de pour cent. C'est l'arithmétique d'un indice pondéré par la capitalisation flottante sans aucun plafond : SIX précise que le SPI est ajusté du flottant, et la page de l'indice ne mentionne aucun écrêtage, alors que le SMI plafonne chaque titre à 18 % à chaque révision trimestrielle.
La lecture sectorielle confirme le profil. La santé pèse 36,46 %, la finance 19,46 %, l'industrie 13,68 %, la consommation de base 12,13 %, les matériaux 7,27 % et la consommation discrétionnaire 5,85 % (fiche iShares, 20.08.2026). Quatre secteurs font plus de 80 % du fonds. La technologie de l'information se limite à 1,43 % : acheter le marché suisse, c'est acheter un marché presque sans technologie cotée, à l'inverse d'un indice américain.
Pour mesurer ce que cette ligne fait à un portefeuille complet, le Constructeur de portefeuille en CHF permet de fixer le poids d'une ligne SPI à côté d'un ETF monde et d'obligations, puis de lire en francs ce que la concentration change sur la volatilité et la perte maximale, sur dix ans de données.
De 47,5 % à 36,9 % : le SPI dilue les trois géants, il ne les efface pas
Le SMI plafonné est réputé concentré. Mis côte à côte au 20 août 2026, à partir des positions des deux ETF iShares qui les répliquent, les deux indices donnent ceci :
| Critère | SPI (CHSPI) | SMI (iShares SMI ETF, CSSMI) |
|---|---|---|
| Nombre de positions | 201 | 20 |
| Plafond de poids par titre | Aucun | 18 % par titre, révision trimestrielle (SIX) |
| Couverture de la capitalisation suisse | Quasi-totalité des titres à flottant de 20 % et plus | Environ 75 % (SIX) |
| Poids des 3 premières lignes | 36,9 % | 47,5 % |
| Poids des 10 premières lignes | 66,3 % | 85,3 % |
| Part hors des 10 premières lignes | 33,7 % | 14,7 % |
| Volatilité 3 ans (au 31.07.2026) | 11,35 % | 12,02 % |
| Rendement de distribution 12 mois | 2,54 % | 2,46 % |
| TER | 0,10 % | 0,35 % |
Sources : fiches iShares relevées le 22.08.2026, pages indices SMI et SPI de SIX.
Le paradoxe annoncé se lit sur deux lignes. Le SPI n'est pas plafonné, et pourtant ses trois premières lignes pèsent moins que dans le SMI plafonné, 36,9 % contre 47,5 %. La raison est arithmétique : le dénominateur est dix fois plus large. L'ajout de 180 sociétés dilue davantage les trois géants que le plafond de 18 % du SMI : 36,9 % contre 47,5 %.
Mais le SPI ne descend pas plus bas : sans plafond, Roche, Novartis et Nestlé gardent leur poids de marché. Passer du SMI au SPI ramène le trio de la moitié à un bon tiers du portefeuille, pas à une part anodine.
Là où le SPI change réellement le profil, c'est dans le tiers restant. 33,7 % du CHSPI se trouve hors des dix premières lignes, contre 14,7 % pour le SMI. C'est le tissu des moyennes capitalisations, industrie de précision, chimie de spécialité, technologies médicales, que le SMI ignore par construction. La volatilité à trois ans plus basse du SPI, 11,35 % contre 12,02 %, va dans ce sens : plus de lignes, moins de dépendance à un titre. Notre comparatif ETF SMI ou SPI détaille la mécanique du plafond de 18 % et ce qu'elle fait au comportement de l'indice.
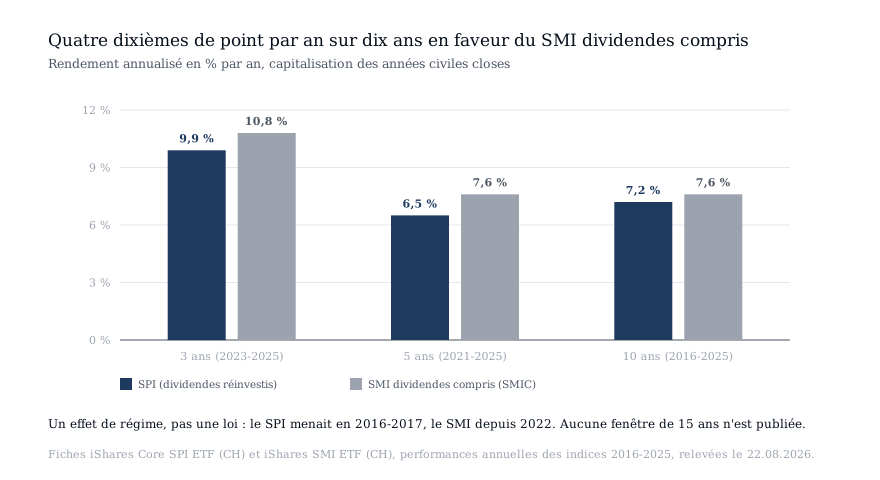
7,2 % par an sur 2016-2025 pour le SPI, 7,6 % pour le SMI dividendes compris
Comparer le SPI au SMI que publie la presse n'a pas de sens : le SPI réinvestit les dividendes, le SMI affiché ne les compte pas. La comparaison honnête se fait entre le SPI et le SMIC, la version du SMI dividendes réinvestis, qui sert de référence à l'iShares SMI ETF (CH). Les fiches iShares des deux fonds publient dix années civiles closes de performance de l'indice (relevé du 22.08.2026) :
| Année | SPI | SMI dividendes compris (SMIC) | Écart |
|---|---|---|---|
| 2016 | -1,4 % | -3,4 % | +2,0 pts |
| 2017 | +19,9 % | +17,9 % | +2,0 pts |
| 2018 | -8,6 % | -7,0 % | -1,6 pt |
| 2019 | +30,6 % | +30,2 % | +0,4 pt |
| 2020 | +3,8 % | +4,4 % | -0,6 pt |
| 2021 | +23,4 % | +23,7 % | -0,3 pt |
| 2022 | -16,5 % | -14,3 % | -2,2 pts |
| 2023 | +6,1 % | +7,1 % | -1,0 pt |
| 2024 | +6,2 % | +7,5 % | -1,3 pt |
| 2025 | +17,8 % | +18,0 % | -0,2 pt |
En capitalisant ces années closes, on obtient les rendements annualisés suivants :
| Fenêtre | SPI | SMIC | Écart annuel |
|---|---|---|---|
| 3 ans (2023-2025) | 9,9 % | 10,8 % | -0,9 pt |
| 5 ans (2021-2025) | 6,5 % | 7,6 % | -1,1 pt |
| 10 ans (2016-2025) | 7,2 % | 7,6 % | -0,4 pt |
| 15 ans | non publié sur les fiches | non publié |
Sur quinze ans, ni les fiches iShares ni les pages d'indices de SIX ne publient de rendement annualisé : nous ne l'écrivons pas. Pour les fonds eux-mêmes, le CHSPI a rendu 98,5 % cumulés sur 2016-2025, soit 7,1 % par an, et l'iShares SMI ETF 100,0 %, soit 7,2 % par an : l'écart de TER, 0,10 % contre 0,35 %, mange une partie de l'avance de l'indice SMIC.
Lisez ces tableaux pour ce qu'ils disent. Le SPI a fait mieux en 2016 et 2017, le SMI depuis 2022, quand les grandes défensives ont mieux encaissé la hausse des taux que les moyennes capitalisations, -14,3 % contre -16,5 % en 2022. Sur dix ans, quatre dixièmes de point par an séparent les deux indices : c'est moins que ce qu'un changement de courtier fait au coût total.
L'écart n'est pas structurel, il est de régime : une décennie où les moyennes capitalisations suisses reprennent la main produirait le tableau inverse. La prime des petites capitalisations existe dans la littérature académique, elle ne s'est pas montrée sur le marché suisse de ces dix années, et rien ne dit quand elle reviendra. Notre méthodologie explique pourquoi nous ne tirons aucune conclusion d'une seule fenêtre.
Deux ETF pour un même indice : CHSPI à 0,10 %, UBS Core SPI à 0,09 % de frais forfaitaires
Le marché suisse des SPI ETF se résume à deux émetteurs. Les tarifs ci-dessous sont datés et relevés sur la fiche iShares et sur la fiche UBS au 31.07.2026 (édition suisse, consultée le 22 août 2026).
| Produit | ISIN | Ticker SIX | Frais | Encours | Distribution |
|---|---|---|---|---|---|
| iShares Core SPI ETF (CH) | CH0237935652 | CHSPI | TER 0,10 % (fiche iShares, 22.08.2026) | 5,88 milliards CHF (21.08.2026) | Distribuant |
| UBS Core SPI ETF CHF dis | CH0131872431 | SPICHA | Frais forfaitaires 0,09 % depuis le 12.05.2025 (fiche UBS) ; TER audité 0,10 % sur l'exercice clos le 30.06.2025 | 1,96 milliard CHF pour la classe (31.07.2026, fiche UBS) | Distribuant |
| UBS Core SPI ETF CHF acc | CH1416135338 | SPIA | Même grille de frais | 0,41 milliard CHF pour la classe (31.07.2026, fiche UBS), lancée le 20.03.2025 | Capitalisant |
| iShares SMI ETF (CH), pour comparaison | CH0008899764 | CSSMI | TER 0,35 % (fiche iShares, 22.08.2026) | 2,63 milliards CHF (21.08.2026) | Distribuant |
Trois observations. Le point de base qui sépare les frais forfaitaires d'UBS du TER d'iShares ne décide de rien : un franc par an pour 10 000 CHF investis, et le dernier TER audité d'UBS, 0,10 % sur l'exercice clos le 30.06.2025, couvre surtout l'ancienne commission, abaissée à 0,09 % le 12.05.2025. L'encours diffère : trois fois plus d'actifs chez iShares, ce qui joue sur la profondeur du carnet d'ordres à la SIX, surtout pour les ordres importants. Enfin, la classe capitalisante d'UBS est la seule manière de détenir le SPI sans distribution en espèces. Elle n'efface pas l'impôt sur le revenu : l'Administration fédérale des contributions impose le rendement réinvesti d'un fonds capitalisant comme un revenu, au même titre qu'un dividende versé.
Swisscanto, troisième émetteur suisse d'importance, ne propose pas d'ETF sur le SPI brut au 22.08.2026 : son ETF actions suisses coté à la SIX, symbole SWCSS, suit une variante ESG de l'indice, ce qui en fait un autre produit. Pour situer le CHSPI parmi les autres véhicules actions suisses cotés, comment investir sur la bourse suisse complète cette fiche.
Timbre 0,075 %, impôt anticipé récupéré par le fonds, dividendes imposés : la facture
Pour un investisseur privé résident en Suisse, le circuit fiscal du CHSPI tient en six lignes (règles de l'Administration fédérale des contributions) :
| Poste | Taux | Quand |
|---|---|---|
| Droit de timbre fédéral de négociation | 0,075 % (fonds de droit suisse) | À l'achat et à la vente, via un courtier suisse |
| TER | 0,10 % par an | Déduit de la valeur du fonds |
| Impôt anticipé sur les distributions | 35 %, récupérable à la déclaration | À chaque versement |
| Impôt sur le revenu | Barème personnel | Sur les distributions de l'année |
| Impôt sur la fortune | Barème cantonal | Sur la valeur des parts au 31 décembre |
| Gains en capital | 0 % (fortune privée) | Jamais |
Le domicile suisse joue à deux niveaux. Au niveau du fonds d'abord : quand Roche ou Nestlé versent leur dividende, 35 % sont retenus à la source, et le CHSPI, domicilié en Suisse, récupère cet impôt anticipé auprès de l'Administration fédérale des contributions. Le portefeuille encaisse ses dividendes en brut, ce qu'un fonds irlandais détenant les mêmes titres ne fait pas intégralement.
Au niveau du porteur ensuite : la distribution du fonds subit à son tour la retenue de 35 %, que vous récupérez en déclarant vos titres. Sur 100 parts, soit 17 239 CHF à la valeur d'inventaire du 21 août 2026, et un rendement de 2,54 %, cela fait environ 438 CHF de distributions annuelles dont 153 CHF transitent par l'AFC avant de revenir. Un décalage de trésorerie, pas un coût, à condition de déclarer.
Le timbre est le poste que les comparateurs oublient. À 0,075 %, un ordre de 10 000 CHF coûte 7,50 CHF de timbre, contre 15 CHF pour un ETF irlandais ou luxembourgeois taxé à 0,15 %. C'est un des rares cas où le domicile suisse d'un fonds coûte moins cher que l'alternative étrangère. Le courtage reste le poste le plus variable d'un établissement à l'autre, chiffré dans le coût réel d'un courtier suisse.
Enfin, aucun formulaire W-8BEN ni retenue américaine : le circuit est entièrement suisse. Les gains en capital de la fortune privée restent exonérés, et la valeur des parts au 31 décembre entre dans la fortune imposable cantonale.
Un pays, une devise, trois sociétés pour un tiers : la place du CHSPI dans un portefeuille
Le CHSPI est un bloc d'actions d'un seul pays, dans une seule devise, dont un tiers repose sur trois sociétés de deux secteurs. La Suisse pèse entre 2 % et 3 % de la capitalisation boursière mondiale (poids de la Suisse dans le MSCI World, fiches MSCI 2025-2026) ; un portefeuille construit autour de cette ligne concentre donc l'essentiel de son risque sur une économie de neuf millions d'habitants. Ce biais domestique n'est pas une erreur : pour qui dépense en francs, la devise est la bonne, la fiscalité décrite plus haut favorise le fonds suisse, et les grandes sociétés du SPI vendent surtout hors de Suisse. C'est un choix, qui se chiffre.
Trois repères pour le chiffrer. D'abord l'ordre des questions : décider quelle part du portefeuille va aux actions suisses avant de choisir entre SMI et SPI, le risque d'abord, comme le décrit notre approche. Ensuite le complément mondial : un ETF MSCI World apporte les centaines de sociétés et la technologie que le SPI n'a pas, au prix d'une exposition au dollar que la couverture de change CHF sur un ETF monde permet de traiter ou d'assumer. Enfin l'accès : le CHSPI se négocie à la SIX comme une action, une part valant 172,39 CHF au 21 août 2026, ce qui permet des achats réguliers sans achat de fractions de part.
Le CHSPI donne le marché suisse en une ligne, sans plafond et dividendes compris, pour 0,10 % par an. Il ne donne pas ce que son nombre de positions laisse imaginer : 201 titres, mais un tiers du résultat dépend toujours de Roche, Novartis et Nestlé. Le Constructeur de portefeuille en CHF permet de tester ce que devient ce tiers quand la ligne SPI ne représente plus que 20 ou 30 % d'un portefeuille global.
Chiffres arrêtés au 22 août 2026.
Points clés
- •L'iShares Core SPI ETF (CH), ticker CHSPI, ISIN CH0237935652, réplique physiquement le SPI pour 0,10 % par an : 5,88 milliards CHF d'encours au 21.08.2026 et 201 positions au 20.08.2026 (fiche iShares).
- •Roche, Novartis et Nestlé pèsent 36,9 % du fonds et les dix premières lignes 66,3 % : le SPI n'est pas plafonné, il dilue les géants par le nombre sans les effacer (SMI plafonné : 47,5 % et 85,3 % au 20.08.2026).
- •Sur les dix années closes 2016-2025, le SPI a rendu 7,2 % par an contre 7,6 % pour le SMI dividendes compris (SMIC) : quatre dixièmes de point d'écart, un effet de régime plus qu'une différence structurelle. Aucune fenêtre de 15 ans n'est publiée sur les fiches.
- •Deux ETF se partagent l'indice : CHSPI (TER 0,10 %) et UBS Core SPI (frais forfaitaires 0,09 % depuis le 12.05.2025, fiche UBS). Un point de base ne décide de rien ; l'encours, trois fois plus élevé chez iShares, joue sur la profondeur du carnet d'ordres.
- •Fonds de droit suisse : droit de timbre 0,075 % par transaction, impôt anticipé de 35 % récupéré par le fonds sur ses dividendes puis par vous sur les distributions, gains en capital exonérés, distributions imposées comme revenu.
Questions fréquentes
Quelle est la différence entre un SPI ETF et un SMI ETF ?
Un SMI ETF réplique 20 grandes capitalisations, chacune plafonnée à 18 % de l'indice, et couvre environ 75 % de la capitalisation suisse (SIX). Un SPI ETF comme l'iShares Core SPI (CHSPI) réplique le Swiss Performance Index, sans plafond, soit 201 positions au 20 août 2026 et la quasi-totalité des titres cotés à la SIX avec un flottant d'au moins 20 %. Au 20 août 2026, les trois premières lignes pèsent 36,9 % du CHSPI contre 47,5 % du SMI, et les dix premières 66,3 % contre 85,3 %.
L'iShares Core SPI ETF verse-t-il des dividendes ?
Oui. Le CHSPI est un fonds distribuant à versements ad hoc : il reverse les dividendes encaissés au fil des assemblées générales suisses, au fil des assemblées générales, d'avril à juillet en 2026 (fiche iShares). Le rendement de distribution sur douze mois glissants s'établit à 2,54 % au 20 août 2026 (fiche iShares). Chaque distribution subit l'impôt anticipé de 35 %, récupérable à la déclaration pour un résident suisse, et s'ajoute au revenu imposable. La classe capitalisante du UBS Core SPI ETF (CH1416135338) est l'alternative sans versement en espèces.
Quel droit de timbre s'applique à l'achat d'un SPI ETF via un courtier suisse ?
Le CHSPI et le UBS Core SPI ETF sont des fonds de droit suisse : le droit de timbre fédéral de négociation est de 0,075 % par transaction, soit 7,50 CHF pour un ordre de 10 000 CHF, contre 0,15 % pour un ETF domicilié en Irlande ou au Luxembourg. Ce timbre s'ajoute au courtage de votre établissement et se paie à l'achat comme à la vente.
CHSPI ou UBS Core SPI ETF : qu'est-ce qui les distingue ?
Les deux répliquent le même indice, sont domiciliés en Suisse et distribuent. iShares affiche un TER de 0,10 % (fiche du 22.08.2026), UBS des frais forfaitaires de 0,09 % depuis le 12.05.2025 (fiche UBS au 31.07.2026) : à la décimale près, le coût est le même. L'encours diffère : 5,88 milliards CHF pour le CHSPI au 21.08.2026 contre 1,96 milliard CHF pour la classe distribuante UBS au 31.07.2026, ce qui joue sur la profondeur du carnet d'ordres. UBS propose en plus une classe capitalisante.
Le SPI a-t-il fait mieux que le SMI sur dix ans ?
Non, pas sur la dernière décennie close. Sur 2016-2025, l'indice SPI a rendu 7,2 % par an contre 7,6 % pour le SMIC, la version du SMI dividendes réinvestis (fiches iShares, calcul par capitalisation des années civiles). Le SPI a fait mieux en 2016-2017, le SMI depuis 2022. L'écart de quatre dixièmes de point par an tient au régime de marché, favorable aux grandes défensives, et non à une supériorité structurelle de l'un ou l'autre indice. Aucune fenêtre de quinze ans n'est publiée sur les fiches.
Ces analyses sont écrites par un développeur de stratégies quantitatives, qui gère le risque avant le rendement et travaille pour des fonds institutionnels. Comprendre mon approche